五度妙笔
 企业透视镜
 API商城

 数据库
TIGIT之死:29个人点燃的靶点,48,731人等不来的药
一、一个"看上去必成"的靶点
TIGIT(T细胞免疫球蛋白与ITIM结构域受体)于2009年由基因泰克与华盛顿大学团队独立鉴定,表达于调节性T细胞(Treg)、活化CD4+/CD8+ T细胞和NK细胞表面。它的高亲和力配体是CD155(即脊髓灰质炎病毒受体PVR),低亲和力配体为CD112;与CTLA-4/CD28竞争B7分子的格局类似,TIGIT与共刺激受体CD226竞争结合PVR,且TIGIT对CD155的亲和力约为CD226的10倍——肿瘤细胞高表达PVR,等于稳稳踩住刹车(Frontiers in Immunology综述,2021)。
"双重刹车"假说的奠基文献是基因泰克Johnston等2014年发表于Cancer Cell的研究:肿瘤浸润T细胞高度共表达TIGIT与PD-1,TIGIT+PD-1双阳性CD8+ T细胞是耗竭最严重的群体,小鼠模型中同时阻断两个受体产生协同抗肿瘤效应(Cancer Cell,2014)。在非小细胞肺癌中,约60%的CD8+肿瘤浸润淋巴细胞共表达PD-1与TIGIT。这套逻辑直接支撑了罗氏后续十年的开发决策:PD-1单药只松开一个刹车,同时松开TIGIT,理应让被唤醒的T细胞跑得更远。
假说是干净的,小鼠数据是漂亮的。事后复盘时,一位行业分析师的话被反复引用:"大家选择Fc-competent,是因为它在小鼠身上效果最好。"这句话里藏着整个故事的一半病根。
二、小鼠投的票:一场Fc骨架的路线战争
抗TIGIT抗体与抗PD-1抗体有一个本质差异:PD-1表达在效应T细胞上,药物只需阻断受体,所以所有已获批PD-1/PD-L1抗体都用IgG4或Fc沉默骨架,避免杀伤被激活的免疫细胞;而TIGIT同时高表达于Treg、效应T细胞和NK细胞——这给了抗体工程师一个诱人的选择:保留完整Fc效应功能(未突变IgG1,Fc-enabled),让药物在阻断受体的同时,通过ADCC/ADCP耗竭肿瘤微环境中TIGIT高表达的免疫抑制性Treg。
2026年1月《Journal of Clinical Oncology》的一篇评论系统清点了11个已获国际非专利名的抗TIGIT单抗骨架(另有PD-1×TIGIT双抗rilvegostomig同表列示),结果触目惊心:首批冲向III期、也首批失败的四大资产——罗氏tiragolumab、默沙东vibostolimab、百济ociperlimab、GSK/iTeos的belrestotug——全部是未突变IgG1,保留完整CDC/ADCC/ADCP效应;Merck KGaA的dargistotug、Mereo的etigilimab、康方lancastotug、Arcus的ralzapastotug同样如此。而Arcus的domvanalimab、BMS的renvistobart、阿斯利康/Compugen的双抗rilvegostomig同样采用Fc-silent IgG1骨架;信达的tamgiblimab为Fc-silent IgG4(JCO评论,2026)。
Fc-enabled路线的临床前依据并非虚构。基因泰克自己的转化研究(Guan等,Nature2024)对CITYSCAPE样本分析发现:基线肿瘤相关巨噬细胞/Treg比例高的患者更能从tiragolumab获益,获益与FcγR依赖的髓系激活相关(Nature,2024)。问题在于这套机制高度依赖"正确的肿瘤微环境"——髓系区室组成、FcγR多态性、TIGIT在效应细胞与Treg上的表达比例,在未选择的大样本人群中无法复现小鼠模型里的干净结果;而未突变IgG1对同样高表达TIGIT的效应T/NK细胞的误伤,构成持续的负向拖曳。
Fc-silent路线的理论主张由Piovesan等2024年发表于Cancer Research的研究阐明:Fc沉默的抗TIGIT抗体增强抗肿瘤免疫而不耗竭Treg,从而保留TIGIT+效应细胞。这一路线在2023至2025年间被行业视为"纠错方向"——直到domvanalimab的两项III期同样失败,人们才不得不承认:Fc骨架可能是放大器,但不是失败的主因;受体阻断本身在未选择人群中的临床增益,本来就极其有限。(Cancer Research,2024;Piovesan等)
另外两个机制假设后来也被证明过于简化。其一是"Treg耗竭":Treg耗竭在人体肿瘤中从未被可靠证实为疗效驱动因素,反而与自身免疫样毒性相关——默沙东KeyVibe-010中复方组出现2例治疗相关死亡(重症肌无力、心肌炎)。其二是通路冗余:TIGIT并非孤立刹车,PVRIG(CD112R)结合CD112、CD96与CD226竞争PVR,构成一张代偿网络;Compugen的抗PVRIG抗体COM701联合方案曾在铂耐药卵巢癌报出20% ORR(4/20,小样本单臂),但信号从未推进为III期项目(Compugen,2022-12)。阻断任一节点,其他节点可能迅速填平药效——人体的免疫网络,远比小鼠模型复杂。
三、29个人点燃的火:CITYSCAPE与2021年的夏天
所有故事的源头是CITYSCAPE(NCT03563716),一项仅135人的II期随机试验:初治转移性NSCLC,tiragolumab+atezolizumab对比安慰剂+atezolizumab。
2021年1月4日,FDA授予tiragolumab突破性疗法认定——全球第一个抗TIGIT资产的BTD(Genentech公告,2021-01-04)。2021年12月ESMO免疫肿瘤学会议更新(中位随访2.5年):意向治疗人群ORR 38.8% vs 20.6%,PFS HR 0.62,OS HR 0.69;而在PD-L1 TPS≥50%亚组——仅29人——ORR高达69% vs 24.1%,PFS HR 0.29,OS HR 0.23(Lancet Oncology,2022;Cho等)。
正是这个29人亚组的数字,让罗氏在2021年9月的Pharma Day上把tiragolumab列为肿瘤增长核心:9项II/III期在推、2022年4项读出、宣称有"重置标准治疗"的潜力,对标PD-1/L1肺癌超过100亿美元的市场(Roche Pharma Day,2021-09)。也正是在2021年这个顶点,GSK、BMS、诺华先后以数十亿美元级交易涌入。
事后看,CITYSCAPE的信号有三个致命的外推风险:亚组样本仅29人,HR 0.29的置信区间极宽;ITT人群的PFS HR 0.62在小样本中同样不稳定;对照组是atezolizumab单药——而随后III期的对照与backbone五花八门(atezo单药、atezo+化疗、pembro+化疗、durvalumab、纯化疗),II期的获益场景从未被精确复制。更具决定性的是,SKYSCRAPER-01的生物标志物分析后来明确显示:高TIGIT表达对PFS/OS既无预后价值也无预测价值(JCO,2026)——行业连"谁会获益"的分层工具都没有找到,就铺开了全球最大的III期矩阵之一。
四、SKYSCRAPER:大厦是怎样一层层塌的
罗氏(基因泰克)是TIGIT赛道下注最早、试验矩阵最大、失败也最系统的玩家。tiragolumab(RG6058)的SKYSCRAPER系列覆盖肺癌、小细胞肺癌、食管、肝、宫颈、头颈与围术期几乎所有IO敏感瘤种。
表1. tiragolumab(SKYSCRAPER系列)主要III期/关键试验结局
来源:罗氏/基因泰克公告、Lancet Oncology、JCO、Annals of Oncology、ESMO 2025。
旗舰-01的双终点陷落。这项22国122中心、534人的试验2022年5月首先报告PFS未达预设统计学阈值(p=0.02,阈值p<0.01);罗氏选择等待OS成熟。2024年11月26日,最终OS分析公布:23.1 vs 16.9个月、HR 0.87(95%CI 0.7–1.1)、p=0.22,未达显著;ORR 45.8% vs 35.1%(罗氏公告,2024-11-26)。CITYSCAPE中TPS≥50%亚组ORR 69%的耀眼信号,在534人的同人群III期中缩水为约10个百分点的绝对差异、OS无获益。配套生物标志物论文给出最致命的结论:无论TIGIT表达阈值如何设定,均"既非预后因素也非预测因素"。
第一块多米诺。SKYSCRAPER-02在广泛期小细胞肺癌中,tira+atezo+化疗对比标准atezo+化疗,PFS HR 1.11、OS HR 1.14——连趋势都没有,2022年3月29日公告失败,全文2024年发表于JCO(JCO,2024;Rudin等)。值得玩味的是,中国队列-02C后来报告PFS HR 0.65、OS HR 0.89的改善趋势,但已无开发意义。
最后的等待也落空。罗氏在2024至2025年管线重组中保留了两项已入组完成的III期等待读出:-03头对头挑战durvalumab的PACIFIC巩固模式,PD-L1+人群PFS HR 0.96(p=0.76)、OS HR 0.98,全面阴性(OncLive/ESMO,2025-10);-14/IMbrave152肝癌,PFS HR 0.97(p=0.75)(Medscape/ESMO,2025-10)。
罗氏的终止时点清晰而决绝:2024年Q4管线大规模剔除;2024年11月26日公告-01 OS阴性;2025年Q1终止食管局晚III期;2025年7月24日半年报再砍7项,tiragolumab最后两项在研III期(-03、-14)宣告终止(罗氏2025半年报;Oncology Pipeline)。在2025年7月25日的财报电话会上,管理层的原话被广泛引用:"我们在去年年中就停掉了所有能停的……剩下的只能让它们跑完。"(Roche Q2 2025电话会)
五、反证:加一针TIGIT,可能更糟
SKYSCRAPER系列中最值得临床医生细读的,不是失败本身,而是两项超出"无效"范畴、指向净损害的随机对照。
SKYSCRAPER-06在1L非鳞NSCLC中头对头比较tira+atezo+化疗vs pembro+化疗:中位OS 18.9 vs 23.1个月(HR 1.3,95%CI 1.0–1.7),PFS同为HR 1.3,ORR 50% vs 57%(罗氏forpatients平台,2026-05)。这不是"没赢K药",而是在化疗backbone上加入atezo+tira的组合,生存数值劣于K药+化疗。
SKYSCRAPER-07在不可切局晚食管鳞癌放化疗后巩固治疗中设了三臂:tira+atezo、atezo单药、安慰剂。结果atezo单药对比安慰剂显著改善生存(PFS HR 0.74、OS HR 0.69)——PD-L1巩固治疗本身有效;而tira+atezo对比atezo单药反而更差:PFS HR 1.13、OS HR 1.36(Annals of Oncology,2026-08)。这是迄今最强的"在PD-L1骨干上加用TIGIT抗体造成净损害"的随机证据,机制上与Fc介导的效应细胞损伤、免疫耗竭假说相容。
唯一阳性的-08,为什么救不了tiragolumab?2024年ASCO GI首次报告、2026年1月全文发表于Lancet Oncology的SKYSCRAPER-08是整个系列唯一双主要终点阳性的试验:461名亚洲(中国大陆/韩/泰/台/港,67中心)1L食管鳞癌患者,tira+atezo+化疗对比安慰剂+化疗,PFS HR 0.56(p<0.0001)、OS HR 0.70(p=0.0024),ORR 59.7%(CR 11.5%)vs 45.5%(CR 3.2%)(Lancet Oncology,2026;Hsu等)。但它无法逆转项目命运:①对照组是纯化疗而非当下的PD-1+化疗标准,阳性只证明"PD-L1+TIGIT+化疗>化疗",回答不了与PD-1+化疗相比是否有增量;②全亚洲人群、食管鳞癌特定场景,与罗氏商业上最看重的欧美NSCLC市场错位;③读出时管线已在清退通道中,战略窗口关闭。一个靶点唯一的III期阳性结果随其管线一起被埋葬——这是整场溃败中最具讽刺性的注脚。
六、默沙东的一刀两断
默沙东的vibostolimab(MK-7684)是未突变IgG1κ抗体,开发策略极具默沙东特色:不做单药,直接做成与pembrolizumab的固定剂量复方MK-7684A,为Keytruda打造"下一代搭档",KEYVIBE项目共布局9项试验(PMC综述,2025;ImmunoTargets & Therapy,2024)。这一策略的结局是整个赛道中最决绝的——2024年12月16日,默沙东一次性公告终止vibostolimab与LAG-3抗体favezelimab的全部开发(默沙东公告,2024-12-16)。
表2. KEYVIBE项目关键试验结局
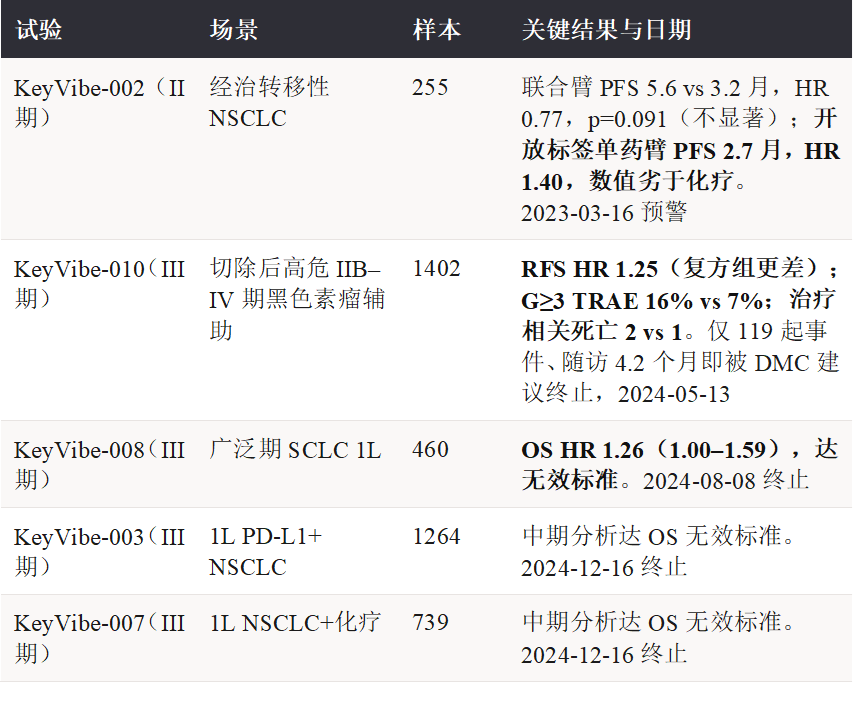
来源:默沙东各期公告、Lancet Oncology(Dummer等,2026)。
预警其实早到了。2023年3月16日,默沙东公告KeyVibe-002开放标签单药臂未达PFS主要终点,且数值上劣于多西他赛(HR 1.40),建议患者换用标准治疗(默沙东公告,2023-03-16)。这是全赛道最早的公开负面信号之一,但彼时行业仍沉浸在"罗氏II期信号、GSK/诺华大单"的热潮中,默沙东自己也继续推进四项III期。
KeyVibe-010的"双杀"。这项1402人黑色素瘤辅助治疗III期在首次中期分析(仅119起事件、随访4.2个月)即被独立数据监测委员会建议终止:复方组RFS事件67/701 vs 52/701,HR 1.25(95%CI 0.9–1.8);G≥3治疗相关不良事件16% vs 7%、严重TRAE 11% vs 4%、因TRAE停药12% vs 6%;复方组2例治疗相关死亡(重症肌无力、心肌炎),对照组1例(肌炎)(Lancet Oncology,2026;Dummer等)。在辅助治疗这种"低肿瘤负荷、健康人群长期用药"的场景下,未突变IgG1的Fc活性带来的免疫毒性被放大到不可接受,而疗效方向却是负的。
值得注意的是,默沙东同时砍掉LAG-3资产favezelimab,意味着其"Keytruda后时代IO组合"策略整体收缩——而BMS的relatlimab(同为Fc-silent IgG4)此后一路爬坡、于2025财年迈过年销10亿美元门槛,形成鲜明对照。
七、两条路线,双死:20.75亿美元与十年长约
在进入复盘前必须澄清两个长期被中文媒体混淆的资产:belrestotug(EOS-448,GSK/iTeos)是未突变IgG1、Fc-enabled路线的代表;domvanalimab(AB154,Arcus/吉利德)是Fc-silent IgG1、受体阻断路线的代表。两者分属2020至2021年两笔最大的TIGIT BD交易,也分别在2025年和2025至2026年倒下,构成Fc之争的完整终局。
GSK/iTeos:20.75亿美元交易与Biotech清盘。2021年6月14日,GSK与iTeos达成全球合作:6.25亿美元首付+最高14.5亿美元里程碑(总额约20.75亿美元),美国共同商业化、利润平分(GSK公告,2021-06)。belrestotug的II期GALAXIES Lung-201(1L NSCLC联合dostarlimab)曾给出戏剧性数据:2024年5月中期分析声称超过预设疗效标准、GSK据此启动III期Lung-301;但2024年9月ESMO公布的完整数据显示,1000mg组(II期小样本队列)ORR 76.7% vs dostarlimab单药组37.5%的高缓解率背后,PFS次要终点未达统计学显著,且安全性不佳(JCO评论引ESMO 2024数据)。又是一次"ORR亮眼、PFS不显著"的II期信号陷阱。
2025年5月13日,GSK官方公告:Lung-201与头颈鳞癌H&N-202的中期分析均未达到继续开发所需的疗效标准,合作终止、Lung-301停止入组(GSK公告,2025-05-13)。iTeos当日股价不跌反涨(收盘+11%,盘前一度+20%)——市场将其解读为"卸下每年数亿美元烧钱负担"的止损利好;公司账面现金近6亿美元,随后聘请投行评估战略选项并宣布关闭运营(BioSpace,2025-05)。一家因TIGIT上市、因TIGIT清盘的Biotech,以"失败后股价上涨"的方式完成了资本市场的荒诞注脚。
Arcus/吉利德:Fc-silent救赎论的破产。domvanalimab从一开始就走Fc-silent路线。2020年5月27日,吉利德与Arcus达成为期10年的战略合作:Arcus获1.75亿美元首付+2亿美元股权投资(33.54美元/股、溢价35%、约占10%股份),opt-in与里程碑合计最高12.25亿美元,吉利德另提供4亿美元研发支持;2021年11月吉利德行使三项期权(Gilead公告,2020-05/2021-11)。
domvanalimab的II期信号曾是Fc-silent阵营最大的希望:ARC-7(1L PD-L1≥50% NSCLC,151人)中domva+zimberelimab对比zimbe单药,mPFS 12 vs 5.4个月,HR 0.55,但95%CI为0.31–1.00——置信区间已经跨过1(JCO,2023;TPS8609)。这个信号当时被解读为"与CITYSCAPE相当且骨架更优";事后看,CI跨1本身就是外推风险的明牌警告。
终局在2025年底至2026年接连到来:STAR-221(1040人、近30国,1L HER2阴性胃/胃食管结合部/食管腺癌,dom+zim+化疗vs纳武利尤单抗+化疗)2025年12月12日被独立数据监测委员会建议因无效终止,OS未改善;II期EDGE-Gastric(n=41,ORR 59%、mOS 26.7个月)的惊艳信号同步归零。Arcus同日宣布研发重心转向HIF-2α抑制剂casdatifan及炎症/免疫小分子,凭约10亿美元现金转型,消息日盘前股价-16%(Arcus/Gilead官方声明/FierceBiotech,2025-12-12)。STAR-121(约720人,1L mNSCLC,dom+zim+化疗vs pembro+化疗)2026年4月20日经SEC披露已因无效终止;吉利德对Arcus资产的期权于2026年7月14日到期不予行使,十年长约收窄(FierceBiotech,2026-04-21)。
唯一仍待读出的domvanalimab III期是PACIFIC-8(约860人,不可切III期NSCLC同步放化疗后durva+domva vs durva+安慰剂巩固,主要终点为PD-L1 TC≥50%人群BICR评估PFS):截至2026年年中注册状态显示入组已完成,结果尚未公布(ClinicalTrials.gov NCT05211895)。这是Fc-silent路线、也是整个TIGIT单抗赛道在III期层面的最后一个悬念——若阴性,TIGIT单抗作为一个药物类别可以正式盖棺;若阳性,也只会是"巩固治疗+PD-L1高选择+durvalumab backbone"的窄门胜利,无法改变整体格局。
八、最早离场的人,与悄悄停下的人
大型药企中最早退出TIGIT的,恰恰是在行业顶点到来之前。安斯泰来的ASP-8374来自其2018年12月以约4.04亿美元收购Potenza获得的资产组合,是一个全人源、Fc失活的IgG4抗TIGIT抗体,曾与pembrolizumab联合开展约300人的I期试验。2020年10月30日,安斯泰来在季度管线更新中悄然将其列为"终止的I期肿瘤项目"——比罗氏BTD(2021年1月)、比2021年三笔数十亿美元BD都早了大半年(AdisInsight;1stOncology,2020-10)。当2021年全行业为"下一个PD-1"疯狂时,最早看到I期数据的安斯泰来已经离场。同一时间窗内,数据是可以读出"放弃"这个答案的,差别在于决策纪律。
BMS在TIGIT上有两条并行资产线,恰好覆盖两种工程哲学,也两次失意:自研的Fc-silent IgG1单抗renvistobart(BMS-986207)全球仅开展4项试验、最高停留II期,在Compugen COM701三联方案短暂亮相后即无实质推进;源自Agenus的Fc增强型CD96×TIGIT双抗BMS-986442(AGEN1777),2021年7月以2亿美元首付+最高13.6亿美元里程碑引入,其1b/2期试验在ClinicalTrials.gov已登记为Terminated(BMS公告,2021-07;BMJ Oncology,2026)。BMS最终把IO 2.0的资源压在了Fc-silent IgG4的LAG-3抗体relatlimab上——那是一个截然不同的结局。
其余玩家大多悄然止步:Mereo的etigilimab(最早进入临床的TIGIT抗体之一,未突变IgG1)仅完成23人I期,2024年报项目费用归零、列为寻求对外授权的非核心资产(Mereo 2024年报);Merck KGaA的dargistotug(未突变IgG1)I期58人数据显示单药中位PFS仅1.4个月、最佳缓解仅为疾病稳定(SD率32.5%,无确认缓解),从未进入III期(JITC,2025);辉瑞/Seagen采用糖工程化增强ADCC路线的SEA-TGT,登记的2项试验均已终止(BMJ Oncology,2026)。
九、中国军团:20.9亿元的学费与双抗转向
百济神州ociperlimab:中国资产的最大出海与最深投入。ociperlimab(BGB-A1217)是百济自主开发的未突变IgG1抗体,临床前即以强ADCC活性为卖点。2021年12月20日,诺华与百济达成选择权合作:3亿美元首付;诺华若在2023年底前行权另付最高7亿美元,行权区域覆盖美/加/墨/欧盟/英/日等,百济保留中国权益并拥有美国50%共同推广权(诺华公告,2021-12-20)。这是当年中国创新药最大出海BD之一。
然而诺华在III期数据读出前就选择离场:2023年7月,双方共同终止合作、权益退回百济——3亿美元期权费不予退还,这笔交易后来被业内称为百济"当年最佳BD决策之一"(BioSpace,2023-07)。百济独自推进的旗舰III期AdvanTIG-302(1L PD-L1≥50% NSCLC,ociperlimab+替雷利珠单抗vs pembrolizumab vs替雷利珠单抗,入组超过2000人)于2025年4月3日被独立数据监测委员会判定OS主要终点"不太可能达标"、建议终止;百济2025年Q1财报披露,截至2024年上半年该项目累计投入已达20.90亿元人民币(CancerNetwork,2025-04;百济SEC财报)。宫颈癌II期AdvanTIG-202的ORR仅23.2%(PD-L1+ 27.4%)。
表3.中国主要TIGIT资产现状(截至2026年中)
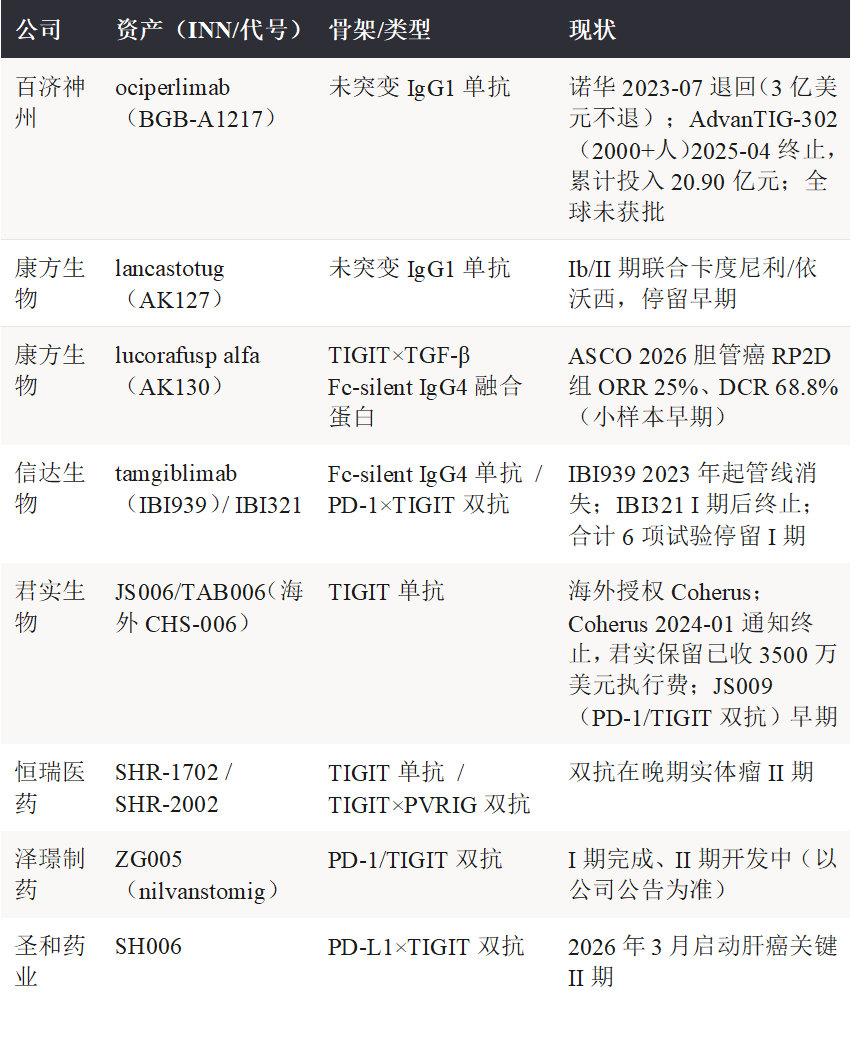
来源:各公司公告/财报、港交所披露、Patsnap Eureka(2026-05)、BMJ Oncology(2026)。
中国军团的轨迹清晰地分为两段:2021年前后以单抗me-too快速跟进,2023至2024年随西方III期失败潮悄然收缩——诺华退回百济权益、Coherus退回君实权益(3500万美元执行费落袋)、信达资产从管线消失;2024年之后的新增投入几乎全部转向双抗/融合蛋白(PD-1×TIGIT、PD-L1×TIGIT、TIGIT×TGF-β、TIGIT×PVRIG),与全球"单抗已死、双抗待验"的判断同步。这一幕与合成致死、ADC等赛道反复出现的模式同构:单抗me-too是学费,双抗与新模态才是留下的座位。
十、幸存者:双抗矩阵、PVRIG与最后一个III期
当单抗阵营全军覆没,赛道里还站着三类"幸存者",共同特征是不再赌"单抗+PD-(L)1"的简单叠加。
阿斯利康/Compugen rilvegostomig(AZD2936):PD-1×TIGIT双特异性抗体、Fc-silent IgG1骨架(TIGIT臂源自Compugen的COM902),一个分子同时阻断两个受体,理论上保证肿瘤微环境中TIGIT与PD-1在同一细胞上被同步封闭。早期临床ARTEMIDE-01给出混合信号:ICI经治人群83人、RP2D 750mg Q3W下ORR仅5.6%、mPFS 3.8个月——单药在PD-1耐药后活性有限;但在ICI初治、PD-L1 TPS≥50%扩展队列中,750mg组ORR达61.8%(1500mg组反降至36.7%,呈剂量-反应倒挂;均为小样本早期队列),TPS 1–49%组ORR 29%;安全性良好(imAE 18.1%、G3仅4.8%、无G4/5)(OncoDaily/PMC综述,2025-2026)。
阿斯利康据此推进了约10项III期的庞大矩阵,覆盖肺癌与消化道肿瘤:TROPION-Lung10(联合datopotamab deruxtecan对比pembro,PD-L1≥50%非鳞NSCLC,约675人)、ARTEMIDE-Lung02(鳞癌对比pembro+化疗)、Lung03(非鳞对比pembro+化疗,1160人)、Lung04(PD-L1≥50%对比pembro单药)、ARTEMIDE-Biliary01(胆道肿瘤)等(PMC12883807等,2025-2026)。截至2026年9月,上述III期均在进行中,尚无官方阳性读出公布;网络上流传的"rilvegostomig多项III期阳性"说法未经任何官方来源证实。BD层面,2025年12月16日AZ与Compugen修订协议:AZ追加6500万美元首付、BLA受理后再付2500万美元,Compugen保留最高1.95亿美元未来里程碑(Compugen/PRNewswire,2026-02)——在TIGIT资本全面退潮的2025年底,这是唯一一笔追加投入。
PVRIG/COM701:Compugen的抗PVRIG抗体代表"绕开TIGIT、打击平行代偿受体"的思路。其全球平台试验MAIA-ovarian(铂敏感复发卵巢癌维持治疗,单药、随机双盲安慰剂对照,60人2:1)于2025年7月21日完成首例给药,中期mPFS分析预计2027年Q1(Compugen公告,2025-07-21)。PVRIG轴能否独立成药,是TIGIT故事之外一个尚未关闭的科学问题。
PACIFIC-8:如第七章所述,domvanalimab联合durvalumab巩固治疗的这项约860人III期已完成入组、等待读出,是TIGIT单抗在III期层面最后一个未揭盅的试验。
十一、60亿美元的羊群
表4. TIGIT五笔主要BD交易明细
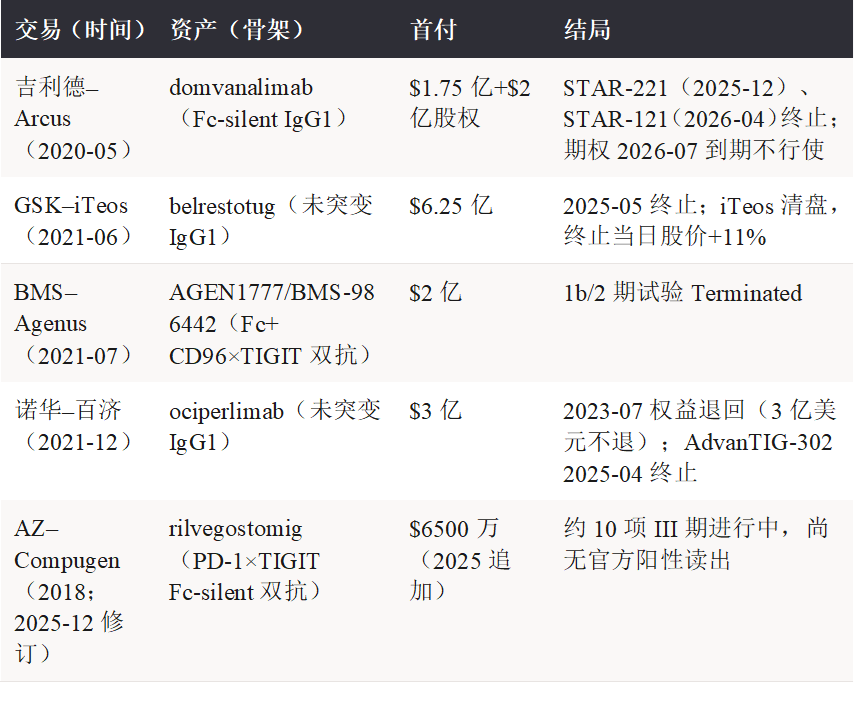
来源:各公司公告。五笔交易现金首付合计约13.65亿美元(若计入吉利德2亿美元股权投资则约15.65亿美元)、潜在总额超过50亿美元,绝大多数里程碑从未触发。
这些交易的潜在总额超过50亿美元,而绝大多数里程碑从未触发。加上各公司内部研发与试验执行成本,行业口径累计投入约60亿美元;BMJ研究按试验执行成本核算的口径为31亿至36亿美元、48,731名受试者。
资本市场的反应构成一组耐人寻味的对照:iTeos在GSK公告终止当日股价上涨11%(盘前+20%),因为市场将其解读为"止损+现金返还预期";Arcus在STAR-221终止当日盘前下跌16%,因为它是Fc-silent阵营最后的希望。同样是失败,"预期内的止损"与"最后信念的破灭"被差异化定价——而诺华2023年退回百济权益时支付的3亿美元"分手费",可能是整个故事中性价比最高的一笔支出。
从时间分布看,所有天价BD都集中在2020年5月至2021年12月这19个月的窗口期:彼时唯一的人体数据是CITYSCAPE这个135人II期(其中关键亚组29人)。交易价格锚定的不是数据,而是叙事——"下一个PD-1"。21家公司、30个资产、220项试验在5年内涌入同一靶点,机制同质化(8个先锋资产中7个未突变IgG1)、试验设计同质化、适应症同质化——后进入者几乎不可能靠me-too胜出,却要承担同样的失败成本。
结语:墓碑上的三行字
第一行,给机制:靶点是真的,药效是弱的。TIGIT生物学成立,但在PD-(L)1骨干之上、未选择人群中,阻断它的边际获益接近零,且可能被Fc毒性与通路代偿转为净损害。
第二行,给行业:信号是小的,赌注是大的。一个29人亚组的ORR数字,撬动了21家公司、30个资产、220项试验、48,731名患者和31亿至60亿美元。唯一的III期阳性随管线一起被埋葬,最清醒的退出者反而在狂欢开始前就已离场。
第三行,给后来者:救赎不在骨架,而在纪律。Fc-silent双杀之后,TIGIT的残余希望全部押注在双抗矩阵、PVRIG代偿通路与PACIFIC-8的最后悬念上。这些试验若想避免重蹈覆辙,需要的不是更好的故事,而是更硬的预测标志物、更克制的人群选择、更一致的对照设计,以及在II期信号面前保持怀疑的勇气。
下一个"下一个PD-1"出现时,CITYSCAPE的29人亚组,值得被每个决策者贴在案头。