
 五度妙笔
 企业透视镜
 API商城

 数据库
生物类似药可省1890亿美元,但AAM提示开发缺口和准入挑战
*题图仅做示意用
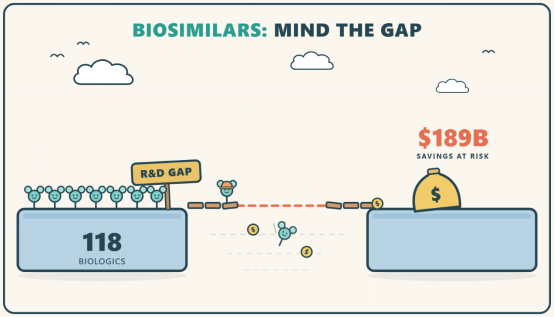
美国普享药协会(AAM)2026年《美国仿制药和生物类似药节约报告》显示,2025-2034年,美国将有118个原研生物制品失去专利或监管独占保护。IQVIA预计,若这些产品在独占期届满后均能迎来生物类似药竞争,未来十年美国医疗体系可在现有基础上额外节约1890亿美元。但截至统计时点,仅12个分子已有生物类似药研发项目,约90%的产品尚未形成研发管线。
此前识林曾报道,未来7年有超过5000亿美元市场的新药面临专利悬崖,其中多个“重磅炸弹”药物将迎来生物类似药竞争。
近九成未来到期产品尚无管线
AAM报告显示,2025年仿制药和生物类似药占美国处方药配药量的89%,约40亿张处方,但仅占处方药支出的11.6%,销售额为1060亿美元;原研药仅占11%的处方量,却占88.4%的支出,销售额达8040亿美元。
研发缺口在孤儿药相关产品中更为突出。118个未来到期产品中,75个产品获批孤儿药适应症;仅用于罕见病的产品因临床开发复杂和销售潜力有限,鲜有生物类似药研发。但在同时覆盖罕见病及较大患者群体的产品中,仅27%已有研发项目。
上市后使用情况高度分化
截至2026年7月,FDA已许可88个生物类似药,覆盖21个参照药,其中65个已上市。 但市场采用高度分化:生物类似药上市36个月后的平均治疗日份额为24%,其中雷珠单抗为8%,贝伐珠单抗却高达82%;多数产品的市场份额集中于一至两家企业。
不同供应渠道的差异尤其明显。由医疗机构直接采购并在诊疗中使用的生物类似药,上市36个月后的平均采用率为48%;经零售或药房供应给患者的产品平均采用率仅为28%。
FDA正在推进的可互换性与有效性比对研究改革
根据现行《生物制品价格竞争与创新法案》(BPCIA),可互换性认定是普通生物类似药许可之外的附加认定,并可能影响药师在州法允许范围内的替代行为。
FDA和国会近年均提出调整相关证据要求。2024年6月,FDA发布《证明与参照药可互换性的考量:更新》指导文件草案,提出对于需要重复给药的产品,申办者可基于比较分析和既有临床数据论证参照药与生物类似药之间转换或交替使用的风险;在适当情况下,转换研究(switching studies)不再作为常规要求。此外,参议院于2025年6月提出S.1954号《生物类似药要求精简法案》,拟取消生物类似药取得可互换性认定所适用的附加法定要求,使所有获FDA许可的生物类似药在法律上均视为可与参照药互换。
2025年11月,FDA又发布有关有效性比对研究的指导文件草案,提出若比较分析、药代动力学和免疫原性等证据已足以支持生物相似性结论,申办者可不再开展有效性比对研究。FDA指出,此类研究通常需耗时1-3年,平均成本约2400万美元,且识别产品差异的敏感性通常低于多项分析方法。
目前两份FDA指导文件仍为草案,S.1954号法案也尚未通过或生效。
支付与准入成为关键变量
上市后支付和返利机制可能削弱生物类似药的价格优势。对于由医疗机构采购并使用的药品,Medicare B部分通常按“平均销售价格(ASP)+参照药6%”确定支付限额;部分符合条件的生物类似药则可按“ASP+参照药8%”获得支付。
生物类似药上市后,相关市场药品的ASP在上市第二年平均下降24%,第三年平均下降39%;至第三年,参照药ASP平均下降23%。
但AAM指出,生物类似药企业为争取处方集准入,可能向保险计划或PBM提供返利。返利会被纳入ASP计算并压低后续支付基准;若医疗机构实际采购成本未同步下降,可能出现支付额低于采购成本的“报销倒挂”,从而降低医疗机构采购和使用生物类似药的意愿。
在商业保险市场,PBM通过处方集管理、返利谈判和药房结算影响产品覆盖。AAM认为,原研企业可通过较高标价和较高返利争取优先处方集地位,导致定价更低的生物类似药未必能够获得优先覆盖。对开发企业而言,获批后能否进入处方集、获得稳定支付并形成足够市场份额,将反过来影响其对未来项目的投资决策。
AAM呼吁打通研发与准入链条
针对上述研发与上市后采用障碍,AAM下设生物类似药委员会提出以下建议:
减少监管要求:减少不必要的有效性比对研究,并在适当条件下接受全球参照药数据;修改法律,取消可互换性认定的附加法定标准。
遏制专利丛林:限制原研生物制品企业通过重叠专利和诉讼延长独占、延迟竞争进入。
改善上市后准入:推动Medicare、PBM和健康计划在生物类似药上市时提供覆盖并促进使用,除非原研药单位成本更低。
调整药价谈判政策:修改《通胀削减法案》相关机制,减少政策时点和市场回报的不确定性,避免抑制生物类似药研发投资。
识林®版权所有,未经许可不得转载
识林网址:www.shilinx.com


