新药集中获批:热闹审批背后,红利为何难以落地?
发布时间:2026-09-17来源:药事纵横
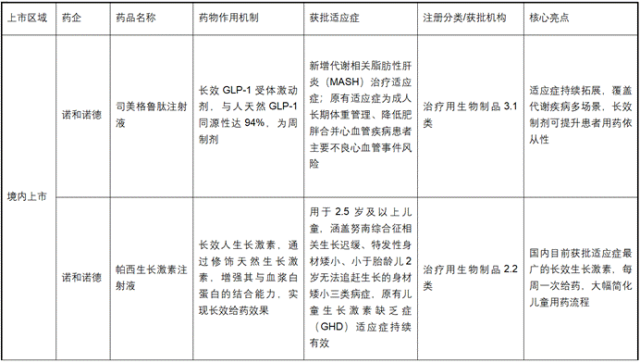
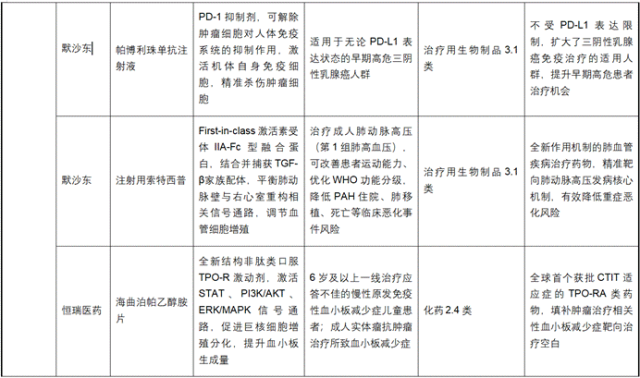
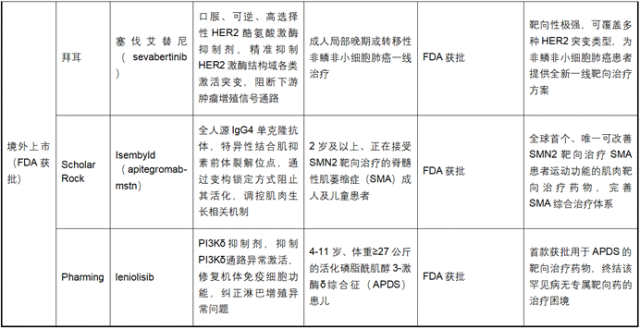
9月上旬这一波全球新药集中获批,算是给2026年下半年的创新药市场狠狠刷了一波热度。短短一周,8款新药扎堆官宣上市,覆盖代谢、肿瘤、血液、罕见病、肺血管病一堆赛道。表面看品类百花齐放,国产创新、海外First-in-class、爆款药扩适应症全都有,看着行情一片大好。但深耕医药行业久了,不会只看获批公告的纸面利好。新药获批不等于临床落地,更不等于患者获益。这8款药里,有的是真正解决临床几十年的老大难问题,有的是资本市场讲故事的增量利好,还有的属于“数据好看、落地极难”的小众创新。我不打算像常规行业稿那样流水式罗列每一款药品的机制、适应症、分类编号。本次我只挑本轮最能代表当下创新药行业现状的三款核心药物做深度拆解,结合临床真实使用痛点、业内争议点、定价可及性、商业化真实天花板谈实话。其余五款仅做快速盘点,重点突出差异、矛盾和真实行业现状,拒绝模板化好评堆砌。本轮最值得聊的三个品种:司美格鲁肽MASH新适应症、恒瑞海曲泊帕乙醇胺、FDA新批SMA肌肉靶向药Isembyld。一个是慢病超级单品的二次扩张与争议,一个是国产真正意义上的全球首创突破,一个是罕见病治疗范式升级但商业化基本无解的典型案例。这次司美格鲁肽在国内拿下MASH,也就是代谢相关脂肪性肝炎适应症,业内其实是一半欢呼、一半谨慎。普通大众只知道它能减肥、能护肝,但临床医生心里很清楚,MASH的治疗争议一直非常大。过去国内没有专用药,患者只能靠管住嘴、迈开腿,配合常规保肝药凑合治疗,一旦进展到肝纤维化,基本没有逆转手段。从这个角度说,司美格鲁肽的获批,确实补上了国内代谢肝病靶向治疗的空白,临床刚需是实打实的。支撑本次获批的核心III期试验数据很硬,大样本、多中心、长期随访,证明它可以有效逆转脂肪变性、降低肝纤维化进展风险。加上它本身是周制剂,患者依从性远优于每日给药的同类药物,人体同源性高,整体耐受度更好。叠加此前的减重、心血管保护适应症,司美格鲁肽已经不只是一款减肥药,而是完整的代谢慢病管理药物。第一,适应症落地存在过度诊疗风险。目前临床数据主要集中在中重度、伴随纤维化的MASH患者,对于大量轻度、无症状、仅体检发现脂肪肝的普通人群,是否需要用药、用药获益多少,目前没有统一结论。现在市场舆论过度神化该药,很容易出现普通脂肪肝患者盲目跟风用药的情况,属于典型的“技术超前、临床规范滞后”。第二,可及性是最大硬伤。MASH属于慢性病,需要长期持续用药维持效果,一旦停药大概率反弹。以目前司美格鲁肽的定价,普通家庭根本扛不住长年累月的用药成本。短期内进医保可能性不大,这就意味着这款救命药,大概率只会集中在高端医疗场景,基层患者依旧无药可用。创新红利出现了,但普惠红利完全没跟上。第三,长期安全性数据缺失。GLP-1类药物长期使用的胆道、胰腺风险,以及停药后的代谢反弹幅度,目前仍缺乏五年以上真实世界大样本数据。现在获批是基于短期疗效优势,但长期预后到底如何,业内一直有争议。如果说司美格鲁肽是外资爆款的稳健扩容,那本轮真正撑起国产创新门面的,只有恒瑞的海曲泊帕乙醇胺。很多人看不懂这款药的含金量。简单讲,这是本轮所有获批药物里,唯一真正意义上由中国企业完成全球首创、领跑全球适应症布局的品种。本次新增的肿瘤化疗所致血小板减少症适应症,让它成为全球第一个拿下CTIT适应症的TPO-RA药物,彻底打破了海外企业在血液靶向药领域的长期垄断。从临床上看,它解决了两个非常痛的痛点。一是儿童免疫性血小板减少症,过去儿童基本没有专属靶向药,临床上都是成人药减量使用,剂量靠估、安全性靠赌。海曲泊帕补齐了6岁以上儿童患者的精准治疗缺口,这是儿科血液领域实打实的进步。二是肿瘤患者化疗后的血小板降低问题,化疗减量、停药是肿瘤治疗的大忌,这款口服升板药起效稳、耐受性好,能最大程度保证肿瘤治疗的连续性。它虽然是全球首创,但赛道天生天花板低。CTIT属于辅助治疗场景,不是肿瘤核心治疗刚需药,患者随化疗周期用药,不需要终身长期服用,市场体量远不如慢病、主力抗肿瘤药。其次,国内临床医生的用药习惯非常固化,传统升血小板药物使用多年,想要颠覆固有用药体系,需要漫长的学术教育周期。更现实的问题是,国产创新药研发成本高,定价并不比进口同类产品低多少。在医保控费、院内压力极大的环境下,这款“技术含金量极高、赚钱难度极大”的国产首创药,未来大概率会出现“口碑极好、放量一般”的局面。这也是现在国产源头创新的普遍困境:创新有高度,商业无热度。再看海外FDA新批的Isembyld,这款药是罕见病领域的一次理念革新,但也是典型的“叫好不叫座”。在此之前,全球所有SMA药物,全部盯着修复神经、提升SMN2基因表达,解决的是“神经退变”问题,但解决不了患者肌肉持续萎缩、肌力不足的核心痛点。很多患者神经指标改善了,依旧站不起来、走不了路,生活质量提升极其有限。Isembyld第一次把治疗靶点从“神经修复”转向“肌肉保护”,通过抑制肌抑素活性,阻止肌肉消融、提升运动功能。业内试验数据非常亮眼,是目前唯一能实质性改善SMA患者运动能力的药物,治疗范式的突破价值毋庸置疑。首先,用药门槛极严苛,仅允许正在接受传统SMN2靶向治疗的患者联用,不能单药使用,大量晚期、未接受基础治疗的患者完全无法获益。其次,SMA本身就是超罕见病,叠加如此狭窄的适用人群,真实可用患者数量极少。再加上罕见病药的天价定价,这款药注定只能服务极少数患者,临床价值顶级,但商业价值极其有限。剩下五款新药,本轮属于补充性获批,没有颠覆性突破,简单做个整体梳理。诺和诺德长效生长激素扩适应症,补齐了各类儿童矮小症的用药空白,剂型优势明显,临床实用性强;默沙东K药扩至无PD-L1限制的三阴性乳腺癌,进一步普及免疫治疗获益人群;索特西普为肺动脉高压提供了全新机制的靶向方案;拜耳HER2靶向药补齐肺癌小众突变的一线治疗空白;leniolisib则解决了儿童罕见免疫病的无药可用困境。这几款药都是细分赛道的优质升级,但都谈不上行业范式革新。整体复盘这一轮审批热潮,我最大的感受是:如今的创新药行业,已经彻底告别“获批即胜利”的时代。现在的创新,呈现出非常割裂的两面。一方面,靶点越来越细、人群越来越精准、技术越来越前沿,国产药企终于真正摸到了全球源头创新的门槛,不再只会跟风仿制、fast follow。罕见病、儿童药、小众肿瘤亚型、慢病细分亚型,都有人愿意投入研发,行业创新结构确实在变好。但另一方面,创新的可及性难题越来越突出。好药越来越多,普通人用得起的好药却没怎么变。大量前沿新药、罕见病新药、首创药,困在高定价、窄人群、证据不足、医保准入难的僵局里。企业要回本、患者要平价、医保要控费,三方矛盾越来越尖锐。更现实的行业问题是,很多新药的获批,靠的是短期、小范围、替代终点数据,长期真实世界疗效、预后改善、生存获益,依旧缺乏过硬证据。临床医生不敢大胆用、患者不愿盲目试,最终导致很多创新药“批而不火、新而不用”。站在行业视角来看,这一轮新药潮最大的意义,不是诞生了多少款新药,而是印证了中国创新药的转型已经落地。我们不再只需要数量,更需要质量、落地性、普惠性。未来真正能活下来、能真正改变临床格局的创新,一定是既能解决真问题,又能兼顾患者可及性的产品。热闹的审批周期总会过去,但创新药“高端突破、落地艰难”的行业现状,才是整个行业需要长期面对的真实课题。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库