五度妙笔
 企业透视镜
 API商城

 数据库
国家医保局发布工作方案!医疗器械入院,要过三道"全国统一"的支付关
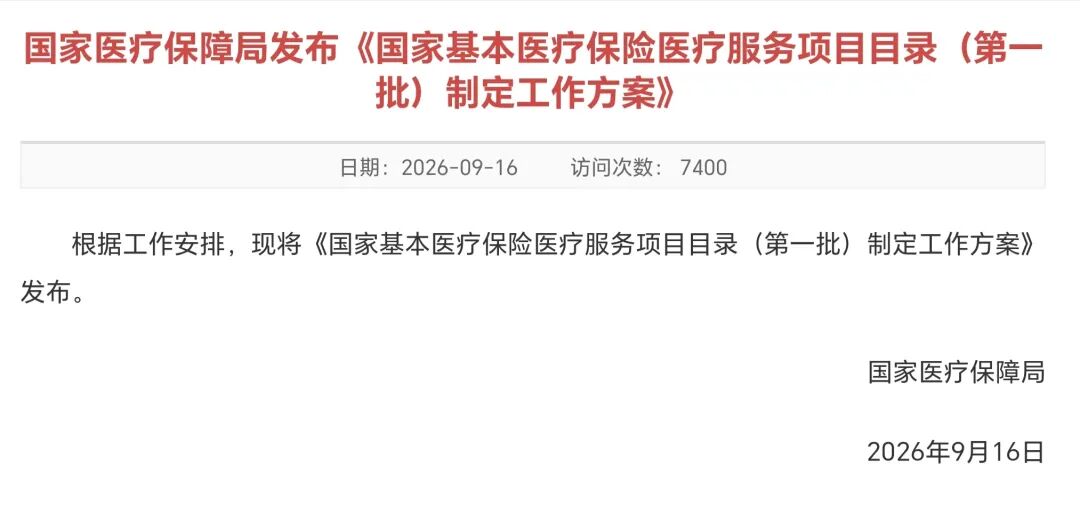
2026年9月16日,国家医保局正式发布《国家基本医疗保险医疗服务项目目录(第一批)制定工作方案》。这是中国第一次启动全国统一的医保医疗服务项目目录制定,意味着"哪些医疗服务基本医保可以付钱"这个问题,将逐步从各省自行管理走向国家层面统一框架。
最终确定的首批评审范围包括13类:心血管系统、呼吸系统、眼科、妇科、放射治疗、麻醉、护理、临床量表评估、口腔种植、辅助生殖、产科、放射检查、康复。
这个名单与5月28日征求意见稿发生了明显变化。征求意见稿原计划首批覆盖11类,其中包含多项中医类别;正式稿将心血管、呼吸、眼科、妇科、放射治疗、麻醉、护理等领域新增进入第一批,中医相关类别未出现在本次名单中。调整的结果是,第一批与医疗器械产业的关联度明显提高:心血管介入、大型影像检查、放射治疗、眼科手术、麻醉监护、康复设备等高度依赖器械和装备的领域,全部进入了首轮评审范围。
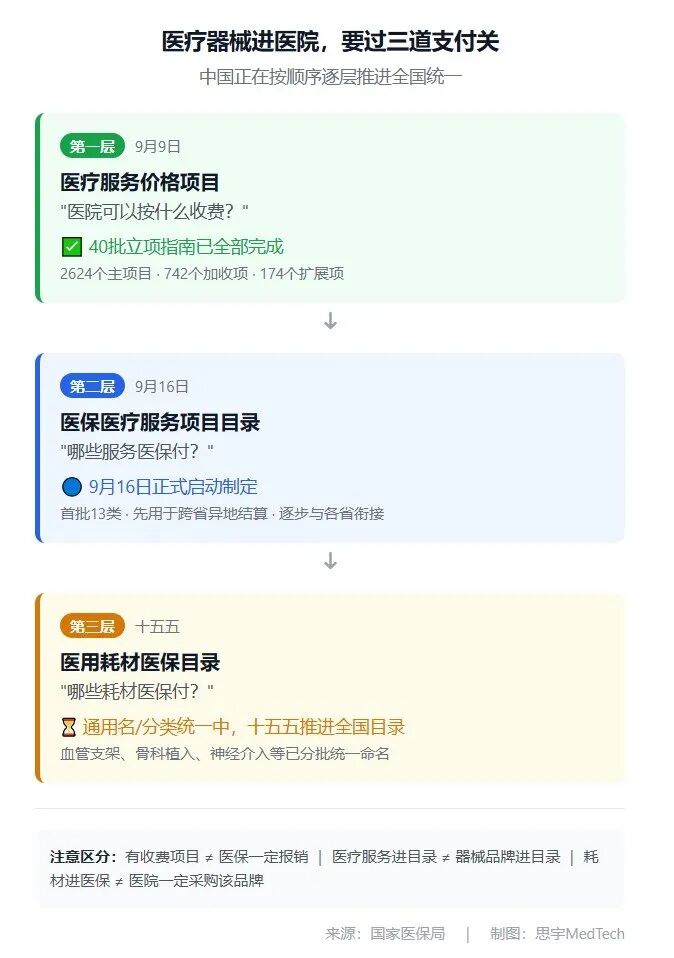
7天之前的9月9日,国家医保局刚刚宣布40批医疗服务价格立项指南全部完成,将过去各省4000余项至2万多项不等的收费项目重新规范为2624个主项目、742个加收项和174个扩展项。那次统一解决的是"医院按什么项目收费"。9月16日启动的目录制定解决的是另一个问题:"这些医疗服务项目中,哪些由基本医保支付"。
对医疗器械企业而言,这两步加在一起的意义是:中国医疗器械商业化正在完成支付基础设施的全国统一:先统一医院怎么收费,再统一医保报什么。而国家医保局在9月4日的国新办发布会上进一步明确,"十五五"期间还将推动医用耗材报销目录全国统一。
也就是说,医疗器械真正到达患者至少要经过三道支付规则,而国家正在按顺序逐道推进全国统一。
# 医疗器械企业要熟悉的三张"表"
第一层是医疗服务价格项目,解决的是"医院可以按什么名目收费"。过去各省价格项目从4000多项到2万多项不等,名称、内涵、计价方式都不统一。9月9日40批立项指南全部完成之后,全国框架已经统一为2624个主项目。这意味着从黑龙江到海南,同一类医疗操作的收费项目名称和内涵定义,第一次有了全国通用的标准。
第二层是医保医疗服务项目目录,解决的是"医保基金为哪些医疗服务付钱"。过去这完全由各省管理。A省把某项检查纳入医保,B省不纳入,患者跨省就医时经常遇到"同一个手术在不同地方报销范围不一样"的问题。9月16日启动的就是这一层的全国统一。
第三层是医用耗材医保目录,解决的是"哪些耗材由医保支付"。目前耗材是否报销、支付范围多大仍主要由各省管理。国家层面正在做的是先统一耗材的医保通用名、分类和编码:先让全国知道"这是什么耗材",再逐步决定"哪些耗材医保支付"。
三层之间的关系也需要厘清。医疗服务进入医保目录,不等于相关设备本身进入医保目录。某种耗材进入医保支付范围,也不等于医院就一定采购该品牌。但反过来,如果一项医疗服务连稳定的医保支付入口都没有,那么支撑这项服务的设备和耗材在实际临床中的使用量,必然受到制约。
# 为什么首批13类对器械企业重要
这次目录评审的对象是医疗服务项目,不是器械品牌。但13类中大量领域的医疗服务高度依赖器械和装备来实现,使得目录评审的结果会间接但深刻地影响器械的商业化。
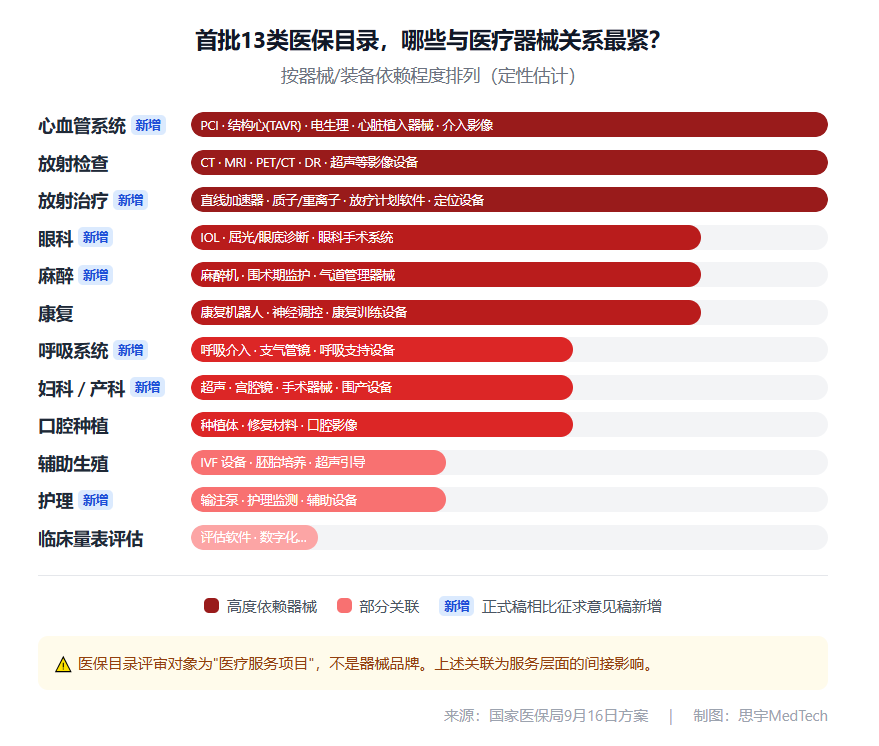
心血管系统可能是器械产业最值得观察的一类。冠脉介入、TAVR、电生理消融、左心耳封堵、先心病介入、心脏植入器械,这些技术的商业化高度依赖"术式支付"。企业经常讨论的是耗材多少钱,但医院实际面对的是手术服务项目、相关设备使用、医用耗材和DRG/DIP支付组成的一整套账。此次国家目录会首先判断哪些心血管医疗服务属于基本医保保障范围、是否有限定支付条件、效价比如何、会增加多少基金支出。这可能成为未来创新介入技术全国商业化的一条重要底层规则。
放射检查进入首批,对影像设备企业同样是重要信号。一台CT的商业逻辑并不止于医院采购:医院购入CT之后,患者接受检查,医院按"放射检查"医疗服务项目收费,医保决定这项检查能否支付以及限定条件。过去A省纳入、B省政策不同、异地患者又适用不同规则。全国目录逐步建立之后,服务名称和内涵已经通过价格项目指南统一,医保支付范围再逐步拉齐。对GE医疗、西门子医疗、飞利浦、联影等企业而言,这不会直接改变CT售价,却会影响检查项目的可及性、医院设备利用率、新检查技术的商业化节奏以及跨区域大型医院的业务逻辑。
放射治疗涉及直线加速器、质子/重离子治疗设备、放疗计划软件和定位设备;麻醉涉及麻醉机、围术期监护设备和气道管理器械;眼科涉及人工晶体、眼底和屈光诊断设备及手术系统;康复涉及康复机器人、神经调控设备。这些领域全部进入首批评审范围,意味着它们对应的医疗服务有机会在全国层面获得更一致的医保支付入口。
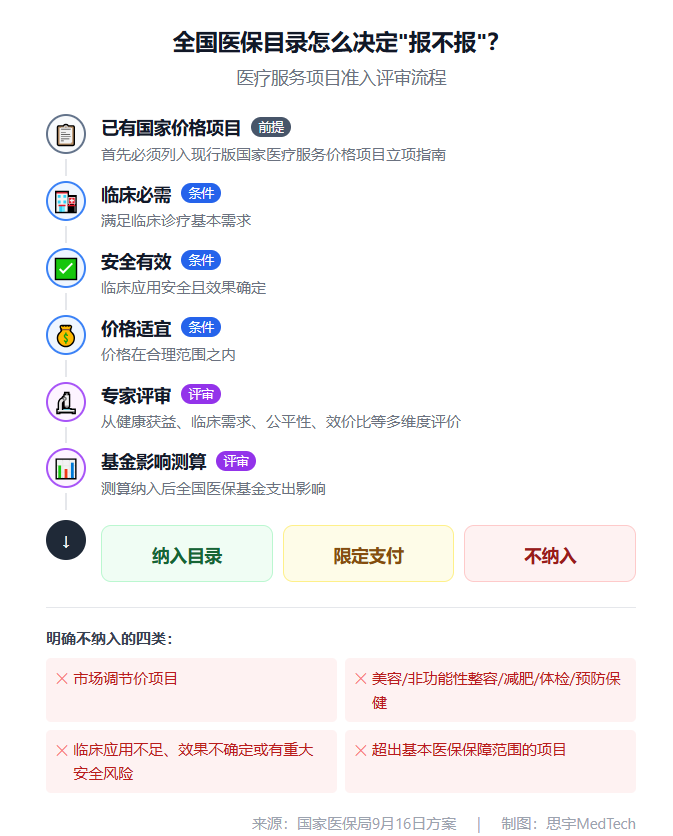
需要再次强调的是,进入评审范围不等于已经纳入医保。每个具体的医疗服务项目仍要逐项评审,不符合条件的项目完全可能不被纳入。
# "效价比"第一次应该被器械企业认真看待
正式方案明确,专家将从健康获益、临床需求、公平性和效价比等维度评审每一个医疗服务项目,同时测算全国医保基金支出影响。
这意味着一个器械技术对应的新医疗服务,即使临床效果好、设备先进、医生愿意使用,还可能需要回答:相比现有方案增加了多少健康获益?增加了多少费用?这样的付出是不是值得医保支付?
这与9月15日刚刚落地的"创新技术价格预立项"制度形成了清晰的组合。创新价格预立项允许新技术在产品尚未获批时就提前设计收费项目,把支付问题前移。但真正进入医保支付范围,还要过效价比这一关。前端解决的是"能不能收费",后端解决的是"医保愿不愿意付"。
对于创新器械企业,这实际上是一个越来越明确的信号:未来的医疗器械商业化不能只做NMPA注册和医院销售。从注册到价格项目、到医保目录、到耗材目录、到DRG/DIP、到医院实际使用,正在形成一条完整的支付链。卫生经济学证据和医保价值论证需要更早纳入产品商业化规划,而不是等到上市后才开始考虑。
当然这并不是说所有设备企业都要独立去做成本效果模型。很多成熟设备只是现有医疗服务的实现工具,它们更关心的是对应服务项目的医保支付是否稳定,而非自己主动去推动一个新项目进入目录。
# 为什么"先用于跨省异地结算"
国家医保局明确,全国目录制定后不会一夜之间替代所有地方目录。落地路径是先用于跨省异地就医结算,再逐步与各省医疗服务项目医保支付范围衔接。
这个选择是务实的。全国目录直接一步替代地方目录,容易造成不同地区基金承受能力差异、患者待遇突然变化、医院收费和医保信息系统大规模调整等连锁问题。先解决跨省异地结算中"同一个医疗服务到底算不算医保项目"这个最现实的痛点,再向各省目录逐渐统一,是一条可控的路径。
这也意味着改革是渐进的。2026年目录发布后,不会马上实现全国待遇完全一样。对企业而言,需要关注的不是一个时间点,而是一个过程:全国支付规则趋同的方向是确定的,但不同省份的实际报销范围、比例、起付线和DRG/DIP规则仍会在一段时间内存在差异。
# 下一块拼图:医用耗材全国目录
9月4日国新办发布会上,国家医保局已经明确,药品目录已基本实现全国统一,但医疗服务项目和医用耗材两个领域仍存在明显省际差异,"十五五"期间将推动两者全国统一。
医用耗材方面,目前的工作是统一通用名、分类和编码。血管介入支架、骨科植入材料、神经介入材料等已经分批完成统一命名。逻辑非常清楚:先让全国对"这是什么耗材"形成统一语言,然后才能进一步决定"哪些耗材医保支付"。
对于高值耗材企业,这可能是比单次集采更具长期影响的支付制度变化。集采解决的是价格问题;耗材全国目录解决的是支付范围问题:全国范围内,哪些耗材属于基本医保保障,哪些不属于。
# 几个容易误读的地方
第一,9月16日发布的是目录制定工作方案,不是最终目录。13类是本轮评审范围,每个具体医疗服务项目仍然需要逐项评审,纳入、限定支付或不纳入都有可能。
第二,不能说"CT、MRI、TAVR等器械进入国家医保目录"。医保目录评审的是医疗服务项目,不是设备品牌。器械通过它所支撑的医疗服务间接受到影响,但不是直接评审对象。
第三,医疗服务项目全国统一不等于全国价格统一。价格仍然主要由地方制定。即使一个医疗服务项目纳入国家目录,支付比例、起付线和DRG/DIP等规则仍然会影响患者和医院最终收到多少钱。
第四,正式方案取消了征求意见稿中的若干中医类别,只能说明第一批次安排发生了调整,不能解读为这些项目未来不会进入国家目录。
第五,口腔种植进入首批评审范围,不意味着种植牙将全部由基本医保支付。正式方案明确,市场调节价项目和超出基本医保保障范围的服务不纳入目录。
重点企业与机构 ▌知名医疗科技创新企业:美敦力 | 波士顿科学 | 开立医疗 | 爱尔康 | 微创机器人 | 罗森博特 | 科思明德 | 迈普医学 | 赛诺威盛 ▌知名医疗科技创新服务机构:八大处整形医学概念验证中心 | 通和立泰