五度妙笔
 企业透视镜
 API商城

 数据库
飞利浦停产美敦力退出!迈瑞医疗“趁虚而入”?
2026年9月15日,Mindray North America(迈瑞北美)正式宣布在美国市场推出SV70无创呼吸机。这款产品4月6日已取得FDA 510(k)许可(编号K252182,Class II连续呼吸机),FDA审批的主要对比设备(primary predicate)正是Philips Respironics(飞利浦伟康)的V60,一款在美国医院无创呼吸支持领域长期占据重要位置、但已于2022年8月停止销售的设备。
这次发布真正值得注意的,是迈瑞围绕SV70构建的整套迁移方案:SV70可兼容医院现有飞利浦V60相关配件,操作界面与迈瑞SV900/SV700统一,可接入BeneVision N系列患者监护系统。迈瑞明确将"减少重新培训和改造现有工作流"作为核心卖点。背后的目标很清晰:抓住飞利浦和Medtronic(美敦力)相继退出后,美国医院正在面对的一个持续数年的呼吸机换代周期。
# 两大巨头退出,换机窗口已经打开
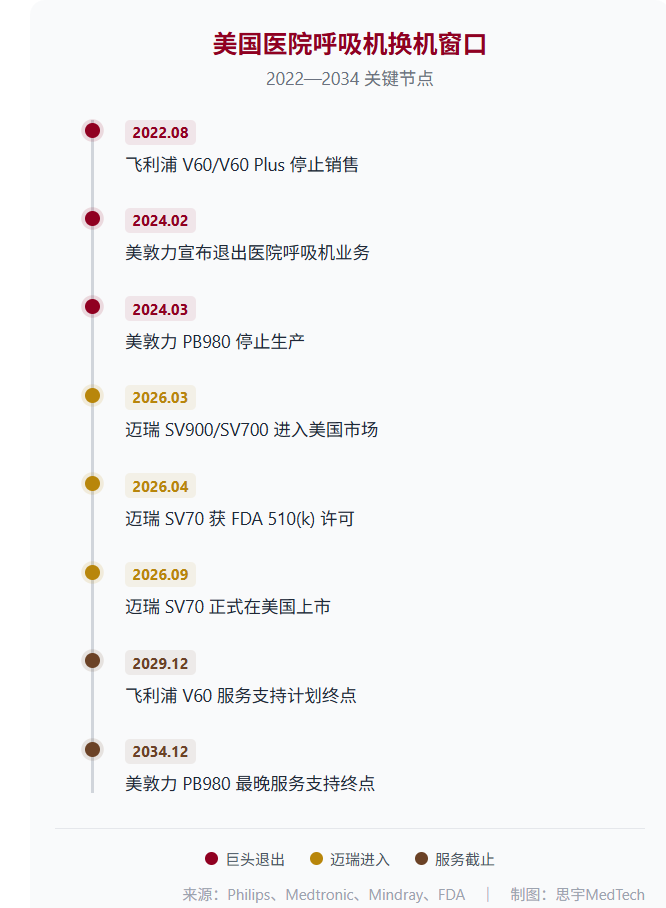
飞利浦V60/V60 Plus于2022年8月停止销售。飞利浦确认,在零部件可获得的前提下,对现有设备的服务支持计划持续至2029年12月。美国医院里大量在役V60短期内仍可继续使用,但未来三年多内必须完成替换。
美敦力的动作更为彻底。2024年2月,美敦力宣布退出Puritan Bennett医院呼吸机业务,PB980于2024年3月停止生产,服务支持按设备出厂日期提供最长约10年,最晚不超过2034年12月31日。
两家跨国巨头先后退出,使美国医院无创呼吸机市场出现了少见的供应商缺口。但需要强调,这是一个预计持续3至8年的渐进式换机窗口:医院会根据设备状况、服务合同到期时间和科室预算分批替换,不会一次性释放。
# 医院换掉V60,换的远不止一台机器
理解SV70的商业逻辑,需要先理解医院替换一批V60到底要处理什么。
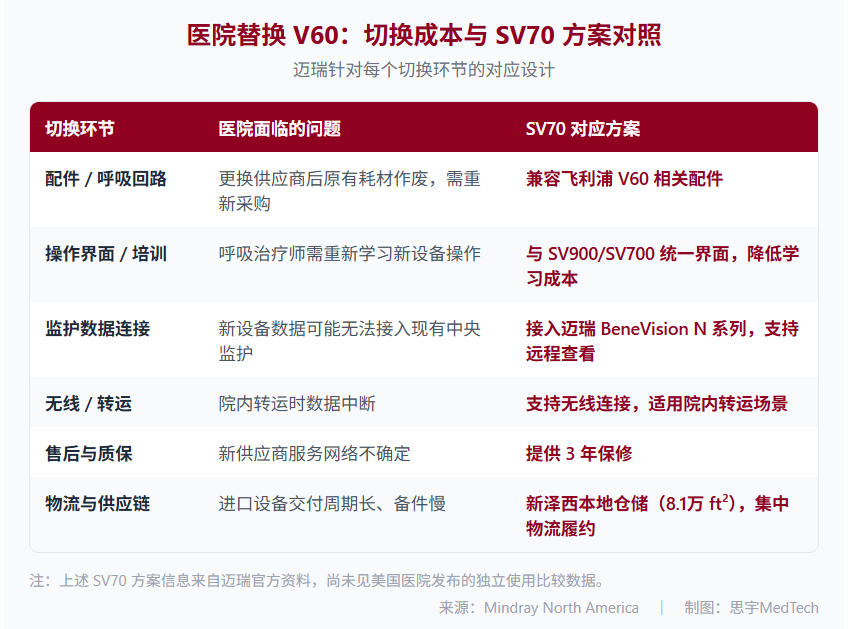
对一家美国医院来说,更换无创呼吸机涉及一整套工作流的改变:原有呼吸回路和附件能否继续使用,呼吸治疗师是否需要重新学习操作界面,新设备数据能否接入中央监护系统,售后工程师在本地是否可及,零部件供应周期有多长,能否按科室逐步替换。这些切换成本加总起来,往往比单台设备采购价格更能左右医院的决策。
迈瑞SV70的设计逐项针对这些环节。兼容V60相关配件,降低耗材更换成本;与SV900/SV700统一操作界面,医护人员跨型号使用无需重新适应;接入BeneVision N系列监护系统,支持在中央监护工作流中远程查看呼吸机数据;提供无线连接和3年保修。
需要指出几个边界。FDA将V60列为primary predicate,代表510(k)实质等同性比较路径,并不代表SV70与V60可完全互换或临床效果优于V60。FDA资料显示,SV70许可主要基于台架测试、系统功能测试和人因工程验证,未提交新的临床试验数据。"配件兼容""减少培训成本"等信息来自迈瑞官方口径,尚未见美国医院发布的独立使用比较。
SV70定位于无创呼吸支持平台,可在无创通气(NIV)与高流量氧疗(HFOT)之间切换,适用于体重≥20 kg、能够自主呼吸但存在呼吸衰竭、慢性呼吸功能不全或阻塞性睡眠呼吸暂停的成人和儿童患者,并不替代ICU有创呼吸机。迈瑞SV900/SV700承担更完整的有创、无创和高流量氧疗平台角色,SV70补齐的是聚焦无创通气的产品层级。
# 从单品准入到急重症平台:迈瑞2026年北美连续动作
SV70并非孤立事件。迈瑞2026年在北美的几步棋连起来看,路径非常清晰。
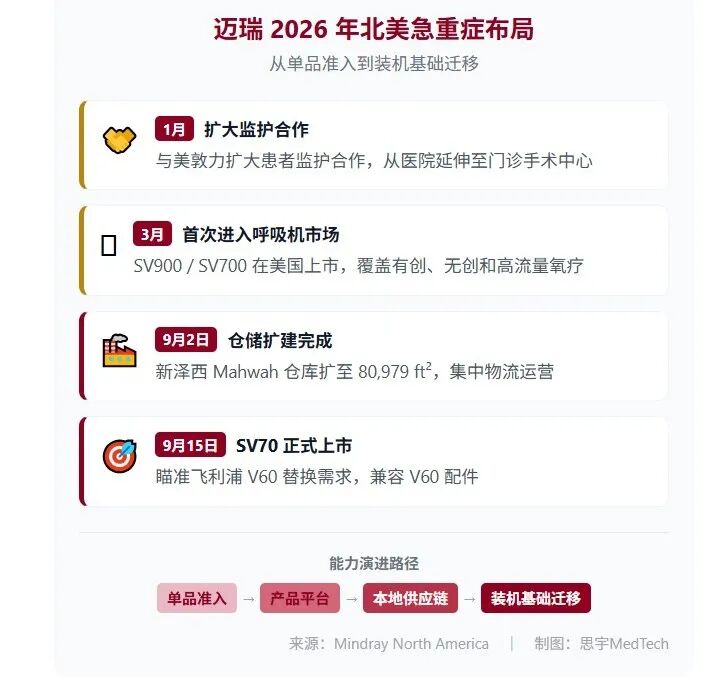
2026年1月,迈瑞与美敦力扩大患者监护领域合作,从医院延伸至美国门诊手术中心(ASC)。3月18日,迈瑞北美首次在美国推出SV900和SV700医院呼吸机,正式进入呼吸机市场,覆盖有创、无创和高流量氧疗。9月2日,新泽西Mahwah仓储设施完成扩建,新增46,314平方英尺,总面积达80,979平方英尺(约7,523平方米),用于集中物流运营、提升订单履约效率。9月15日,SV70上市,明确瞄准V60换机需求。
这条时间线显示,迈瑞在美国急重症领域正在构建"患者监护+呼吸支持+数据连接+本地物流和服务"的平台方案。对大型医院系统而言,供应商能否提供跨产品线协同和统一服务体系,是长期合作的重要考量。
需要区分的是,Mahwah仓储扩建是物流设施,并非美国本地制造基地。迈瑞目前在美国的布局侧重物流履约和服务网络。迈瑞2026年上半年国际业务收入约94.71亿元人民币,同比增长13.67%,占公司总收入53.37%,国际业务已成为最大收入来源。但国际收入覆盖全球多个市场,目前没有可靠公开数据披露美国呼吸机的具体销量或市场份额。
# 中国器械出海:从"卖设备"到"接装机基础"
跨国巨头退出成熟产品线,在医疗器械行业并不罕见。一个业务即使拥有庞大装机基础,也可能因利润率、召回成本、集团战略调整等原因被放弃。对后来者而言,这类退出打开的窗口比正面挑战对手最强产品线更现实:成熟市场客户黏性极强,冷启动获客的难度远高于承接已有需求。
迈瑞此次做的事,更接近成熟设备行业中的替换市场策略(replacement market strategy):在巨头主动退出后,用降低切换成本的方式,把对方留下的装机基础逐步转化为自己的平台客户。配件兼容降耗材成本,统一界面降培训成本,监护连接降信息化改造成本,本地仓储降供应链风险。每一项都在减少医院更换供应商的摩擦。
这与过去中国器械企业出海的主流路径有显著区别。传统模式围绕FDA注册、寻找代理商和逐家医院竞争展开,核心竞争力常落在性价比。迈瑞此次面对的场景是:对手主动腾出了有真实临床需求、有确定换代时间表的存量市场,关键在于谁能让医院的迁移最平滑。
# 仍需跟踪的几个问题
机会确实存在,但兑现需要时间。飞利浦V60服务支持计划持续至2029年底,美敦力PB980部分设备支持延续到2034年,医院会按自身节奏分批更换。同时美国市场仍有Hamilton Medical(汉密尔顿医疗)、Dräger(德尔格)、Nihon Kohden(日本光电)、Getinge(洁定)等呼吸机厂商在位,飞利浦和美敦力退出后空出的份额并非只有迈瑞一家在竞争。
美国大型IDN(整合型医疗网络)的采购决策涉及GPO合同、售后覆盖、网络安全审查、信息系统整合和长期总拥有成本等多个维度。迈瑞能否持续进入头部IDN标准供应商名单,需要后续订单数据验证。
未来最值得跟踪的指标包括:迈瑞在美国大型IDN中的呼吸机装机量和订单进展,SV系列与BeneVision监护系统在同一医院内的协同渗透率,以及美国市场收入在迈瑞国际业务中的占比变化。
对中国医疗器械企业而言,迈瑞正在示范的路径值得研究:全球化的下一阶段,可能在于识别成熟市场中巨头退出、设备换代和医院平台标准化带来的结构性机会,并用产品兼容、流程适配、数据连接和本地服务能力,将这些机会转化为长期客户关系。
重点企业与机构
▌知名医疗科技创新企业:美敦力 | 波士顿科学 | 开立医疗 | 爱尔康 | 微创机器人 | 罗森博特 | 科思明德 | 迈普医学 | 赛诺威盛
▌知名医疗科技创新服务机构:八大处整形医学概念验证中心 | 通和立泰