
 五度妙笔
 企业透视镜
 API商城

 数据库
“锁订单、锁物料”!订单排至2028及以后,机构强call光通信方向|研选回顾
日前,中金公司发布研报称,“锁订单”、“锁物料”成为第27届光博会调研关键词,2027年需求确定性进一步提高。部分高速光芯片企业订单排期已延伸至2028年及以后,光模块订单能见度覆盖2027年及以后。
👑《研报金选》持续关注光通信领域投资机会。7月22日解读的公司为精密光学元件/光通信器件厂商,深度受益于AI算力带动的光模块、光互联升级浪潮。
根据半年报,上半年公司归母净利润同比增长71.57%,同时宣布设立全资子公司,加码光通信相关布局,进一步强化其在光器件领域的成长预期。截至9月18日收盘,二级市场最高涨幅接近70%。
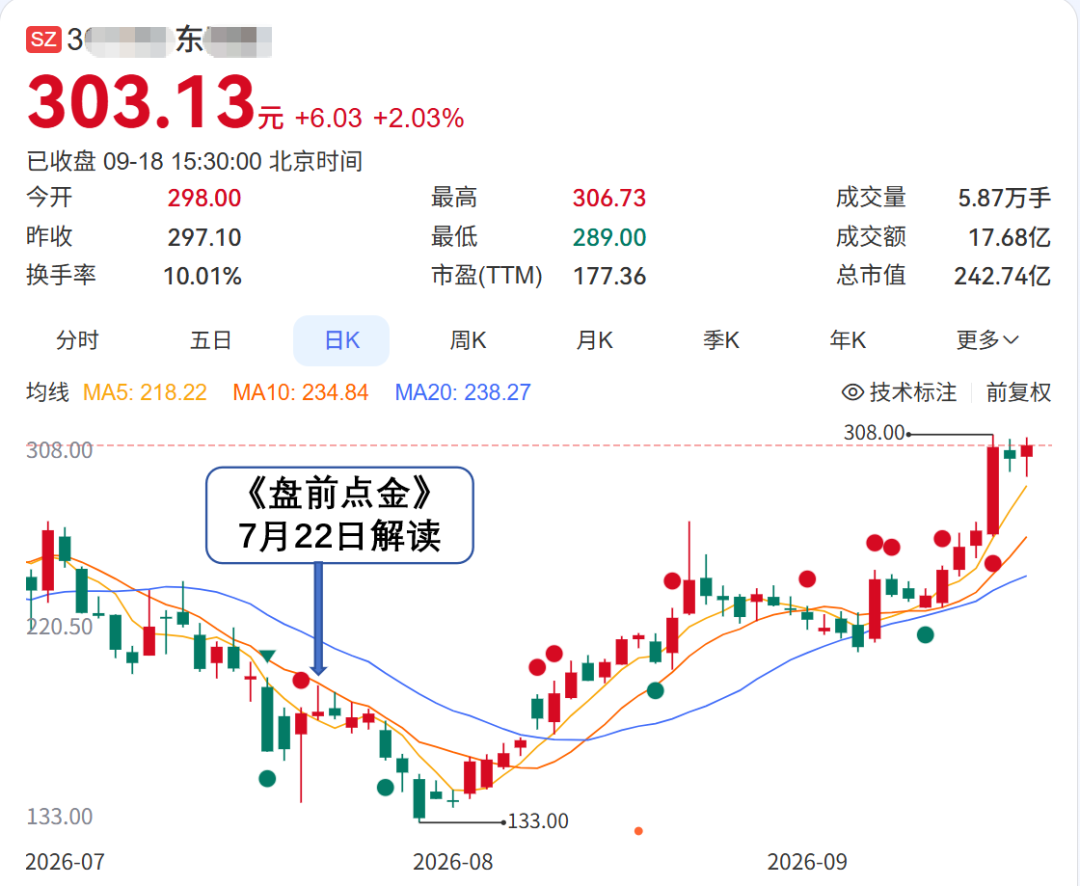
7月22日解读研报:
元器件|卡位高速光模块上游关键环节,单客户价值量跃升+产能爬坡加速,订单饱满锁定未来三年高增,2028年剑指8.1亿净利
内容摘录:
东**(****.SZ)发布2026年半年度业绩预告,预计上半年归母净利润8500万-9500万元,同比增长67.7%-87.4%;扣非净利润8400万-9400万元,同比增长68.8%-88.8%。公司卡位光隔离器、滤光片等稀缺光学赛道,产能扩张落地,业绩加速放量。预计2026-2028年营收15亿元、27亿元、37亿元,归母净利润2.5亿元、5.5亿元、8.1亿元,对应PE分别为59倍、27倍、18倍。
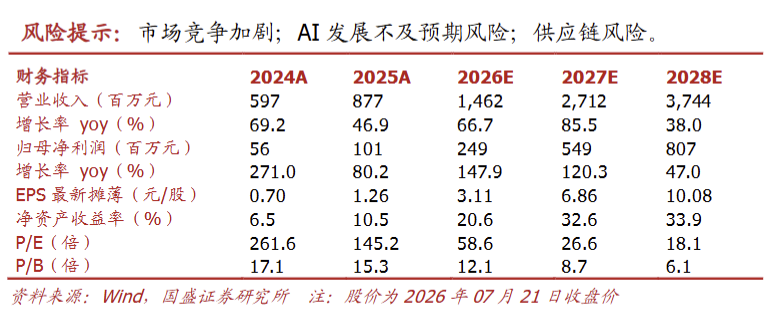
①业绩表现:拐点显现 高增延续
②核心赛道:卡位稀缺 量价齐升
公司卡位核心稀缺光学赛道,光隔离器景气度持续高企。光隔离器是800G/1.6T高速光模块(尤其是硅光方案)必需组件,上游法拉第旋光片为高速光模块放量卡脖子环节。公司前瞻布局该赛道......
③产能释放:滤光片放量 打开增量
※《研报金选》重点圈出了机构观点及风险提示,可持续关注。(更多请订阅《研报金选》)
《研报金选》近期内容:
① 行业丨化工AI新材料迎来景气拐点!六大细分赛道集体扩容,配置窗口已然显现
② 公司丨全球前十唯一中国面孔,半导体耗材新品过验,净利3年从5.98亿冲向14.3亿
......
想看“金选”研报?请订阅
👇

研报金选
👑第一财经“王牌”资讯产品
点击订阅《研报金选》👈
让每一次研报阅读,
都变成一次精准的投资预判!
全年订阅,仅需3288元!
(每天仅需9元,即可畅读过往+最新内容)


