上市首日大涨超70%信诺维,管线价值兑现与创新药企成长
发布时间:2026-09-18来源:药事纵横
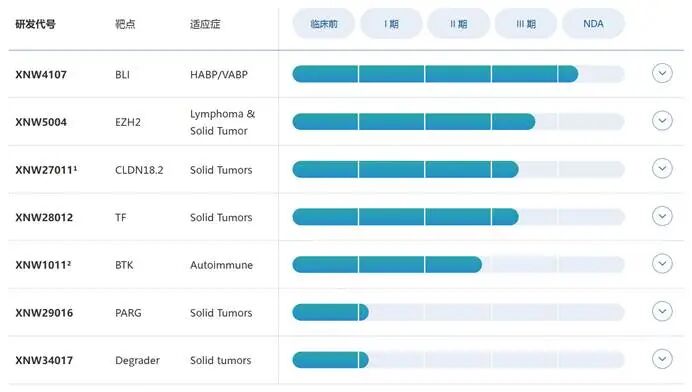
9月16日信诺维科创板上市,开盘涨幅超72%,市值一度突破200亿,放在当下的医药市场环境里,是非常超预期的表现。很多人第一反应是新股炒作、流动性溢价。其实,现在的二级市场对未盈利创新药公司早已不再宽容,单纯靠管线讲故事、靠研发堆数据的Biotech,基本很难获得高估值。信诺维能从120亿发行估值直接被资金抬到200亿级别,核心原因只有一个:市场终于开始给国内真正跑通闭环的创新药企重新定价。纵观国内创新药行业,绝大多数未盈利Biotech都卡在同一个死循环:持续烧钱研发、依赖股权融资续命、产品落地周期漫长,商业化和现金流遥遥无期。但信诺维是极少数跳出这套逻辑的公司。它没有卖过一粒药,却能实现年度盈利;核心管线不靠国内内卷拼价格,靠全球BD兑现真实价值;后期管线四条全线开花,横跨肿瘤、抗感染两大赛道,没有单点爆雷的致命风险。图1. 信诺维核心管线一、市场最大误区:首日大涨不是情绪,是商业模式溢价
新股上市前五日不设涨跌幅、流通盘小,确实会放大波动,但这只能解释“涨幅大”,解释不了“资金敢在高位接盘”。真正的核心差异,是信诺维拥有国内Biotech几乎独一份的经营模型:BD现金流反哺研发,不靠融资续命。业内人都清楚,2023到2024年公司持续亏损是创新药企的常态,重研发投入必然带来财务承压。但2025年的盈利转折,含金量极高。这不是政府补贴、理财收益带来的纸面利润,是实打实的全球产业买单。和安斯泰来的XNW27011交易,是整家公司商业模式的定海神针。安斯泰来本身就是CLDN18.2赛道的资深玩家,手握成熟上市产品,完全清楚这个靶点的临床痛点和产品短板。在这种前提下,依然掏出1.3亿美金首付款锁定海外权益,后续还有十几亿美金阶梯里程碑和销售分成,本质是国际顶尖药企对信诺维研发能力的硬核尽调背书。更关键的是,这笔交易不是一锤子买卖。后续2500万美元临床里程碑落地、XNW1011分层授权带来的825万美元收益,证明公司的BD不是单次运气,而是可复制的商业化能力。时至今日,信诺维可以说已经了跑通“研发立项—临床验证—全球授权—现金流回流—再投入研发”的闭环。这次IPO募资叠加原有现金储备,最大的价值不是钱多,而是容错率高。创新药企最被动的阶段,就是临床III期烧钱周期,很多公司为了续命,不得不在关键数据出炉前低价出让权益、稀释股权。信诺维现在的现金储备,足以支撑它等待所有核心管线的关键数据落地,手握等待数据的选择权,这是当下资本市场最稀缺的估值溢价。二、管线真实含金量:不看数量,看差异化和确定性
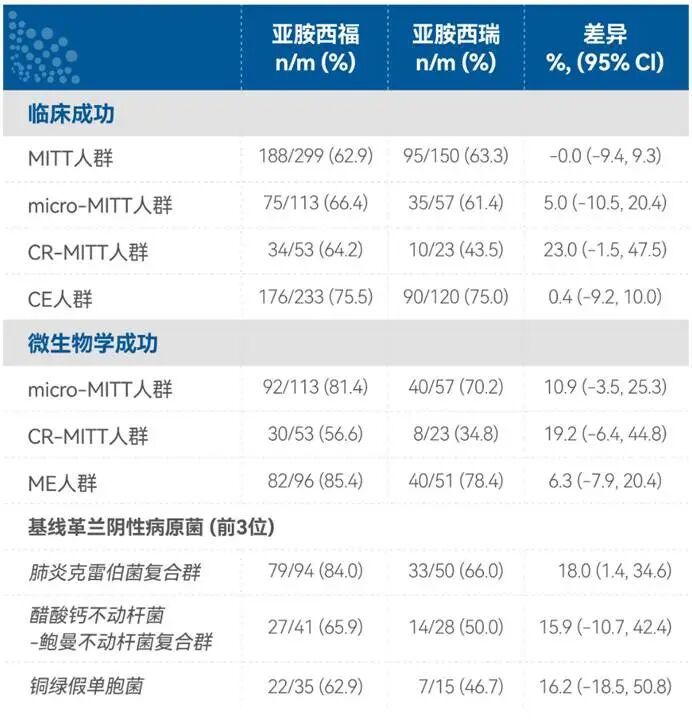
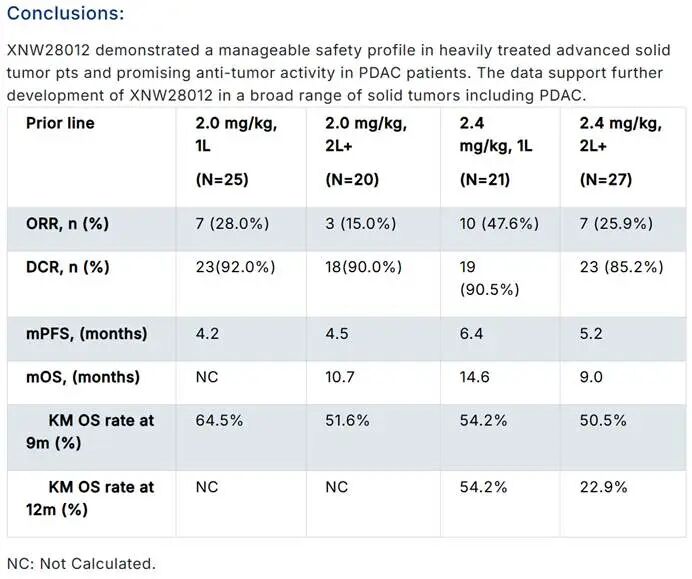
市面上很多药企管线看着琳琅满目,实则全是同质化内卷,临床数据好看但没有差异化,上市即面临红海竞争。信诺维的四条后期管线,每一条的逻辑都完全独立,分别解决不同赛道的真实临床痛点,没有无效管线。XNW5004是目前公司兑现速度最快的肿瘤管线,也是最被低估的品种。业内对EZH2抑制剂的普遍认知是小众血液瘤靶点,但信诺维这款药打破了靶点局限。在PTCL适应症上,70.3%的ORR、15.7个月的mPFS,对比国内同类产品普遍三成左右的缓解率,优势肉眼可见。而且它不挑EZH2突变状态,野生型、突变型患者均能获益,这在滤泡性淋巴瘤治疗中是颠覆性的优势。市场现在只定价了它的血液瘤价值,但真正的弹性在前列腺癌实体瘤赛道。目前联合用药的早期数据已经展现出超长生存获益,一旦后续随机对照数据验证有效性,这款药会直接从小众血液瘤药物,切换成千亿级实体瘤品种。唯一需要警惕的是海外同类药物的安全性风波,后续长期用药的第二原发肿瘤风险,会是后续临床跟踪的核心重点。亚胺西福是公司最稳的基本盘,也是市场关注度最低的隐藏底牌。很多人觉得抗生素赛道传统、想象力不足,但在产业端,耐药菌感染是真正的刚性刚需。院内革兰氏阴性菌耐药问题逐年加剧,HAP、VAP病死率极高,临床可用新药极其稀缺。它的全球III期试验设计非常扎实,头对头对标进口主流药物,成功达成非劣效终点,且在耐药菌亚组中展现出更好的趋势。作为公司首款即将商业化的产品,它的意义不在于估值弹性,而在于完成团队商业化能力的从0到1。研发做得好的药企很多,但能把药卖得好的药企极少,亚胺西福的上市落地,会补齐信诺维的能力短板。图2. 亚胺培南与福诺巴坦III期临床研究结果对比XNW27011的核心竞争力,我认为是宽人群优势,而非单纯的高ORR。现在国内CLDN18.2 ADC扎堆内卷,各家都在比拼高表达人群的缩瘤数据,但真正的临床痛点是大部分患者属于低表达人群,无药可用。XNW27011把入组门槛下探到20%肿瘤表达比例,依然能维持超高缓解率,这是安斯泰来愿意重金接手的核心逻辑。高ORR只是表象,更大的患者池、更广的适用场景,才是这款药的长期壁垒。后续III期只要能稳住生存获益,赛道格局会直接重塑。XNW28012是公司弹性最大、博弈性最强的管线。胰腺癌一直是临床最难攻克的癌种,后线治疗几乎无有效方案。该药物无需TF靶点筛查,临床使用极其便捷,后线患者依然能拿到9个月的中位生存期,放在过去是极具竞争力的数据。当然必须客观正视风险:今年新型RAS抑制剂抬高了胰腺癌的治疗天花板,后续患者治疗序列会发生变化,这会间接影响XNW28012的适用人群。但它的III期试验聚焦极后线患者,逻辑上不会被新疗法直接替代,一旦随机OS数据阳性,依然会成为胰腺癌后线的标杆药物,估值弹性极大。图3. XNW28012在晚期实体瘤患者中的I/II期临床研究结果三、真正的长期价值:摆脱单品依赖,具备平台迭代能力
二级市场给创新药企估值,分两个阶段:第一阶段是单品估值,看核心管线值多少钱;第二阶段是平台估值,看公司能不能持续产出新药。目前信诺维正处于两个阶段的过渡期。如果只看单品,四条管线可以逐一拆分SOTP估值,对应的发行估值已经合理。但市场愿意多给溢价,是因为公司已经证明了自己的研发不是单次运气。ADC、小分子靶向、抗感染、蛋白降解,几条完全不同的技术路线、不同疾病赛道,都能产出优质资产、获得国际药企认可,这说明公司的靶点选择、临床设计、风险把控是体系化能力,而非偶然。这也是它和市面上多数Biotech的本质区别。很多公司靠一个靶点、一个平台吃饭,一旦赛道逻辑失效,整家公司估值直接崩塌。信诺维多赛道、多技术平台的布局,天然具备抗风险能力,单一管线失败不会伤及公司根本。叠加本次上市募资带来的充足现金流,公司已经进入“研发自主、节奏自主、变现自主”的阶段。不用为了融资迁就市场,不用为了现金低价出让权益,可以踏踏实实等待临床数据、推进商业化落地。这种主动权,是现阶段创新药企最核心的稀缺资产。四、客观风险与后续定价逻辑
当前200亿左右的市值,已经包含了较强的预期溢价,后续股价上涨不再靠情绪,只能靠实打实的数据兑现。首先,多条核心管线的III期临床结果、NDA审评进度,是短期最大的催化和风险来源;其次,公司首次商业化试水,亚胺西福的入院速度、销售放量情况,将直接验证团队的市场化能力;最后,赛道内卷加剧、新疗法迭代加速,会持续压缩老品种的市场空间。简单来说,市场现在给的估值,已经不是“管线价值”,而是“平台价值”。而平台价值的验证,需要未来两年持续的临床数据、商业化数据、新的BD交易来支撑。写在最后
信诺维的上市暴涨,本质是市场对国产创新药新范式的认可。过去行业拼的是研发投入、管线数量,现在拼的是现金流、兑现能力、全球认可度和商业化闭环。信诺维用BD反哺研发的模式,解决了创新药企的生存痛点;用差异化管线布局,解决了成长痛点;用平台化研发体系,打开了长期成长空间。它不是完美的公司,依然要面对临床不确定性、商业化考验和行业竞争压力,但它走出了一条区别于传统Biotech的成熟路径。短期股价波动只是表象,真正的行业变革是:A股创新药的定价逻辑,正在从“炒故事、炒管线”,转向“炒能力、炒兑现、炒闭环”。信诺维的上市,刚好踩在了这个行业拐点之上。[1] Safety, efficacy, and pharmacokinetics of XNW28012, a tissue factor antibody-drug conjugate (ADC) with topoisomerase 1 inhibitor (TOP1i) payload, in patients with advanced solid tumors: Results from a phase I/II study.[3] 重磅首发,破局耐药|亚胺培南/福诺巴坦亮相2026 ESCMID.作者介绍:Ketty,主要从事药物研发和科普,制药行业政策和发展研究工作。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库