五度妙笔
 企业透视镜
 API商城

 数据库
116笔交易创阶段新高:CGT资本正在从早期故事转向临床兑现,中美成为核心投融资阵地
经历一轮融资降温与行业估值回调,CGT 赛道的资本态度一直备受市场关注。2025 年数据呈现十分典型的结构性矛盾:产业 BD 交易数量持续走高,但一级市场融资事件有所回落。资本并未撤离 CGT 赛道,但投资逻辑已经发生显著改变,对资产成熟度、临床验证数据的门槛大幅抬升。
本文基于摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》第四章,文中严格区分产业 BD 交易与企业一级投融资。全文采用狭义CGT口径,覆盖体外基因修饰细胞治疗、体内基因治疗和非基因修饰细胞治疗,不含独立RNA疗法。
细胞治疗可分为体外基因修饰细胞治疗(如 CAR-T、TCR-T、基因编辑细胞产品)和非基因修饰的传统细胞治疗(如干细胞等);基因治疗以 AAV 体内基因治疗为典型代表。
2025年全球CGT交易数量达到116笔,同比增长28.9%;披露的预计交易总规模为279.8亿美元,同比增长92.6%。在披露金额的交易样本中,报告测算平均每笔规模约为12.2亿美元,约为2024年的2.1倍。
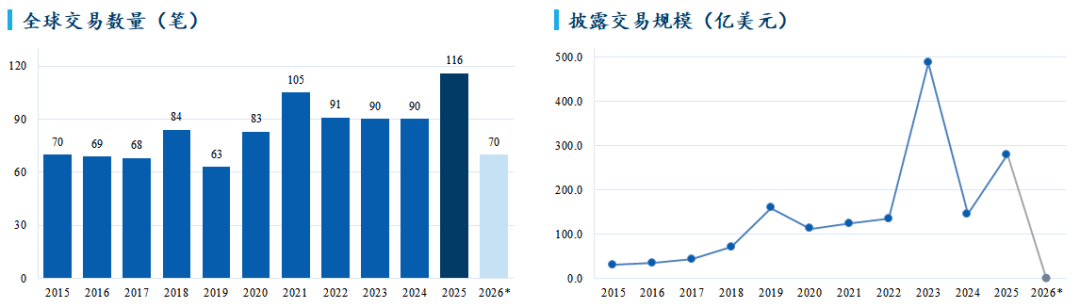
图1 2015—2026年全球CGT交易数量与披露规模|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
本章节统计交易范围包含授权许可、合作开发、并购收购、资产转让等涉及药品 / 技术资产权属转移的合作;经销分销、CRO 技术服务、产品供货、政府采购等不发生核心资产权益变更的业务不计入统计口径。
交易数量与披露潜在总价值同步走高,反映大型药企仍在持续补齐 CGT 管线资产。需要注意,账面总价值不等于一次性现金交割,首付款、各阶段研发里程碑、销售提成需要拆开单独评估。
2021-2025年,临床阶段资产持续构成交易核心,占比约45%-63%。与此同时,注册或上市阶段资产的占比由2015年的12.1%提升至2025年的27.7%;早期资产占比则由58.2%下降至18.8%。
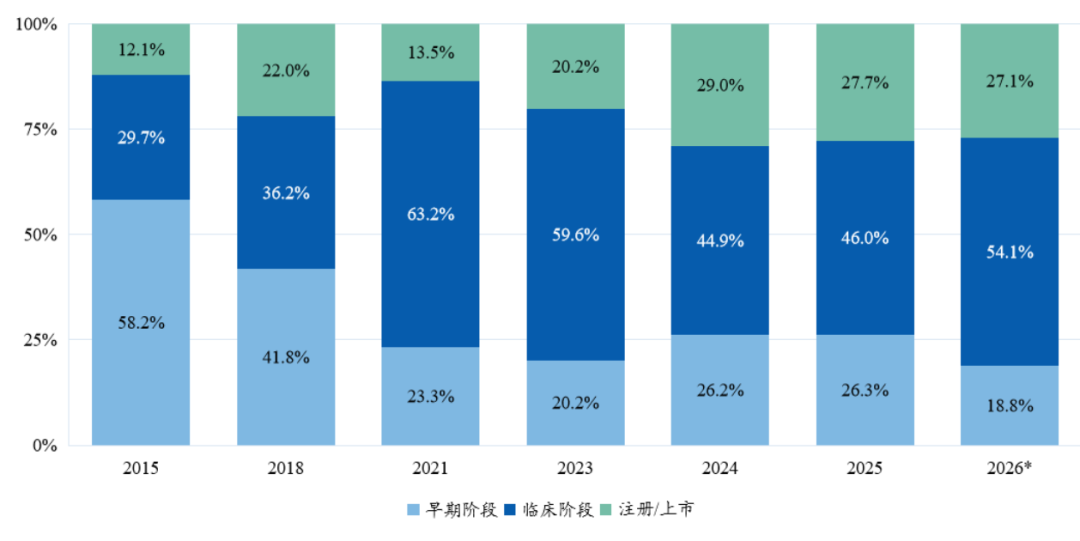
图2 全球CGT交易标的研发阶段结构变化|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
交易标的向临床后期迁移,直接体现行业风险偏好发生切换。无人体临床数据的早期平台依旧存在合作机会,但项目估值越来越取决于人体概念验证结果、可对标疗效数据与清晰的注册申报路径。对收购/引进方来说,支付更高对价换取更低研发风险,已经成为主流的BD策略。
全球CGT交易TOP10中,7笔涉及细胞治疗,6笔聚焦肿瘤资产,前三大交易占TOP10潜在总价值的59.9%。高价值交易主要有两类:一类通过并购锁定已经验证的资产,另一类通过平台合作布局未来管线。
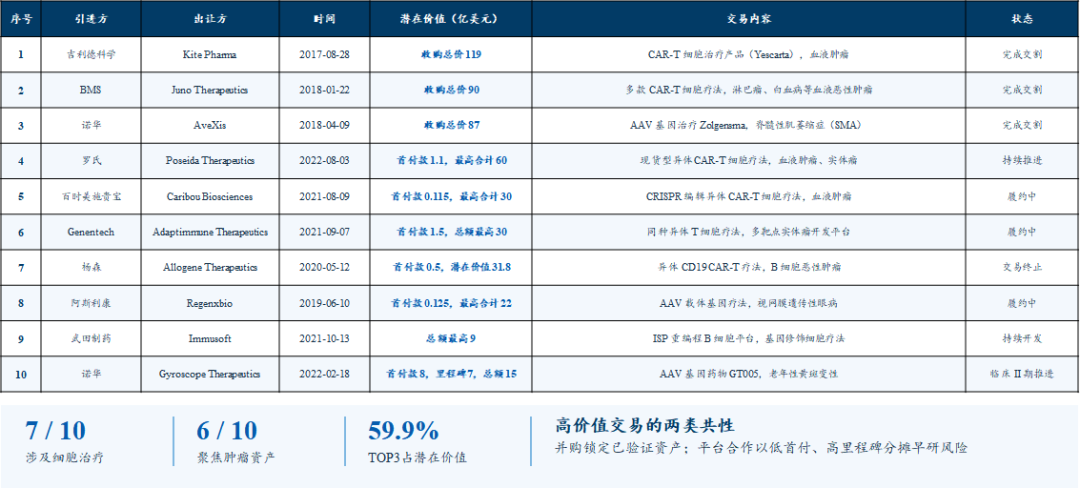
图3 全球CGT高价值交易的技术、适应症与付款结构特征|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
大额交易普遍采用后置化付款结构。买方以较低首付款锁定资产,后续对价依靠研发、注册、销售各阶段里程碑逐步兑现。对技术出让方来说,合同账面总金额具备吸引力,但最终实际收益高度绑定后续临床结果与商业化表现。
从更广的交易结构看,肿瘤占治疗领域TOP10金额的49.5%,前三大治疗领域合计占70%。
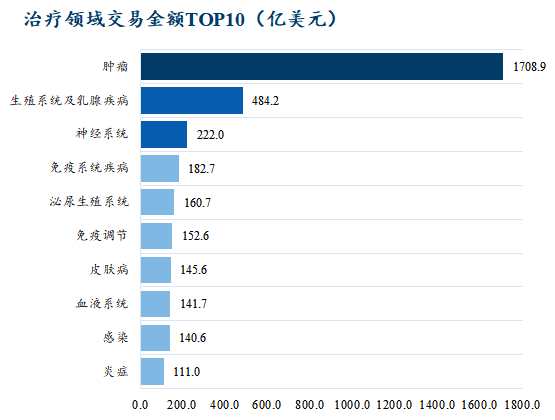
图4 全球CGT交易金额TOP10治疗领域(亿美元)| 图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
企业TOP10中,前三家企业占金额的89.8%,赛道和企业的金额集中度均较高。
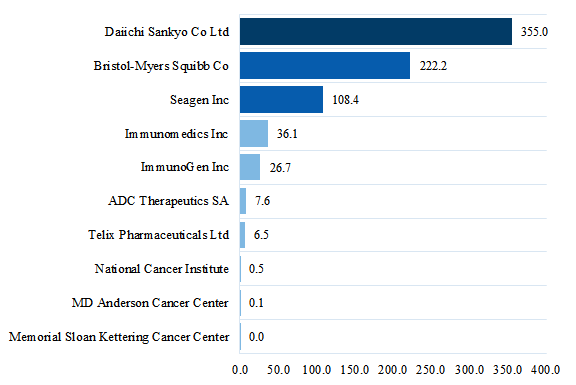
图5 全球CGT交易活跃企业TOP10(亿美元)| 图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
全球CGT投融资事件数量自高点回落,年度披露金额也受到少数大额项目扰动。2019年平均每笔披露金额达到45.0亿元,为样本期高点;2024年平均值为6.4亿元,2025年回升至21.1亿元。
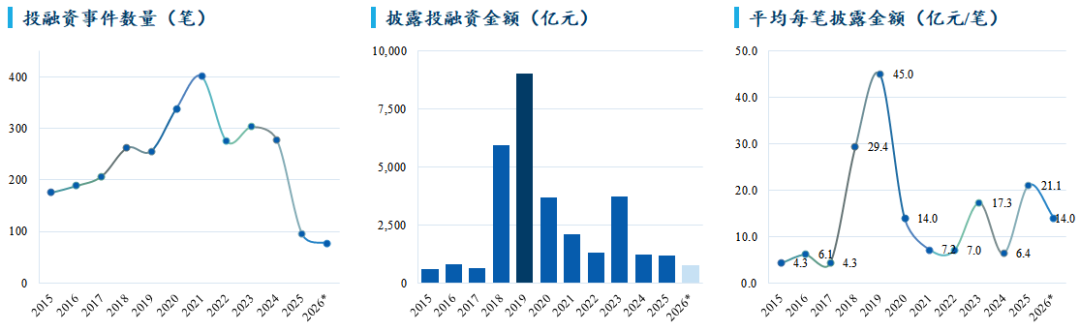
图6 全球CGT投融资事件数量、披露金额及平均每笔披露金额|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
单笔平均融资规模回升,一定程度上代表头部项目估值修复,但不能等同于全行业估值普涨。少数超级大额融资会极大拉高年度算术平均值,评估真实融资冷暖,需要结合融资事件数量、企业所处阶段以及资金用途综合判断。
2025年融资企业中,萌芽期占1.3%,初创期占18.2%,成长期占37.7%,成熟期占42.9%。成长期与成熟期合计达到80.5%。
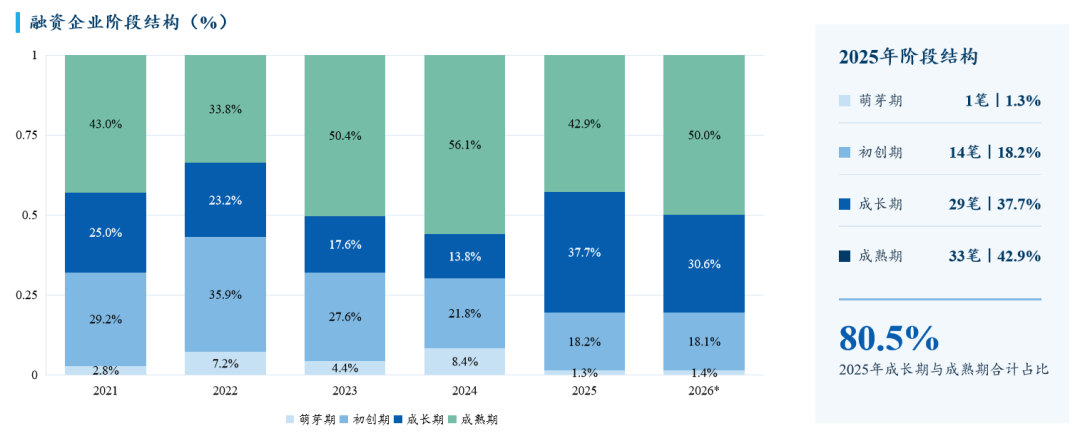
图7 2021—2026年全球CGT融资企业阶段结构|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
资本资源加速向具备临床数据、已上市产品或者 BD 转化能力的企业倾斜。早期平台企业并非完全丧失融资机会,但必须尽快完成人体概念验证、解决生产放大难题,并建立差异化适应症优势,才更容易获得资本青睐。
从项目地区看,美国累计1814笔,中国累计939笔,两国合计2753笔,占80.8%;其余23个国家和地区合计653笔,占19.2%。全球CGT融资资源高度集中于中美。
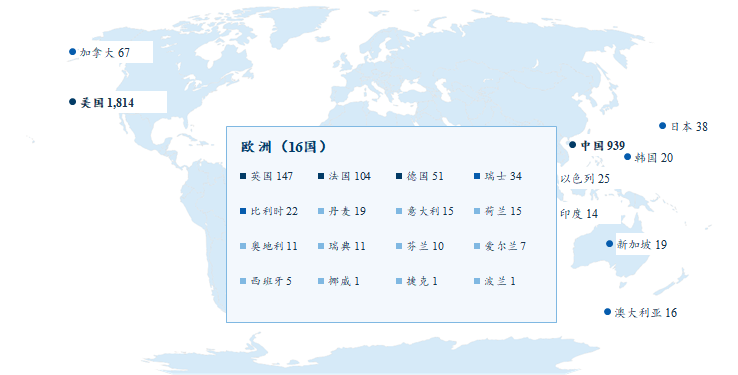
图8 全球CGT融资地区分布|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
活跃机构中,RA Capital累计投资72次,奥博资本63次,Alexandria Venture Investments 53次,ARCH Venture Partners 51次。高频覆盖有助于机构持续接触项目,也提高了对技术和临床资产的筛选效率。
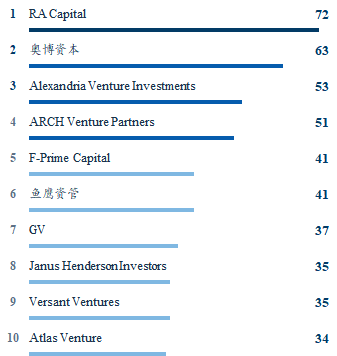
图9 全球CGT投资机构TOP10|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
CGT 资本市场不能简单概括为行业回暖或是资本寒冬,赛道呈现明显分化特征:产业 BD 交易活跃度提升,一级市场融资则变得更加审慎挑剔,资金持续向中后期、具备临床可验证价值的资产集中。
CGT 资本市场正在告别讲故事时代。交易火热不等于普涨,融资收缩也不等于行业失去价值。能够拿出临床证据、解决生产难题、看清商业化路径的企业,才会拿到资本的选票。
END
本文为原创文章,转载请留言获取授权