五度妙笔
 企业透视镜
 API商城

 数据库
SCM论文 | 二维随机加权和的尾概率二阶渐近理论
耿冰振,刘杨,汪世界
摘要
研究背景
在保险精算与金融风险管理领域,多业务线与多机构联动风险已成为行业研究核心。二维离散时间风险模型刻画两类业务折现累积净损失,对应上述两组随机加权和。研究核心关注如下两类尾部概率:
联合尾概率:两条业务线同时发生大额极端损失的概率,用于测算双业务线同步破产、跨机构风险传染概率,是CoVaR、MES等系统性风险指标的核心基础;
加和尾概率:两类业务总损失超出总盈余的概率,对应集团整体破产风险。
现有研究大多仅给出上述两类尾概率的一阶渐近近似,估算误差偏大;且多数成果仅限定单变量与独立相依,针对随机权重任意相依、损失服从二阶次尾分布的一般场景,现有理论框架尚不完整,影响风险模型落地精度。
核心突破:建立两类尾概率二阶渐近公式
(一)联合尾概率二阶渐近定理(定理 2.4)
设 ,权重
有界,对任意固定正整数
,当
时:
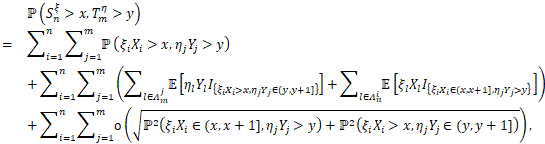
其中,第一项是一阶渐近主项,仅考虑单期损失独立触发极端风险;第二项是二阶修正项,刻画不同时段损失交叉叠加带来的尾部增量;第三项是高阶无穷小余项,极端阈值下可忽略;其中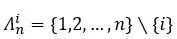 ,代表除去第
 期剩余时段集合。
若边缘分布密度属于正则变化类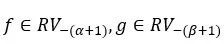 ,可进一步化简为显式可计算推论(见原文推论 2.7),直接分离相依参数
 、尾指数、权重矩的影响作用。
(二)加和尾概率二阶渐近定理(定理 2.8)
在定理2.4的条件下,附加局部尾等价条件,则对固定 ,当时
 :
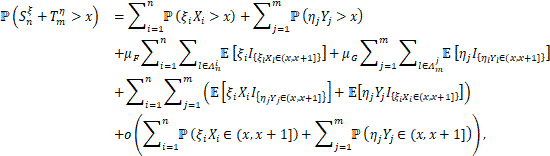
其中,前两项是一阶主项,单组加权和独立突破阈值;第三、四项是单组加权和内部交叉二阶修正;第五项是两组不同业务损失交互带来的二阶尾部增量;末项为高阶小量余项。
(三)核心理论创新点
1. 理论结果覆盖 FGM 相依系数全区间 ,适配所有正负相依场景;
2. 结果允许折现权重任意相依,仅要求有界,与利率、通胀联动的金融市场相贴合;
3. 结果区分一阶主效应、二阶交叉修正项,模拟实验证明二阶近似可大幅降低极端风险低估偏差;
4. 本文配套完整引理体系,理论结果证明方法可拓展至三维及更高维多业务风险模型。
5. 模拟仿真实验表明:一阶渐近始终低估尾部风险,比值仅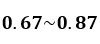 ,极端场景下偏差较大;二阶渐近比值稳定落在
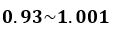 区间,渐近值与模拟值高度贴合;阈值
 越大(极端尾部场景),二阶近似相对精度越高,对巨灾风险、系统性风险测算价值突出。
理论与行业双重价值
(一)理论价值
1. 拓展二维随机加权和二阶渐近理论,将单变量二阶次指数加权和体系完整拓展至二维相依场景;
2. 构建含辅助引理、分块分解、局部尾估计的通用证明框架,可直接推广至连续时间多维风险、高维联合期望短缺(JES)、广义风险测度(Generalized Risk Measures)等前沿问题;
3. 完善FGM相依重尾渐近分析工具,统一处理正负相依、任意相依权重、二阶次指数尾等复杂条件。
(二)行业应用价值
1. 在系统性风险度量领域,支撑 CoVaR、MES 等高阶传染风险指标测算,量化跨机构尾部风险溢出概率;
2. 在保险精算领域,适配双业务线离散时间折现损失模型,给出同时破产、集团总破产概率高精度显式近似,降低巨灾准备金数值计算成本;
3. 在资产负债管理领域,建模保险负债加权损失、投资组合加权亏损,量化资产负债联合极端尾部风险,优化保险公司偿付边际计提标准。
作者简介
耿冰振,安徽大学大数据与统计学院讲师,硕士生导师。2023年获中南大学理学博士学位,曾先后访问加拿大滑铁卢大学、香港中文大学(深圳)等国内外知名大学。研究兴趣包括保险精算、风险度量、极值统计等。相关成果发表于IME、SIFIN、JCAM、JMAA等期刊。
刘杨,香港中文大学(深圳)理工学院助理教授,博士生导师。2021年获清华大学数学博士学位,之后在滑铁卢大学和斯坦福大学担任博士后研究员。研究领域包括金融数学、运筹学、精算学、应用概率,具体包括相依不确定下的稳健风险聚合与风险度量、非凹/凸效用投资组合优化等问题。相关成果发表于OR、MF、FS、SICON、IME等期刊。
汪世界,安徽大学大数据与统计学院教授、博士生导师。2010年获华东师范大学理学博士学位,曾在2014至2015年国家公派访问美国爱荷华大学。研究兴趣包括保险精算、金融统计、应用随机过程等。相关成果发表于IME、JAP、JCAM、JMAA、SPL、MCAP等期刊。
了解详情,请阅读原文
Geng B Z, Liu Y, Wang S J. Second-order asymptotic analysis of tail probabilities of bidimensional randomly weighted sums. Sci China Math, 2026, 69,10.1007/s11425-025-2635-2