五度妙笔
 企业透视镜
 API商城

 数据库
冲刺IPO!国产血管介入球囊龙头拟募资12亿
心未来
9月16日晚,深交所创业板上市审核委员会第54次会议审议通过广东博迈医疗科技股份有限公司首发申请。这家以血管介入球囊为核心的东莞企业,计划发行不超过2000万股,募资约12亿元,保荐机构为中金公司。过会只是IPO进程中的一步,后续仍需完成证监会注册、发行及正式挂牌。
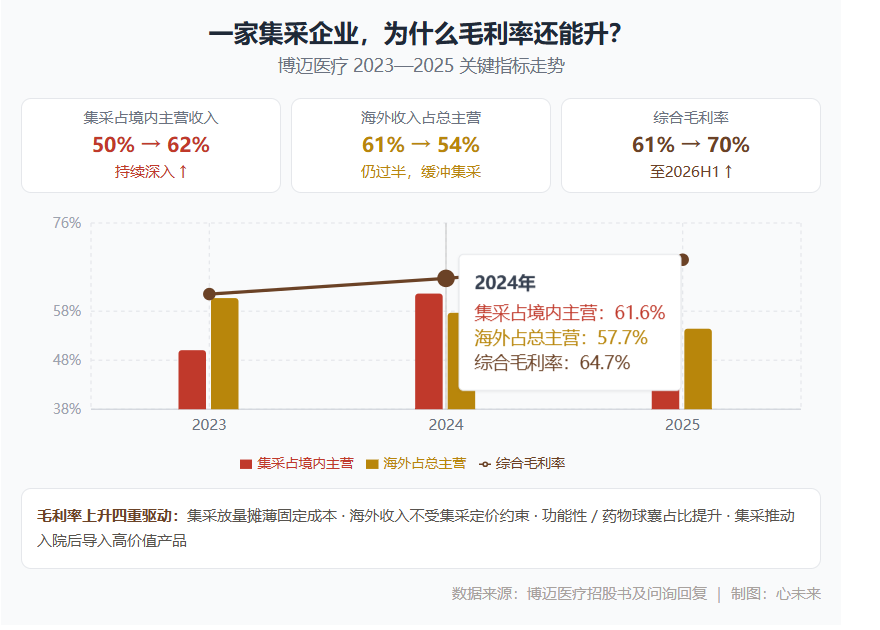
博迈值得单独拆解的原因,远超"又一家医疗器械公司IPO过会"本身。它提供了一组在国产高值耗材企业中罕见的数据组合:2025年营收6.55亿元,三年复合增长率约40%;境外主营收入占比54.43%,产品覆盖超过100个国家和地区;国内业务中,集采收入已占境内主营收入的62.14%,冠脉扩张球囊在全国所有省份完成集采覆盖。
集采渗透率三年持续提高,公司综合毛利率却从2023年的约61.5%一路升至2026年上半年的70.44%。同期,2026年上半年收入4.16亿元,同比增长37.43%;扣非归母净利润约9008万元,同比增长34.07%。
# 集采越深,毛利率为什么越高
通常的认知是集采压价、毛利率承压。博迈的走势与此明显背离,理解这个反差需要同时看四个变量。
首先是规模效应。冠脉通用球囊进入全国集采后,中选带来的销量增长是确定性的。更大的出货量摊薄了单位固定成本:厂房、设备折旧、质量体系维护不会随产量线性增长。2025年冠脉球囊产能利用率82.81%、外周球囊89.82%,产线已被集采订单推到较高运转水平。
其次是海外市场的缓冲。博迈2023年至2025年境外主营收入占比始终保持在54%以上,海外销售不受中国集采定价约束,各市场整体不会复制国内集采的深度降价。对于一家超过一半收入来自海外的公司,集采对综合毛利率的拖拽效应被大幅稀释。
第三是产品结构升级。博迈的产品线已从通用PTCA球囊扩展到功能性球囊(切割球囊、刻痕球囊、棘突球囊等)和药物涂层球囊(DCB)。这些产品临床定位更复杂、技术壁垒更高,终端售价和毛利率明显高于普通扩张球囊。2025年冠脉介入产品平均销售单价已降至约212元,而外周介入和功能性产品的价格水平要高出不少。高毛利产品收入占比逐年提高,推动了整体利润率上移。
第四,集采还有一层不容易看到的渠道效应:它帮助博迈的成熟产品快速进入更多终端医院,建立入院基础后,企业可以顺势向同一家医院推广更高价值的功能性和药物球囊。集采在某种程度上充当了低成本获客渠道。
四重因素叠加,构成了"集采越深、毛利率反升"的完整逻辑。但这个结论有前提条件:博迈的海外收入比例和产品升级节奏在国产介入耗材公司中都属于特殊情况,不宜简单推广为行业普遍规律。
# 收入仍然高度集中在球囊
2025年收入结构很清楚:冠脉介入约4.39亿元,占主营收入67.42%;外周介入约1.60亿元,占24.60%;其他介入及配件约4753万元,占7.29%;研发服务444万元,占0.68%。冠脉加外周合计超过九成收入。
公司在招股书中展示了覆盖冠脉、外周、神经介入、血透通路及介入配件的产品矩阵,但从实际财务贡献看,博迈目前仍然是一家高度聚焦于血管球囊及相关介入耗材的企业。球囊是血管介入治疗中用量最大的基础器械,全球市场空间足够大,聚焦并无问题。但它意味着公司估值天花板取决于能否在功能性球囊、药物球囊和复杂病变器械上建立有意义的新收入规模——通用球囊的增长路径已经被集采定价封顶。
根据招股资料引用的Frost & Sullivan(弗若斯特沙利文)数据,2025年博迈在国内冠脉通用球囊市场份额约11.0%,行业第四、国产品牌第一;外周动脉通用球囊市场份额约6.5%,行业第五、国产品牌第一。需要说明的是,这一排名来自第三方咨询机构口径,仅针对通用球囊品类,不代表整个冠脉或外周介入耗材市场的份额。
# "始祖鸟":外周药球的战略价值与专利变数
博迈向更高价值产品升级的标志性动作,是2025年2月与Cordis签署的全国独家代理协议,标的是Cordis旗下的Vasecure外周药物涂层球囊,公司内部称之为"始祖鸟"。
外周动脉疾病治疗中,药物涂层球囊已在多项临床研究中证实可显著降低术后再狭窄率,是股浅动脉及膝下动脉病变介入治疗的重要选择。通过独家代理一款已有临床验证和注册资质的外周DCB快速切入市场,比完全自研至少节省数年时间。
变数出现在IPO上会前。博迈收到上海知识产权法院诉讼材料,原告针对Vasecure相关专利主张侵权,要求赔偿约948.7万元及相关支出。公司明确否认侵权,认为自身相关专利申请时间早于对方涉案专利,且产品未落入相关权利要求保护范围。案件仍处早期阶段,尚未判决。
财务影响目前有限:涉案产品2025年收入约1219.67万元,占全年收入的1.86%。948.7万元的索赔金额相对于2026年上半年近9000万元的扣非利润,也谈不上根本性冲击。但从战略层面看,这款产品恰好落在博迈最想发力的方向——外周介入、药物球囊、高端独家代理——的交叉点上。知识产权纠纷如果久拖不决或结果不利,受影响的将是博迈从通用球囊向复杂外周解决方案升级的推进节奏。在法院判决之前,对双方立场不宜提前定论。
# 海外过半:优势与风险暴露并存
2023年至2025年境外主营收入占比分别为60.68%、57.68%、54.43%,在国内医疗器械IPO公司中相当突出。海外收入过半意味着增长不完全系于中国一个市场,集采对总体收入的冲击也被分散。博迈实际上同时运营着两套市场体系:国内是集采加医院准入加经销网络,海外是逐国注册加国际经销加出口制造。
但海外占比高本身也是风险敞口。贸易政策变化、各国注册审批周期、经销商稳定性、汇率波动和关税调整,都可能影响这超过一半的收入。值得注意的是,境外收入占比正在逐年下降——从61%降至54%,国内收入增速已快于海外。如果趋势持续,集采政策对公司整体业绩的影响权重将进一步增大。
# 12亿元扩产与当前产能的张力
募资约12亿元主要投向松山湖全球总部项目(6.4亿元)、湖南生产基地技改一期(1.6亿元)和介入类医疗器械研发项目(4亿元)。此前方案中的营销网络建设和补充流动资金已被删除,总额也从最初的17亿元下调。
现有产线并未满负荷运转:2025年冠脉球囊产能利用率82.81%,外周球囊89.82%,导丝80.40%。公司解释是未来销量增长和新产品商业化需要提前储备产能,在制造业中这属于常见的前瞻性投资。但如果集采续标继续降价或高端新品放量不及预期,新增产能的折旧将成为固定成本负担。2025年存货已达约2亿元并明显增长,也与扩产和国际供应链备货有关。
# 研发费用率下降如何理解
研发费用率从2023年的13.86%降至2025年的10.27%,直接原因是收入增长速度快于研发投入增速——分母跑得比分子快。公司目前拥有40余个在研项目,覆盖药物球囊、钙化治疗、血栓处理、能量治疗等更高壁垒领域。判断创新能力,应该看研发绝对投入是否仍在增长、高壁垒产品能否按计划拿证,而非仅盯着费用率百分比。如果绝对金额持续增加、关键产品按节点推进注册和商业化,研发费用率下降反而说明公司的商业化效率在提高。
# 利润的两个口径
博迈2025年归母净利润约7700万元,与2024年基本持平;但扣非归母净利润约1.13亿元,同比增长约69%。两个口径差异较大,原因在于非经常性损益的扰动。评估经营质量,扣非净利润更有参考价值;但归母净利润反映的是实际到手利润水平,同样不能忽略。只看一个口径,无论得出"利润高速增长"还是"利润原地踏步",都是片面的。
# 过会之后,三个数字决定博迈的估值方向
博迈能否从国产球囊制造龙头成长为介入平台型公司,答案要到上市后的经营数据中寻找。三个指标最值得持续跟踪。
一是集采续约后的量价关系。冠脉通用球囊已完成全国集采覆盖,外周球囊和切割/刻痕球囊开始进入部分地区集采,药物涂层球囊已启动全国集采。每一轮续约的中选价格和对应销量,将直接决定博迈基础业务的收入地板。
二是功能性球囊和药物球囊的收入占比。这是毛利率能否维持在70%附近的核心变量。高价值产品占比继续提升,公司就能在通用球囊降价的同时保持整体利润率;升级不及预期,当前的毛利率水平就难以持续。
三是新增产能的利用率。12亿元募资中大部分投向制造基地,建成后能否被订单填满,是检验增长是否真实的硬指标。
博迈的过会,对行业的意义超出一家公司的融资事件。这套模型能跑多远,上市后表现将是最直接的观察窗口。
重点企业与机构
▌知名医疗科技创新企业:美敦力 | 波士顿科学 | 开立医疗 | 爱尔康 | 微创机器人 | 罗森博特 | 科思明德 | 迈普医学 | 赛诺威盛
▌知名医疗科技创新服务机构:八大处整形医学概念验证中心 | 通和立泰