
 五度妙笔
 企业透视镜
 API商城

 数据库
“保险+养老”:×百万换一张“入场券”,真的保险吗?
“买一份×百万的养老保险,就能锁定高端养老社区的入住资格。”这句话,正在成为保险行业最热门的销售话术之一。
保险借助康养场景卖保单,康养获得高净值客户——从商业逻辑上看,“保险+康养社区”的协同模式似乎三方共赢:保险端获得长期资金,康养端获得稳定客源,客户获得“一张保单锁定养老资源”的心理安全感。
但站在消费者的角度,一个更现实的问题是:这张×百万的“入场券”,到底值不值?
一、模式的可行性:头部险企已经跑通了
先看跑通了的案例。
据公开报道,某头部险企是国内“保险+养老社区”模式的先行者,自2009年率先探索。截至2025年,该险企已在全国36个城市布局43个养老项目,在住居民超过3.2万人。其首个标杆项目入住率稳定在95%以上,部分成熟项目的年均营收增长率保持在25%以上。
该模式的本质是“支付+服务+投资”三端协同。客户购买特定保险产品达到一定保费门槛,即可锁定《入住养老社区确认函》,获得保证入住权。这笔保费实质上构成了社区运营的无息长期负债——社区建设初期不是靠外部融资,而是利用客户的预付款覆盖大部分建安成本。据行业分析,该类头部险企约80%的入住居民来自保险客户。
另有公开报道显示,部分险企也在不同路径上取得了进展:有险企的城心社区入住率高达95%,运营超过一年的社区平均入住率超过90%。
这说明什么?
“保险+养老社区”这个模式本身是成立的。但头部险企能跑通,有几个关键前提:自有资金、长期主义、规模效应、品牌溢价。它们用保险资金的长周期特性匹配养老社区的重资产投入——保险资金具有负债久期长、体量大、稳定性强的特征,天然匹配养老产业长周期的资金需求。这是一个正向循环:保险资金支撑社区建设,社区服务反哺保险销售。
即便如此,风险依然存在。 据公开信息,有头部险企曾面临毛利率显著下滑的压力。重资产养老社区从拿地到盈利通常需10年以上。即便头部玩家,也需要忍受漫长的培育期。
二、模式的“异化”:当协同变成了“输血”
但“保险+康养”一旦被异化为“用保费来缓解现金流压力”,性质就变了。
这不是空穴来风。据公开报道,某知名集团曾高调宣布其“康养社区单”短期内实现快速增长,并将其称为内部业务协同的成果。但该集团旗下的康养板块经营状况并不乐观——据公开信息,其旗下一个被寄予厚望的市中心高端养老项目,运营近十年后最终以低价出售。
另有公开报道显示,该集团旗下的保险公司在保费规模快速扩张之际,资本金消耗过快,偿付能力承受了较大压力。
当一个集团的康养板块持续亏损、保险板块偿付能力承压时,“协同变现”四个字就需要打上引号了。 你买的百万保单,可能正在被用来填补另一个板块的亏损,而不是为你的养老生活储备。
有行业分析指出,某头部险企到2025年有27个养老项目开业经营,但由于大量投资重资产导致的亏损不断扩大,养老板块不但不能为公司带来收益,还要靠人寿保险业务不停地给它“输血”。重资产模式的回报周期之长、资金压力之大,远超许多企业的预期。
当“保险+康养”被当作“救命稻草”来玩时,买单的最终是消费者。
事实上,早在2020年,金融监管部门就已经注意到“保险+养老社区”模式的潜在风险,并出台了一些规范措施,如要求保险公司销售养老社区相关保险产品时,必须明确区分“保险利益”和“养老服务权益”,防止误导销售。
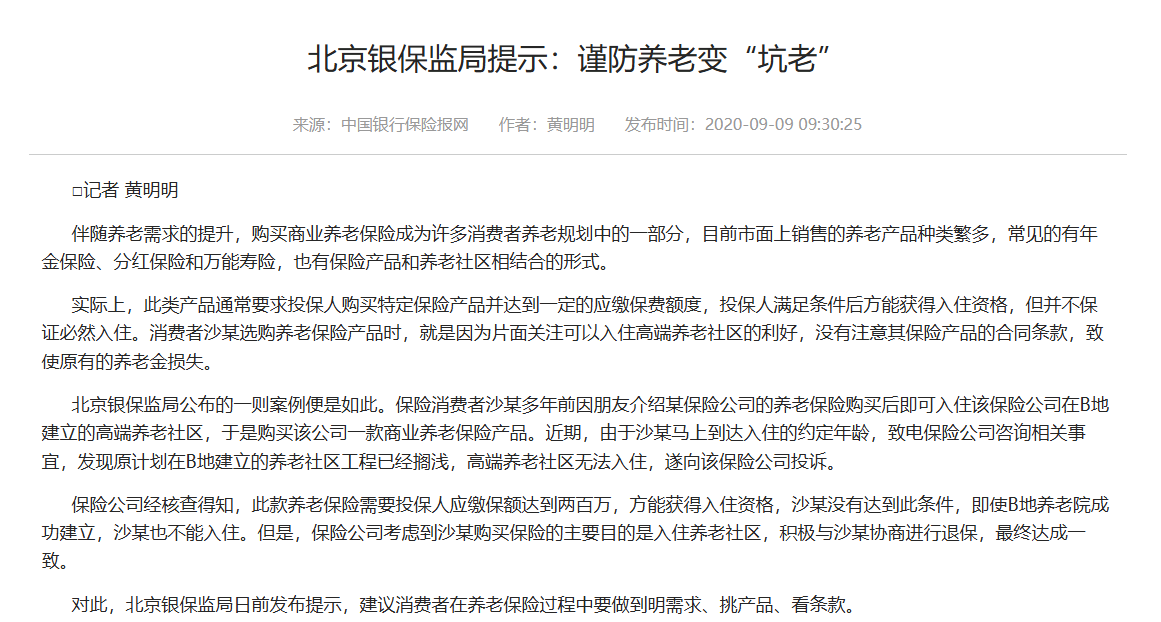
三、消费者面临的困境:信息不对称
对于普通消费者来说,动辄×百万并不是小数目。但信息不对称的情况下,消费者面临三个层次的困境:
第一层困境:口头承诺 ≠ 书面合同
销售人员为了促成大额保单,常会口头承诺“买保险就能免费/优先入住高端养老社区”。但保单合同与养老服务协议往往是分离的。据公开报道,2025年中消协在季度投诉分析中专门“点名”保险行业,指出虚假宣传和销售误导频发。有法院判决认定,某保险公司业务员存在对投保人虚假宣传、夸大保险收益、错误解释保险条款等问题。
口头承诺没有任何法律效力。 犹豫期一过,退保面临巨额损失。
第二层困境:“优先入住≠保证入住”
“优先入住权”和“保证入住权”是两码事。养老社区有床位名额限制、排队机制。所谓“入住保障函”往往附带诸多限制条件——健康状况、床位空余、排队顺序。你以为买了就能住,实际可能要等三年五年,甚至根本等不到。
据公开报道,有消费者购买了某保险公司产品后,销售人员承诺“买保险可免费入住豪华养老院”,但缴费期渐满时发现所谓养老院子虚乌有,保单本金大幅缩水。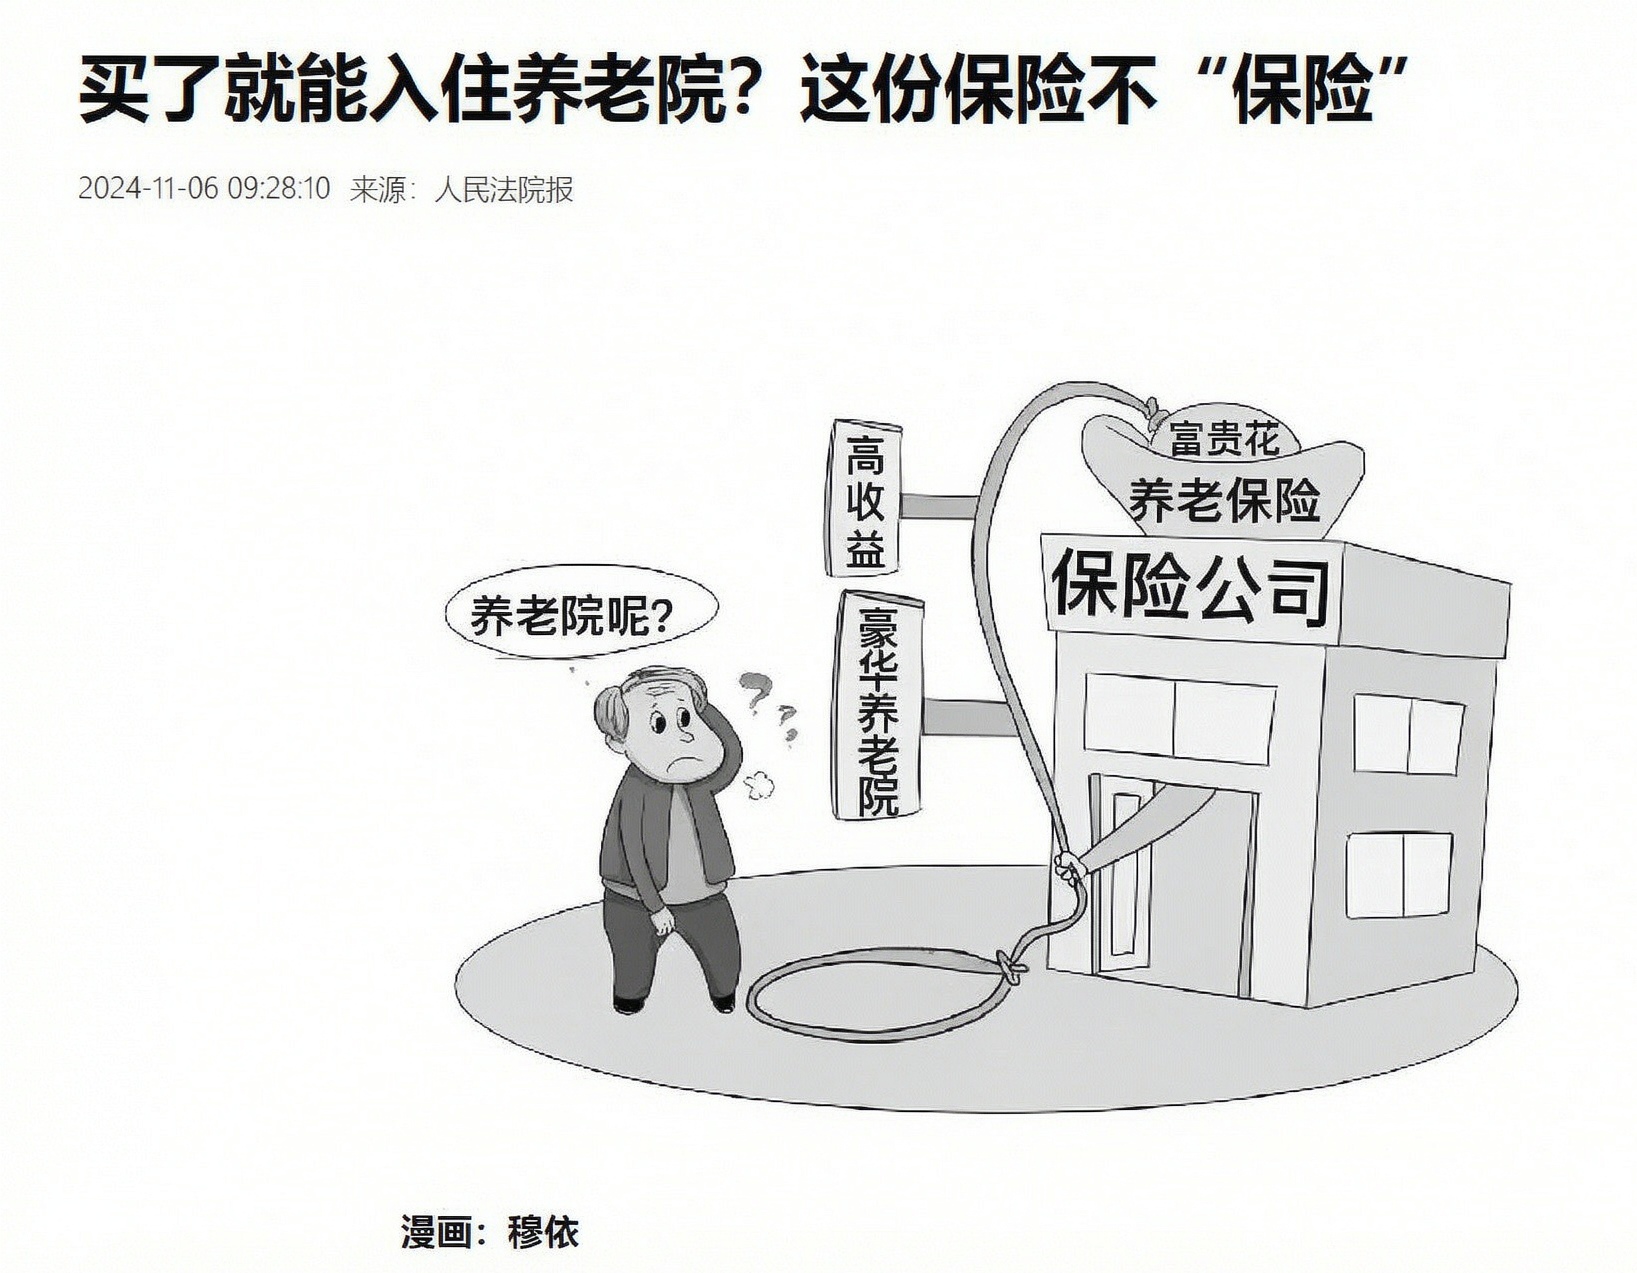
(注:本图来源于人民法院报)
第三层困境:康养社区本身可能“不健康”
即便社区确实存在,它能否长期稳定运营也是未知数。据行业统计,养老机构整体入住率约45%,全国养老机构实现盈利的仅约4%,处于亏损状态的约35%。如果康养社区自身都因亏损被迫出售或缩减服务,当初卖给客户的“入住权”和未来几十年的服务承诺,谁来兜底?
四、消费者该如何擦亮眼睛:几点建议
第一条:一切以书面合同为准。 任何关于养老床位、免费入住、医疗绿通的承诺,必须以纸质合同或官方协议为准。口头承诺在法庭上没有任何效力。
第二条:认清“优先权”和“保证权”的区别。 弄清楚你拿到的是“保证入住权”还是“优先排队权”。入住后是否需要另交高额押金和月度服务费?这些必须白纸黑字写清楚。据公开信息,以某头部险企的成熟养老社区为例,独立区月费(含餐费)约2-3万元/月——买了保险不等于免费住。
第三条:把保险和康养权益分开看。 假设没有康养社区,这款×百万级别的保险产品本身的收益、流动性、保障是否符合你的需求?切勿为了一个不确定的“入住资格”而盲目配置大额保单。养老规划通常跨越10-20年,时间跨度越长,不确定性越大。
写在最后
“保险+养老社区”这个模式本身没有问题。头部险企们已经用十年的时间证明了这条路可以走通——但那是建立在自有资金、长期投入、规模效应和品牌溢价基础上的正向循环。
当这个模式被异化为“用保险端的短期保费缓解康养端的现金流压力”时,风险就被转嫁给了最弱势的一环——消费者。
养老社区是“种树行业”,不是“掘金场”。十年种一棵树,需要的是耐心和真金白银的持续投入。靠卖保单来填康养的坑,这棵树能长多高、能活多久,恐怕要打一个大大的问号。
(本文不针对任何企业,请勿对号入座;本文也不构成任何投资或保险购买建议,请结合自身实际情况审慎决策。)


