五度妙笔
 企业透视镜
 API商城

 数据库
中国949条CGT管线内卷之下,谁能真正活到2030年?
国内CGT在研管线已达949条,其中CAR-T占比高达65.9%;全球CGT累计获批产品122款。经过多年研发投入,赛道已经告别“项目稀缺”的阶段。但管线数量不等于商业成功,未来3-5年行业真正稀缺的,是可重复验证的临床获益、稳定可控的制造交付,以及可落地、患者可负担的治疗解决方案,行业淘汰赛已经悄然开启。
本文基于摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》第五章,对未来3-5年的竞争重点、技术演进和适应症机会进行梳理。全文采用狭义CGT口径,覆盖体外基因修饰细胞治疗、体内基因治疗和非基因修饰细胞治疗,不含独立RNA疗法。
临床价值是企业跳出同质化内卷的根本。血液瘤领域竞争将从末线向更早治疗线前移,企业需要拿出更高缓解率、更低复发风险或者更优的安全性数据;实体瘤赛道仍要攻克肿瘤浸润、细胞体内持久性、抗原异质性等难题,伴随诊断能力直接决定可筛选的患者池规模。

图1 未来3-5年CGT竞争逻辑与关键胜负指标 | 图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
安全性与长期随访数据,将从单纯的注册申报条件,转变为产品商业化的信任基石。CRS、ICANS、感染、继发恶性肿瘤依旧制约CAR-T的临床应用;基因编辑产品需要持续评估脱靶效应、染色体异常、远期致瘤风险;布局自身免疫病的产品,则需要完成给药剂量、清淋方案、长期监测体系的持续优化。
CMC工艺与交付效率,决定临床效果能否实现规模化复制。产品放行成功率、效价检测方法、工艺可比性、生产周转时间,直接决定产能上限与成本水平。异体细胞、体内工程技术以“现货即用”为发展目标,但细胞体内存续能力、产品批间一致性仍需要充分验证。
支付能力与全球化布局,最终决定产品能否转化为实际销售收入。患者筛查识别、细胞采集-转诊体系、治疗中心网络搭建、支付方案设计共同决定产品真实放量。国内企业想要出海,需要同步布局国际多中心临床试验、可互认的 CMC工艺以及完善的药物警戒体系。
短期之内,自体CAR-T依旧是商业化主力,技术迭代聚焦前线治疗布局、双靶点设计、装甲化改造以及毒性控制。对于已经成熟的靶点,竞争已经不再停留在“是否有效”,而是比拼缓解持续时间、安全性优化以及生产交付效率。
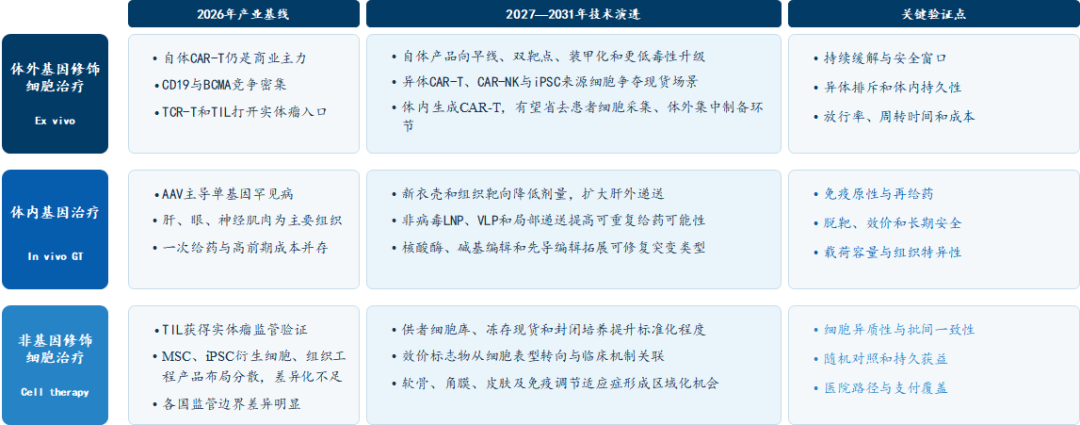
图2 2027-2031年三类CGT技术路线的演进方向与验证重点|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
异体CAR-T、CAR-NK、iPSC衍生细胞竞相争夺现货化应用场景,有望摆脱个体化生产带来的长周期与高成本桎梏,但免疫排斥、细胞体内扩增、长期存续仍是绕不开的验证难题。体内生成CAR-T尝试跳过患者细胞采集、工厂集中制造环节,它的商业化前景高度依赖递送效率与安全窗口。
AAV载体依旧主导单基因罕见病领域,肝脏、眼科、神经肌肉是当前核心靶器官。新一代衣壳改造、组织靶向技术,致力于降低给药剂量、拓展肝外组织递送能力。LNP、VLP、局部递送等非病毒技术路径,则为产品实现重复给药打开新空间。
各类基因编辑工具持续迭代,核酸酶、碱基编辑、先导编辑可以覆盖更多基因突变类型;但脱靶风险、载体载荷上限、产品效价、长期安全性,仍是制约临床转化速度的核心瓶颈。
TIL已经完成实体瘤方向的监管验证;MSC、iPSC衍生细胞、组织工程产品覆盖更为多元的适应症。未来赛道竞争焦点集中在供体细胞库建设、冻存现货工艺、封闭式自动化培养体系、可落地的效价标志物开发。
软骨、角膜、皮肤修复、免疫调节方向有望诞生一批区域化机会。但这类产品想要实现商业化放量,离不开高质量随机对照临床证据、稳定的批间一致性、院内标准化使用路径以及医保支付的支持。
在未来3-5年,CGT的适应症机会可以划分为四大梯队,各梯队具备不同的放量节奏与研发挑战。
血液系统肿瘤处于近期放量阶段。CD19和BCMA向二线及更早治疗推进,双靶点和低毒性设计形成新一轮差异化。企业竞争将从获批数量转向长期缓解率和治疗中心覆盖。
自身免疫病和实体瘤可能贡献最大增量。SLE、系统性硬化症及炎性肌病正在验证免疫重置潜力,TIL和TCR-T已在部分实体瘤实现监管突破。中国CLDN18.2、MSLN和GPC3等靶点进入研发前列,但安全窗口、持久性和伴随诊断仍需进一步验证。
单基因罕见病仍是稳定主轴。血液、眼科和神经肌肉疾病将继续贡献近期审批,小人群商业化更依赖全球注册和跨区域患者识别。
常见病与再生医疗属于中长期机会。心血管、代谢和中枢神经系统需要先解决组织递送及获益风险比;软骨、角膜和皮肤修复则更依赖标准化制造和支付路径。
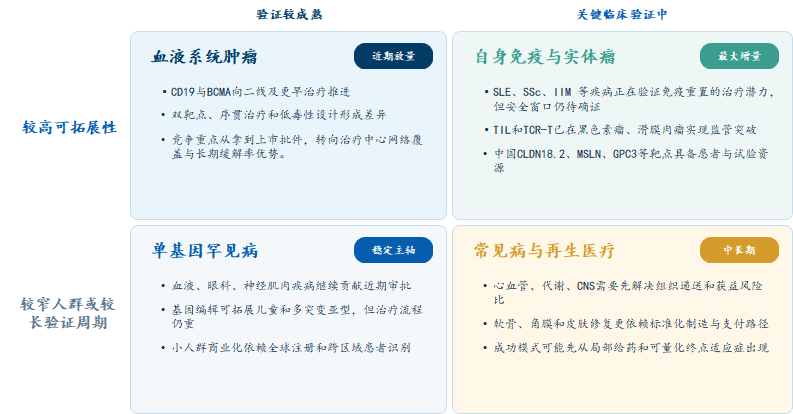
图3 CGT适应症机会与2027-2031年关键观察窗口|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
未来国内CGT企业梯队分化,将由四大核心能力决定,单纯管线数量无法构筑护城河。
第一是资产差异化。在相同靶点下,企业至少要在疗效、安全、交付或患者选择上形成一项可量化优势,单纯结构微调很难支撑长期估值。
第二是临床与监管能力。企业需要把Ⅰ/Ⅱ期信号转化为注册性证据,并提前对齐主要市场的终点、伴随诊断和长期风险管理。多中心稳定入组和结果复制将成为重要分水岭。
第三是CMC与供应链能力。平台化分析方法、封闭自动化和可比性数据可以支持多适应症扩展;商业批次成本、载体供应和冷链则可能成为单点瓶颈。
第四是商业与全球化能力。领先企业需要同时建设治疗中心网络、患者转诊、支付证据和海外合作。只关注获批、忽视患者路径和价格设计,难以实现持续放量。
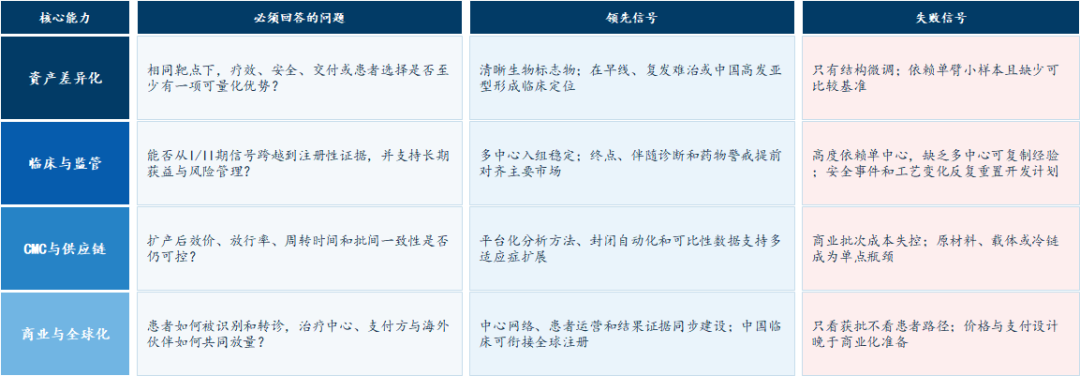
图4 中国CGT企业的四项核心能力与2030年前潜在梯队|图片来源:摩熵咨询《CGT产业现状与未来趋势蓝皮书(2026)》
行业有三个关键观测时间节点。
2027年:自身免疫病的治疗安全窗口、实体瘤细胞体内持久性、双靶点血液瘤临床数据,将带来行业第一轮临床结果分化;
2029年:异体通用型细胞、体内工程技术,需要交出可重复的人体概念验证数据;
2031年:递送技术、重复给药方案、商业化支付模式,将决定CGT能否从小人群罕见病,拓展到更大规模的常见病患者群体。
未来3-5年,CGT行业依旧保持技术高度活跃,但企业、管线数量的增长,不会自动转化为商业价值。能够跑出来的企业,需要完成差异化适应症、高质量临床证据、稳定规模化生产、可及的支付体系的完整闭环。
资本市场已经率先向高确定性资产倾斜,产业层面的淘汰赛也将遵循同一套评判标准。对于国内企业,脱离同质化内卷,打磨实打实的核心能力,才是穿越行业周期的根本。
END
本文为原创文章,转载请留言获取授权