五度妙笔
 企业透视镜
 API商城

 数据库
CT平扫250元、MRI平扫500元!医保局40批价格指南重塑医院收费结构
2026年9月18日,国家医保局公布全国医疗服务价格立项指南最新落地进展:各省平均已完成37批对接落地,河北、山西、广东、上海等16个省份已完成39批。此前9月9日,40批指南编制已全部收官,将过去各地4000余项至2万多项不等的收费项目统一为2624个主项目、742个加收项、174个扩展项。按照国家医保局的时间表,2026年底前全国将全面完成全部40批对接——这意味着接下来三个多月,是中国公立医院收费项目和价格结构的集中切换期。
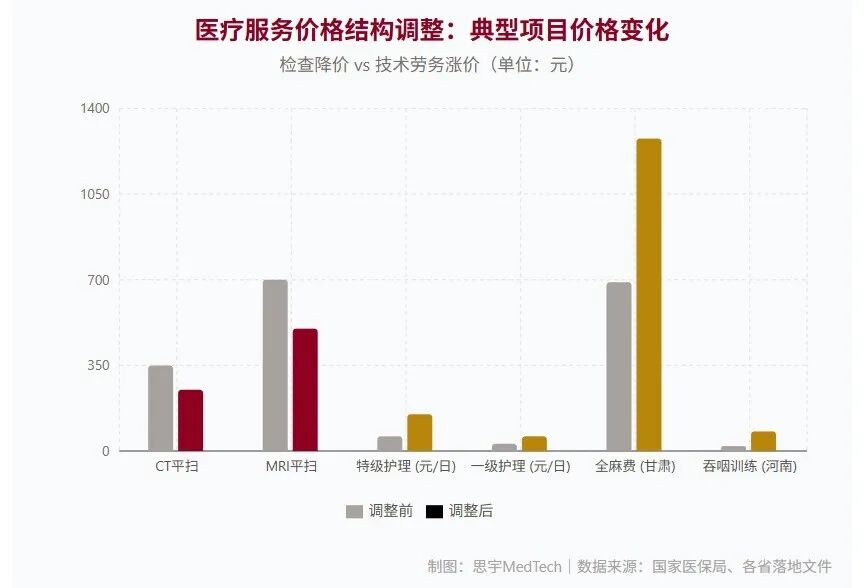
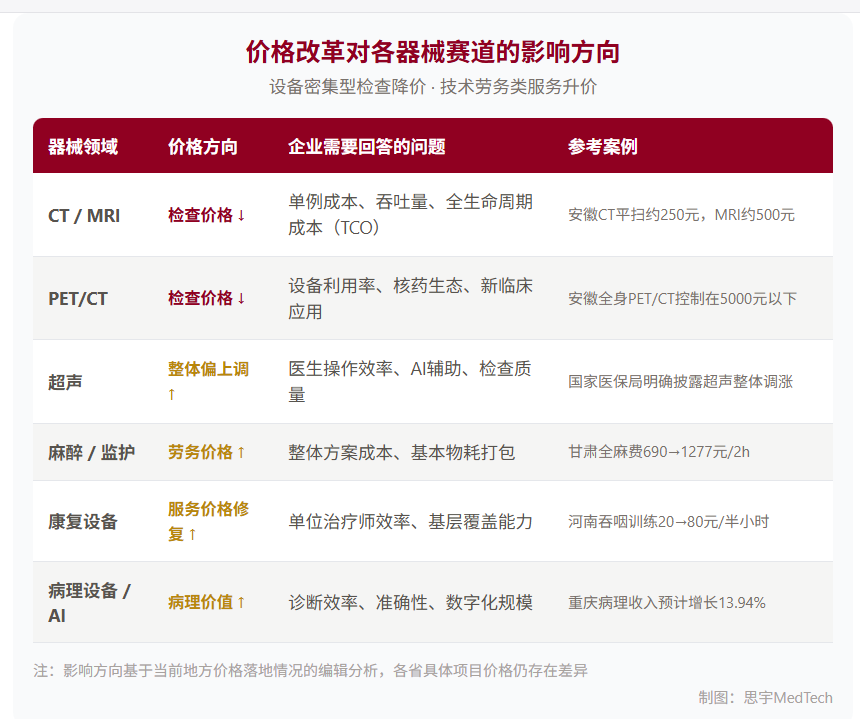
已经落地的省份传出了一批对医疗器械行业极有冲击力的数字。安徽省放射检查类指南执行后,CT平扫降至约250元,MRI平扫降至约500元,PET/CT全身检查控制在5000元以下。与此同时,甘肃将全身麻醉费(支气管内麻醉)从690元/2小时上调至1277元/2小时,预计全省调增金额约8000万元;河南将吞咽功能训练从20元/次提高至80元/半小时;各地特级护理价格大体从约60元/日提高到约150元/日;重庆病理诊断类调整预计使公立医院相关收入增加约1.11亿元,同比增长13.94%。
国家医保局对这一轮调整方向的判断只有一句话,但信息量极大:医疗服务价格指数整体上涨,结构上"技术劳务涨、检查检验降"。中医、护理、手术、康复、麻醉等技术劳务价格涨幅位居前列,检查检验类医疗服务进入降价通道。
# 医院收入天平正在倾斜
医院的服务收入由两大类构成。
一类是以设备投入为主的检查检验:CT、MRI、超声、检验流水线,设备折旧占比高,人工参与相对标准化;另一类是以医务人员专业技术操作为主的服务——手术、麻醉、护理、康复、病理诊断,核心价值来自医生、护士和技师的判断与操作。
过去多年,前一类项目的价格体系相对偏高,对设备资本投入的补偿较充分;后一类项目价格长期偏低,大量专业劳动的价值没有被充分计入。这一轮改革的方向非常清晰:调降设备密集型检查价格,调升人工技术密集型服务价格,让医院收入结构更多反映医务人员的劳动和技术价值。
这是一次主动的结构再平衡。
# 放射检查与超声走向分化
国家医保局在此次披露中给出了一个容易被忽略但极为重要的细节:从各省整体落地情况看,超声检查整体以调涨为主,放射检查整体以降价为主。
这并非"所有设备检查一刀切降价"。分化背后的逻辑与两类检查的服务特征直接相关。CT和MRI一次检查中,设备自动完成扫描和重建的比重很高,固定资产投入大,但单次检查中的医务人员实时操作时间相对有限。超声则完全不同——每一次检查都需要医生全程实时扫查、动态判断,一个腹部超声可能需要15到30分钟的持续操作,对医生经验和手法的依赖程度远高于影像设备自动出图。因此,在"技术劳务涨、设备检查降"的大逻辑中,超声因为高度依赖医生操作而被归入技术劳务价值提升的方向。
这意味着,对于GE医疗(GE HealthCare)、西门子医疗(Siemens Healthineers)、飞利浦(Philips)、联影医疗等以CT和MRI为核心产品线的企业而言,其设备对应的下游收入端正在面临价格压力。而迈瑞医疗、开立医疗以及上述跨国企业的超声业务线,面对的则是一个医院端收入能力可能改善的环境。
# 大型影像设备竞争进入"单例经济学"
CT平扫从过去很多省份的300—400元区间进一步降至安徽的约250元,这个数字对设备企业的影响并非"医院不再需要CT",而是医院采购CT时的投资回报计算方式正在发生根本变化。
过去,一家医院决定采购一台新CT,主要算法是:设备购置价 + 维保 + 球管更换 + 场地 + 人员成本 ÷ 预期检查量 × 单次检查收入。当单次检查收入下降,分母不变的情况下,分子必须压缩——设备购置价格、维保费用、球管寿命和更换成本、能耗和运行效率就全部成为医院决策的核心变量。
换言之,企业卖设备时越来越要回答的问题变成了:"这台机器帮医院降低了多少单例成本、提高了多少周转效率?"——而非仅仅是"性能比上一代提高了多少"。扫描速度决定了单位时间处理患者数,AI重建和自动化流程决定了人工需求量,球管寿命和维修频率决定了运营中断风险,全生命周期成本(TCO)开始成为采购评估的关键指标。
联影、GE医疗、西门子医疗、飞利浦在中国市场的CT和MRI竞争,正在从"参数竞赛"进入"医院经营价值竞赛"。
# PET/CT面临更复杂的经济挑战
安徽将PET/CT全身检查控制在5000元以下,这对高端核医学设备而言是一个需要认真消化的数字。PET/CT的经济模型远比常规CT复杂:设备折旧之外,还包含核药(放射性示踪剂)采购与衰变损耗、核医学专业人员配置、辐射防护场地建设、以及远高于常规设备的维护成本。
在检查价格下行的环境下,PET/CT的投资回报越来越依赖三个因素:一是检查量能否持续提升,二是能否打开PSMA显像(前列腺癌)、心脏PET灌注、β-淀粉样蛋白PET(阿尔茨海默病筛查)等新应用场景创造增量,三是核药供应链能否优化降低单次成本。因此,高端影像未来的核心问题可能从"设备能做到什么参数"逐步转向"能否创造足够多有支付价值的临床场景"。
# 麻醉和康复:价格向上,但耗材企业不能简单乐观
甘肃麻醉费上调接近85%,康复项目在河南也出现了300%的涨幅。但信息包里藏着一个细节:甘肃在麻醉费上调的同时,将必要监测和呼吸面罩等纳入了基本物耗和价格构成。这意味着,麻醉服务价格的整体上涨更多体现的是对麻醉医生专业技术的补偿,相关配套耗材和基础监测已经被"打包"进服务项目内,并不构成新增的独立收费空间。
对麻醉机、监护仪和相关耗材企业而言,医院未来的算法是:在一个麻醉服务价格项目的总成本框架内,一整套设备和耗材的综合经济性。企业需要提供的是系统方案的性价比,而非单品的加价逻辑。
康复同理。河南吞咽功能训练单价从20元涨至80元,改善了康复科的收入基础。但价格上涨首先惠及的是康复治疗师和科室的收入能力。对康复机器人、外骨骼和智能康复系统企业来说,价格体系改善是一个积极的底层条件——科室有收入才有预算——但这些设备目前并没有获得独立的收费项目,距离直接拉动采购还有距离。
# 全国统一逻辑,但不是统一价格
250元CT、500元MRI、5000元以下PET/CT是安徽的落地案例,不是全国统一价格。国家医保局此次统一的是价格项目和定价逻辑——全国医院按照相同的"服务产出"收费,项目名称、内涵和计价规则趋于一致。但具体执行价格由各省制定基准,各统筹地区还可以在省级基准上下浮动。
因此,企业在做市场策略时,不能把某一个省的落地价格视为全国通行价,但可以把"检查降、劳务升"的结构性方向视为全国性趋势。同时,国家医保局后续还将通过医疗服务价格一览表对"价格畸高畸低"项目继续治理,当前的价格仍可能动态调整。
另一个容易被忽视的反面因素是:检查价格下降也可能降低患者使用门槛、提高检查可及性和设备利用率。安徽CT平扫250元对患者自付比例的影响是直接的——更多基层患者可能愿意做CT检查,这对设备使用量可能是正向拉动。因此,检查降价并不能直接推导出设备需求必然下降。
# 设备企业下一步需要重新理解的问题
这一轮价格改革传递的信号已经非常明确:医疗设备企业未来越来越难只围绕"医院有没有预算买设备"做商业判断,还必须理解医院使用这台设备后每一例服务能获得多少收入。设备本身通常不能因为"更贵、更新"就自动产生新的收费项目。企业需要证明的是,设备对医院经营的价值——要么降低单例成本,要么提高周转效率,要么帮助开展新的、有支付价格的临床服务。
这正在改变整个产业链的销售语言和产品设计逻辑。过去卖设备讲的是分辨率、孔径、通道数;未来可能越来越多地讲单例成本、故障率、AI节省的技师工作时间、维保费用占比、以及设备支持的新收费场景数量。
全国40批价格指南已经完成编制,16个省份完成39批落地,年底全部到位。留给企业调整策略的窗口期并不长。
重点企业与机构
▌知名医疗科技创新企业:美敦力 | 波士顿科学 | 开立医疗 | 爱尔康 | 微创机器人 | 罗森博特 | 科思明德 | 迈普医学 | 赛诺威盛
▌知名医疗科技创新服务机构:八大处整形医学概念验证中心 | 通和立泰