
 五度妙笔
 企业透视镜
 API商城

 数据库
集采最后堡垒沦陷!350亿生物药集采规则、竞争格局(附6图解读、word全文)
近日,《安徽牵头单抗类生物药省际联盟采购主要规则(征求意见稿)》在业界流传,这将是历史上首次专门针对生物类似药的全国性集采,也是继中药饮片、配方颗粒等特殊品种后的最后堡垒,至此,集采已覆盖所有品类。外企原研将被分食,国产龙头将因按厂牌报量而受益,反“唯低价是取”背景下,国产光脚企业凭低价抢市场的逻辑遇阻。创新药企尤其相关Biotech的融资、市值乃至IPO的旧有逻辑也将改写。本次集采信息填报早在一年前的2025年8月就已启动,今年6月已流传给联盟发邀请函,这次该扣动扳机了。现解读如下。
◆规则解读
本次集采在按厂牌报量、最高有效申报价及锚点设置、价格离散度管控、极低报价约束、多重复活机制、参比制剂不带量复活、违约惩戒等方面悉数沿袭第12批国采规则。但降幅低于化药国采是兼顾大局。一、品种筛选条件:①竞争格局满足1+4、②首个类似药上市满3年、③省平台年采购金额超3亿元、④不属于医保谈判协议期内。
二、报量:≥2025年实际使用量80%。
三、最高有效申报价:取“非集采挂网加权价7折”与“过往集采最高中选价”的低值。
四、锚点价格:以入围均价向下浮动1个标准差(取与最低价高值)为锚点①,向下浮动2个标准差为锚点②。
五、中选规则
规则一(直接中选):报价≤锚点①×1.5,或报价<锚点②(不带量)。
规则二(入围复活):虽入围但未直接中选者,如接受同品种最高拟中选价即可中选,或仅1家直接中选时如接受锚点①×1.5亦可中选。
规则三(未入围带量复活):虽未入围但报量>同品种均值、非最高顺位、报价≤锚点①×1.5,可带量中选。
规则四(不带量复活,原研/参照药专属):原研/参照药报价≤锚点①×1.5的2倍,可不带量中选。
六、中选价保密:公布中选结果时不公开中选价格,各地挂网也不集中公示。联盟对外输出价格优先调用国家药品价格登记系统数据。
七、过度期:6个月执行准备期,前3个月为供应过渡期。
八、采购周期:至2029年底。
九、保护创新措施:参照药上市<10年的回调10个百分点、未完成三期临床的按9折执行,不属于医保谈判协议期内、<3亿元的不采、首个类似药上市<3年的不采。
◆规模&竞争格局
一、整体规模&竞争格局
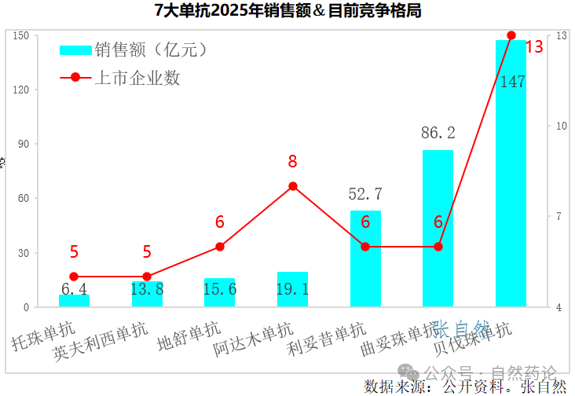
2025年,纳入集采的7大单抗注射剂销售额合计340.8亿元,过百亿的1个、50-100亿的2个、6-20亿元的4个。
其中,规模最大的贝伐珠单抗,卖了147亿元,占了43%,比第二、三位的总和还多;
曲妥珠单抗、利妥昔单抗分列第二、三位,分别卖了86.2亿元和52.7亿元,分别占25%和16%;
最小的是托珠单抗,只有6.4亿元;其次是地舒单抗和英夫利西单抗,分别卖了15.6亿元和13.8亿元。
艾伯维的修美乐(阿达木单抗)连续近10年高居全球药王之尊,但在中国水土不服,2025年仅卖了19.1亿元。
竞争格局方面,超过10家的品种1个、6-10家的4个,5家的2个;
其中,竞争最激烈的是贝伐珠单抗,共有13家符合条件;
其次是阿达木单抗有8家;
曲妥珠单抗、利妥昔单抗和地舒单抗、都有6家;
托珠单抗和英夫利西单抗都有5家符合条件。
二、贝伐珠单抗规模&增速
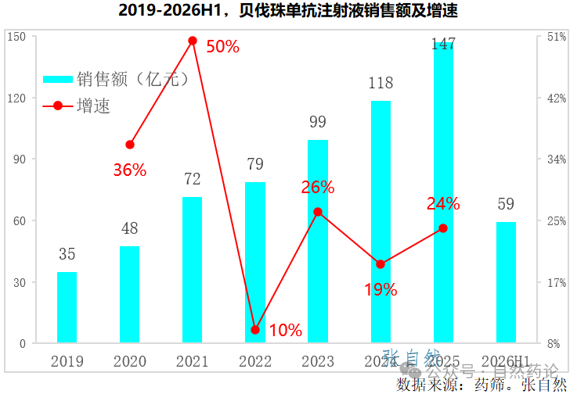
市场规模最大的贝伐珠单抗,2025年卖了147亿元,同比增长24%。从35亿元(2019年)到147亿元用了6年时间。今年上半年,卖了59亿元。
◆规模&市场份额
一、7大单抗
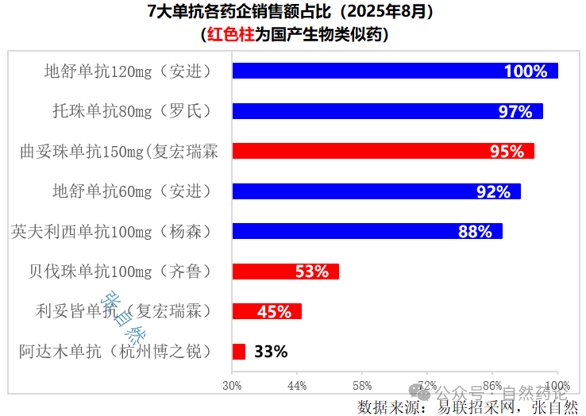
纳入集采的7大单抗中,国产替代率最高的是上海复宏汉霖的汉曲优(曲妥珠单抗),市场份额已高达95%,第二是齐鲁的安可达(贝伐珠单抗)占比也超过一半(53%),复宏汉霖的另一款生物类似药利妥昔单抗占比也近半(45%),阿达木单抗国产占比最高的是杭州博之锐,占了1/3。
二、阿达木单抗
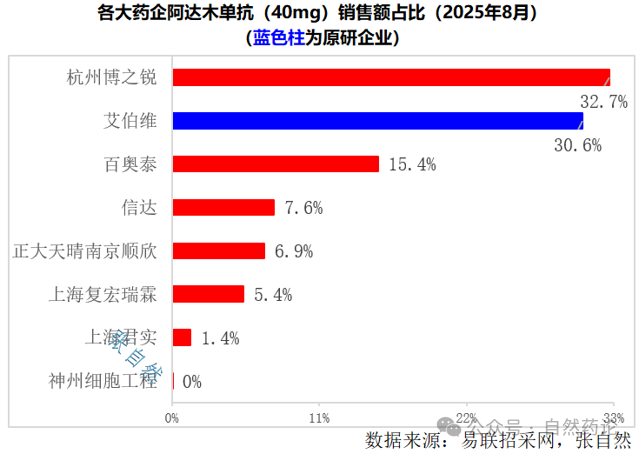
艾伯维的修美乐在中国仅占阿达木单抗市场的不足1/3(30.6%),目前国产有6家,其中,占比最高的是杭州博之锐的格乐立,占了32.7%,其次是百奥泰的占了15.4%。
二、贝伐珠单抗
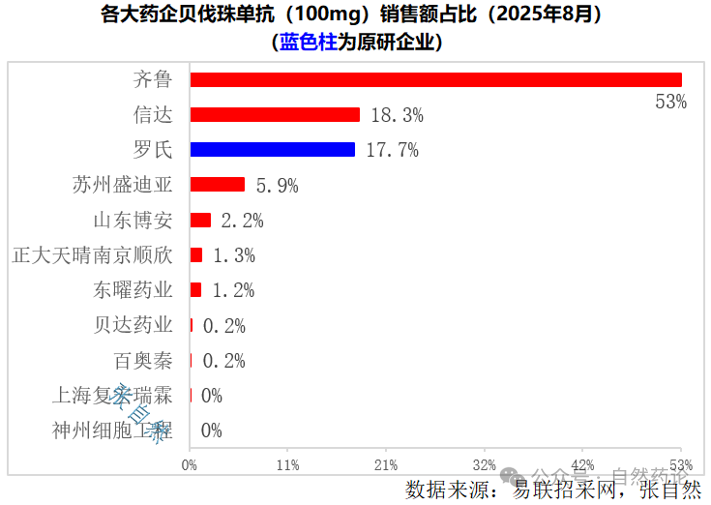
贝伐珠单抗原研是罗氏三驾马车之一的安维汀,在该通用名的占比只有1/6多一点(17.7%),市场早已被本土类似药瓜分。
本土生物类似药目前已有12家,国内的除齐鲁的安可达占比高达53%外,信达的也占18.3%。
恒瑞的子公司苏州盛迪亚的贝伐珠单抗占了5.9%。
三、利妥皆单抗
利妥昔单抗的原研是罗氏三驾马车之一的美罗华,市场份额已被蚕食到只剩下1/5,国内有3家生物类似药上市,其中,市场份额最大的是上海复宏汉霖的汉利康,占比近半(44.9%),其次是信达的达伯华,占了1/3,最小的是正大天晴南京顺欣的得利妥,只占1.2%。
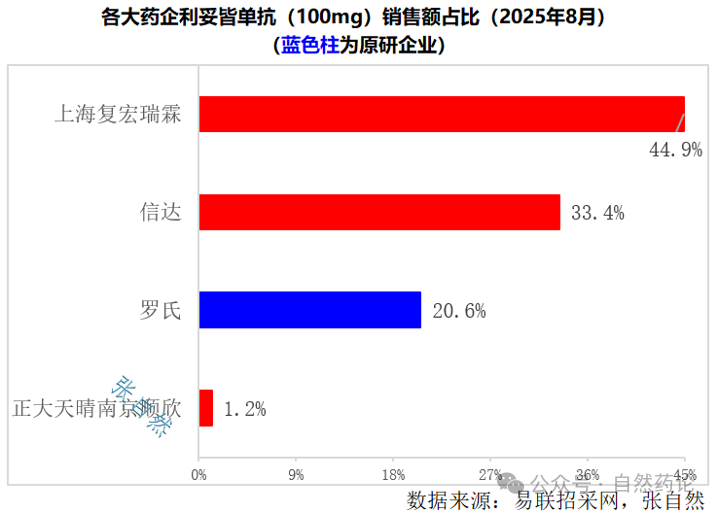
通过集采国产生物类似药替代提速,罗氏的三驾马车再被名正言顺的碾压。
注:转载本文或引用文中图表时,请标明公众号和作者,谢谢!
附:《安徽牵头单抗类生物药省际联盟采购主要规则》
(征求意见稿)
近年来,生物药市场和临床应用逐渐成熟,随着化学药、中成药大范围开展集采,不断有群众呼吁将生物药纳入集采范围。在国家医保局指导下,安徽省医保局牵头探索单克隆抗体(以下简称“单抗”)类生物药省际联盟采购,坚持“稳临床、保质量、反内卷、防围标”原则,结合生物药特点形成了采购规则。
一、品种遴选条件及采购周期
按照“新药不集采、集采非新药”原则,同时满足下列条件的品种纳入集采范围:
1.1参照药和类似药合计达到5家企业;
1.2首个类似药上市获批满3年;
1.3省级医药集中采购平台年采购金额超过3亿元;
1.4非医保目录谈判协议期内。
按上述原则,共有7种单抗注射剂(8个品种序号)符合本次集采条件,包括:阿达木单抗、贝伐珠单抗、地舒单抗、利妥昔单抗、曲妥珠单抗、托珠单抗、英夫利西单抗的各个规格(儿童专用规格除外,详见下表)。
采购周期自中选结果实际执行日起至2029年12月31日。
二、申报企业及产品要求
申报主体为药品上市许可持有人、境外药品上市许可持有人境内责任人,同时应满足以下要求:
2.1申报药品应为已获批准注册的参照药,或在质量、安全性和有效性方面与已获准注册的参照药具有相似性的生物类似药。
2.2药品上市许可持有人或受托生产企业有2年以上单抗注射剂生产经验,需提供同类型生物制剂5年以内、在两个间隔超过24个月时间点的上市放行记录或其他上市销售证明。
2.3申报药品已通过上市前的药品GMP符合性检查,需提供通过GMP符合性检查的相关证明材料,包括GMP符合性检查告知书、批生产记录等,并承诺申报药品在已通过GMP符合性检查的生产线上生产;其中,境外生产的类似药应提供通过中国药监部门境外现场检查或远程非现场检查的相关证明。
2.4采购文件发布日前2年内,申报药品的生产线不存在不符合药品GMP要求的情形,申报药品不存在抽检不合格的情形.
2.5申报企业能够出具知识产权“无侵权承诺”;其中,产品已在省级医药采购平台挂网但不能作出“无侵权承诺”的,含已挂网但放弃申报的企业,相关产品应在平台撤网。
三、医药机构采购需求量
全国各省份医药机构均可参与本次联盟采购。公立医疗机构充分考虑历史使用量、临床使用状况和医疗技术进步等因素,如实填报采购需求量。具体包括:
3.1按具体厂牌填报每个品种的采购需求量。
3.2成立紧密型医联体的,以紧密型医联体为单位统一报量的,成员单位不再单独报量。未加入紧密型医联体的基层医疗卫生机构单独报量,其中单个品种报量少于一定规模的,在中选结果执行和考核中不具体到厂牌,该医疗机构采购任一中选厂牌均纳入协议量统计。
3.3每个品种的报量总数原则上不低于本医疗机构2025年度实际使用量的80%;临床需求明显减少的,可作出书面说明后下调报量。
3.4公立医疗机构提供特需医疗、国际医疗等不计入基本医保支付范围的医疗服务,相应的药品用量不纳入报量范围。
3.5鼓励社会办医疗机构、定点零售药店参加集中带量采购,并按相同规则报量。
四、中选规则
4.1最高有效申报价
每个品种的最高有效申报价按照以下方法产生:在“非集采挂网加权平均价的7折”和“省级(含省际联盟)集采最高中选价”中取低值。其中,参照药在中国上市不满10年的,在上述取值结果基础上回调10个百分点作为最高有效申报价。必要时,综合参考国际价格、互联网药店价格等调整。
4.2竞价入围
入围企业根据入围企业名额及申报企业顺位确定,同品种入围企业名额为:申报企业<10家的品种,按“申报企业数一1”入围;申报企业>10家的品种,按报价从低到高取10家企业入围。
4.3价格离散度控制
同品种中,以“入围企业申报价均价向下浮动1个标准差”和“最低可比申报价”二者取高值为“锚点价格①”;以“入围企业可比申报价均价向下浮动2个标准差”为“锚点价格②”。锚点价格作为价格离散度控制的基准。
4.4确定拟中选企业
规则一(直接中选):入围企业“可比申报价”<“锚点价格①×1.5”的,获得拟中选资格。其中,入围企业“可比申报价”<“锚点价格②”的,获得拟中选资格,纳入“入围企业名额”计算,不带量。
规则二(入围复活):入围企业(含递补入围)未按规则一获得拟中选资格的,若接受按规则一形成的“同品种最高拟中选价格”,可获得拟中选资格;如按规则一拟中选的企业只有1家,入围企业接受“锚点价格①×1.5”,可获得拟中选资格。
规则三(未入围带量复活):有效申报但未入围的企业,同时满足本厂牌获得报量>同品种所有厂牌报量的平均值、非同品种最高顺位、接受不高于“锚点价格①×1.5”、低于最高有效申报价的,可获得拟中选资格。
规则四(不带量复活):有效申报的参照药企业,接受不高于熔断锚点(锚点价格①×1.5)的2倍且低于最高有效申报价的,可视同中选,约定采购量为0。
4.5尚未以参照药开展三期临床试验的生物类似药,报价中选后,其中选价格在企业申报价基础上按9折执行;采购周期内,完成与参照药的三期临床试验并提供相关证据,经联盟采购办公室确认,恢复按企业申报价执行。
4.6强化关联企业约束,将存在直接控股关系、直接管理关系、注册批件转让关系、委托生产关系的企业,申报时视为1家企业。
4.7多家企业报价相同时,医疗机构报量多、未发生相关变更的企业顺位优先。
五、带量和分量规则
5.1确定带量比例。按医药机构报量的90%确定带量比例。其中类似药与参照药相比,适应症少于(含)两个的,按80%确定带量比例;少于两个以上的,按70%确定带量比例(适应症以药监部门发布的最新版药品说明书为认定标准,以采购文件发布之日为截止统计时间)。
5.2按规则三中选的,根据中选价格梯度带量:
5.2.1中选价格∈(锚点价格①×1.2,锚点价格①×1.5),带量比例在医疗机构报量90%基础上打5折。
5.2.2中选价格∈(锚点价格①,锚点价格①×1.2),带量比例在医疗机构报量90%基础上打8折。
5.2.3中选价格<锚点价格①,带量比例为医疗机构报量90%。
5.3分配剩余量。每个品种的报量乘以带量比例,扣除各中选企业按比例带量部分后的剩余量,由医疗机构根据临床需求在带量中选的企业中自行分配。
六、配套政策
6.1加强质量保障。中选企业应当持续做好中选药品质量管理,严格遵守药品生产质量管理规范。一旦发现中选药品质量问题,医保、药监部门将实施联合惩戒。
6.2强化供应履约。中选企业作为供应保障第一责任人,应及时响应医疗机构订单并完成配送,无正当理由不履行供货承诺、影响临床使用的,将取消中选资格,视情节列入“违规名单”,并按规定予以失信评级。中选企业应将出厂、流通、销售等各环节的追溯信息全量上传至全国统一医保信息平台。医疗机构应准确报量,有序下单采购,并及时履行结算货款义务。
6.3防范围标串标。对发现围标串标的企业,按采购文件有关条款列入“违规名单”,同时按照医药价格和招采信用评价制度顶格处置。实行“首告从宽”,对首个提供围标线索及有效证据的企业(含参与围标企业),以及围标事件调查过程中首个主动承认参与围标的企业,可依法依规从宽处理。采购方如因工作需要核查中选产品出厂发票的,中选企业应当配合。
6.4价格信息保护与风险提示。集采报价是企业基于特定市场销量作出的承诺,中选结果公布时不公开中选价格,各地挂网时也不集中公示中选产品价格。联盟采购办公室确有必要向第三方提供相关产品价格信息时,优先按中国药品价格登记系统上登记的价格信息提供。中选结果落地执行时,各地医保部门提示经办机构关注民营医院、零售药店等渠道支付风险,避免维持高价损害患者利益和医保基金安全;以适当方式向患者提示价格优惠。
6.5采购执行。集采中选结果公布日起6个月内落地执行。为保障医疗机构用药,执行前3个月为过渡期,期间如出现中选产品临时性供应紧张,医疗机构应急采购其他中选产品可一并纳入约定量统计。中选企业应以公平价格供应社会零售药店,配合药店合理的退换货要求。
信息来源:自然论药
免责声明
“汇聚南药”公众号所转载文章来源于其他公众号平台,主要目的在于分享行业相关知识,传递当前最新资讯。图片、文章版权均属于原作者所有,如有侵权,请在留言栏及时告知,我们会在24小时内删除相关信息。
本平台不对转载文章的观点负责,文章所包含内容的准确性、可靠性或完整性提供任何明示暗示的保证。
喜欢的点个“看一看”和"喜欢"吧
不然微信推送规则改变,有可能每天都会错过我们哦~


