11连涨、半年近3亿:聚多卡醇注射液为何成了药企必争之地?
发布时间:2026-09-22来源:药事纵横
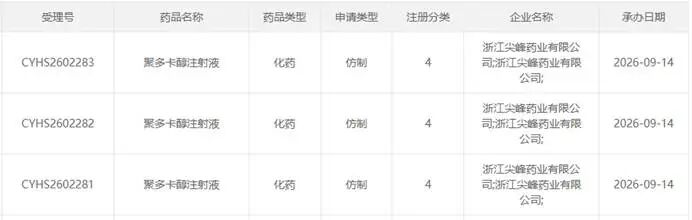
一款用于静脉硬化治疗的注射剂,悄然实现“11连涨”,2026上半年全终端销售额逼近3亿元。浙江尖峰药业刚递交上市申请,背后已有11家批文、超10家排队。市场持续扩容,竞争却从未如此密集。聚多卡醇注射液,正从专科小众走向仿制药必争之地。一、11连涨的含金量:需求释放还是渠道透支?
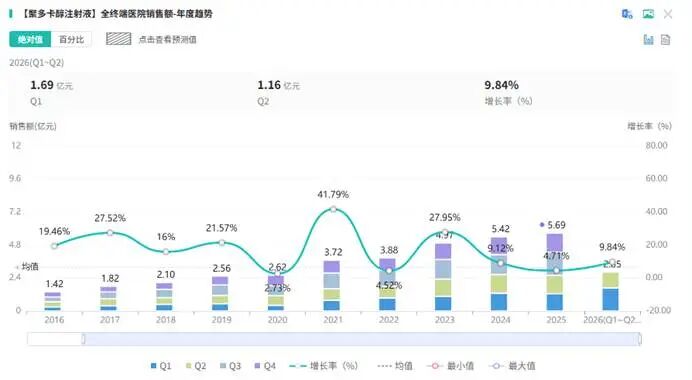
聚多卡醇注射液是临床主流的静脉硬化治疗药物,核心用于蜘蛛网样静脉、浅表静脉曲张等病症的微创硬化干预,凭借微创、恢复快、可门诊操作、患者体验佳的优势,逐步替代传统手术剥离方案,成为血管外科、医美皮肤科的一线治疗选择。从长期市场轨迹来看,该品种走出了罕见的单边上行增长曲线,市场含金量极具研究价值。摩熵医药长期监测数据显示,聚多卡醇注射液国内市场规模从2016年的1.42亿元稳步攀升,历经十年持续扩容,2026年上半年单半年销售额已逼近3亿元,延续“11连涨”的行业纪录。纵观历年增速变化,赛道增长呈现明显的“高速爬坡、稳步放缓”特征:2024年行业迎来峰值增长,同比增速达到27.95%,属于赛道规模化放量的黄金阶段;2025年增速回落至5.42%,2026年上半年增速小幅回升至9.84%,整体告别野蛮生长的高增速时代,进入稳健成熟的增长周期。图源:摩熵医药增速放缓的行业特征,也让市场产生核心争议:11连涨的超级行情,核心驱动力是临床渗透率提升的真实刚需,还是集采落地前渠道备货、库存拉动的短期繁荣?从临床底层逻辑来看,本轮长期增长的核心支撑是诊疗渗透率提升与消费认知升级。以往静脉曲张疾病被视为轻症慢病,患者就诊意愿低、临床筛查普及度不足,大量潜在需求长期被压抑。近年来,随着门诊微创治疗普及、基层诊疗规范化、医美合规化发展,静脉硬化治疗的接受度大幅提升,县级医院、连锁医美机构的常态化开展,持续打开增量空间,这是支撑赛道十一年持续增长的核心底层逻辑。与此同时,短期渠道因素确实存在一定助推作用。当前聚多卡醇注射液尚未纳入国家级集采,仅部分省份开展区域专项集采,整体价格体系保持稳定,终端利润空间充足,渠道备货、终端推广积极性较高。但结合增速走势可以判断,赛道并非单纯依赖渠道透支,而是真实刚需为主、渠道赋能为辅。而增速持续回落,也释放出明确信号:赛道高速增量期已近尾声,未来市场将从“规模高速扩张”转向“存量份额争夺”,后续入局企业很难复刻早期高增长红利,赛道投资风险持续抬升。对于成都倍特、山东新华、浙江尖峰等后续入局者而言,精准把握剩余窗口期、规避同质化低价竞争,成为布局该赛道的核心关键。二、11家批文vs超10家排队:红海竞争还有多少空间?
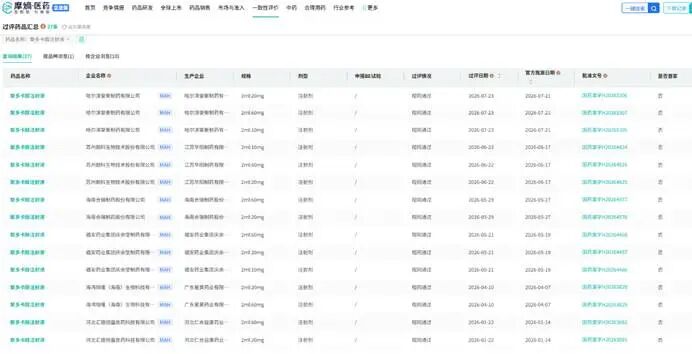
持续走高的市场规模,让聚多卡醇注射液成为近年仿制药赛道的热门卡位品种,行业竞争格局已从早期的蓝海稀缺,快速迈入红海博弈阶段。从获批格局来看,目前国内已有11家企业拥有聚多卡醇注射液生产批文,竞争梯队清晰分明。其中南京正大天晴凭借先发优势,在2023年7月拿下国内首仿资格,同时实现首家通过一致性评价,抢占市场绝对先机;目前已有10家企业完成一致性评价,具备完整的终端准入、集采投标资格,产品质量与市场准入能力全面落地。图源:摩熵医药赛道的竞争白热化,核心源于持续涌入的申报热潮。在已有11家持证企业的基础上,成都倍特药业、山东新华制药、北京双鹭药业等超10家头部药企,仍以4类仿制药身份提交上市申请,目前处于正常审评审批队列。此次浙江尖峰药业的入局,进一步扩充了申报队伍,让本就拥挤的赛道竞争再度升级。不同于早期入局企业独享市场红利,后续跟进企业面临双重竞争压力:一方面,正大天晴等先发企业已完成终端布局、学术推广、渠道渗透,形成稳定的品牌认知与市场份额,后发企业突破壁垒难度极大;另一方面,同批次排队企业同台竞速,审评进度、获批时间直接决定后续市场卡位优势,时间窗口极度压缩。当前赛道最大的不确定性,来自国家集采政策的潜在落地风险。这也是所有入局企业最核心的博弈点。截至2026年9月,聚多卡醇注射液尚未纳入国家集采目录,仅部分省份开展区域集采试点,整体价格体系稳定、产品利润空间充足,这也是赛道持续火热的核心原因。但按照国家集采常态化、制度化推进逻辑,批文数量充足、临床用量大、市场规模稳定的品种,均满足集采纳入条件。目前该品种已有11家持证、10家过评,完全触发国家集采准入标准,未来一旦正式纳入集采,现有价格体系将重构。届时行业将迎来根本性变局:当下企业争抢的“生产批文、一致性评价资质”,将从稀缺护城河转变为基础入场券。集采以价换量的规则下,产品利润将大幅压缩,缺乏成本优势、渠道优势、产能优势的中小企业将快速出清。可以预见,聚多卡醇注射液的行业竞争将分为两个阶段:集采落地前,是存量市场的份额抢夺战,企业靠渠道与品牌取胜;集采落地后,是成本与产能的淘汰赛,行业集中度将快速提升。后续入局企业,本质上是在博取集采落地前的最后一波市场化红利,窗口期短、不确定性高,机遇与风险并存。三、尖峰药业的算盘:25款过评品种背后的产品线逻辑
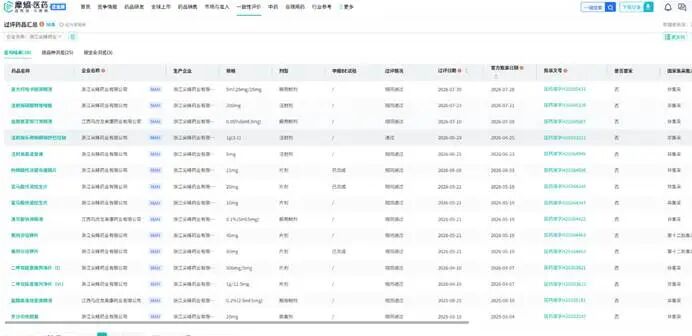
在赛道红利消退、竞争加剧的背景下,浙江尖峰药业逆势入局聚多卡醇注射液,并非盲目跟风卡位,而是其长期仿创布局、产品线迭代、赛道升级的精准战略落子,是企业从“广谱仿制药布局”向“高壁垒专科品种+集采稳盘品种”双轮驱动转型的关键一步。经过多年深耕,尖峰药业已构建起成熟的仿制药产品矩阵,截至目前,公司已有25款品种获批并顺利通过一致性评价,产品覆盖抗感染、眼科、消化、专科注射剂等多个领域,管线布局均衡且扎实。在一众过评品种中,企业打造了差异化稀缺优势,其中注射用盐酸头孢甲肟、对乙酰氨基酚栓、盐酸奥洛他定滴眼液、艾司奥美拉唑镁肠溶干混悬剂4款产品拿下国内首家过评资质,凭借先发优势抢占细分赛道红利,构建起差异化产品壁垒。图源:摩熵医药同时,尖峰药业精准把握集采政策节奏,形成“集采稳基本盘、专科拓增量”的布局体系。其中盐酸奥洛他定滴眼液纳入第四批国家集采、艾司奥美拉唑镁肠溶干混悬剂纳入第九批国家集采,两款集采品种依托全国规模化放量,为公司提供稳定的现金流支撑、终端渠道复用能力与成熟的生产质控体系。集采品种的规模化落地,有效对冲了仿制药行业同质化内卷风险,筑牢企业经营基本盘,也为后续高潜力专科品种的研发申报、商业化落地提供了坚实保障。在此基础上,入局聚多卡醇注射液,是尖峰药业产品线升级的精准补位与战略卡位。一方面,该品种属于高景气专科注射剂,赛道持续增长、尚未进入国家集采,短期具备充足的市场化盈利空间,能够弥补普药、集采品种利润偏低的短板,优化企业盈利结构;另一方面,该品种可与公司现有医院终端渠道、学术推广体系、注射剂生产质控能力高度协同,无需额外搭建全新商业化体系,边际成本低、落地效率高,能够快速实现市场放量。从长期战略来看,尖峰药业的布局逻辑清晰且极具前瞻性:摒弃中小药企盲目跟风、单品博弈的粗放模式,依托25款过评品种的产业底座,以集采品种稳现金流、首家过评筑壁垒、专科新药拓增量的梯队模式,持续迭代产品管线。入局聚多卡醇注射液,既是对专科微创治疗赛道的精准卡位,也是企业从“广撒网式仿制药布局”向“精细化、高壁垒、高价值赛道聚焦”转型的重要标志。即便未来赛道迎来集采降价,企业也可依托成熟的成本控制、产能储备与渠道优势,在集采竞标中占据优势,实现以价换量的持续增长。结语
聚多卡醇注射液的“11连涨”是市场红利,也是竞争号角。当11家批文遇上超10家排队,当专科品种逼近集采门槛,后来者需要的不仅是速度,更是对临床需求、渠道结构和价格周期的精准判断。尖峰药业的入局,或许只是这场注射剂争夺战的一个注脚。真正的赢家,不属于最早进场的人,而属于最懂节奏的人。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库