五度妙笔
 企业透视镜
 API商城

 数据库
首款西罗莫司冠脉药物球囊获FDA批准!11亿美元并购进入兑现期
2026年9月21日,Cordis(康蒂思)宣布其SELUTION SLR西罗莫司药物洗脱球囊获得美国FDA批准,适应证为冠状动脉支架内再狭窄(ISR)。这是美国市场获批的首款西罗莫司冠脉药物球囊,也是继Boston Scientific(波士顿科学)AGENT紫杉醇药物涂层球囊2024年3月获批后的第二款冠脉药物球囊。Cordis表示,产品已可在美国供应。
一个结构性变化由此发生:美国冠脉药物球囊市场从此前的单一紫杉醇产品,正式进入紫杉醇与西罗莫司两种药物路线并存的竞争阶段。而在这款产品背后,是Cordis 2023年以最高11.35亿美元收购MedAlliance的商业押注——此次FDA批准标志着这笔并购进入美国市场兑现期。
# 418人随机试验:总体非劣效达标,单层ISR亚组未达标
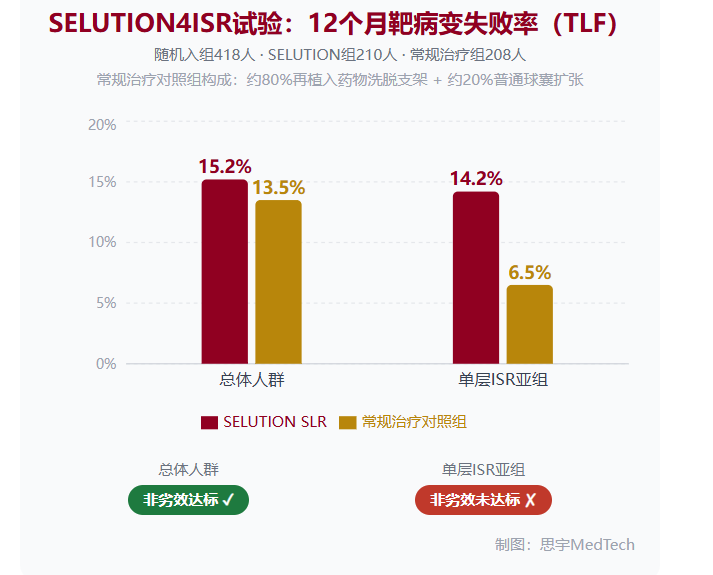
FDA批准主要依据SELUTION4ISR随机对照试验。试验共入组418名冠脉ISR患者,SELUTION组210人,常规治疗组208人。对照组的构成值得注意:并非单一治疗方案,约80%的患者接受了再次植入药物洗脱支架(DES),约20%接受了普通球囊扩张。
12个月主要终点靶病变失败率(TLF),SELUTION组为15.2%,常规治疗组为13.5%,达到了相对混合常规治疗策略的非劣效标准。
但另一组预设分析的结果同样重要:在单层支架内再狭窄亚组中,SELUTION的TLF为14.2%,对照组(再次植入DES)为6.5%——SELUTION未达到相对药物支架的非劣效标准。也就是说,对于首次发生ISR、原有支架仅一层的患者,再次植入新一代药物支架可能仍然是更优的选择,SELUTION在这一群体中尚未证明可以替代DES。
总体结果与亚组结果方向不同,核心原因在于对照组结构。常规治疗组中约20%为普通球囊扩张,已知疗效较差的方案推高了对照组整体TLF。此外,在多层支架(反复植入支架后发生的ISR)人群中,药物球囊"不再增加金属层"的策略优势可能更为突出,从而支撑了总体非劣效结论。换言之,SELUTION的获批证据更适用于已有多层支架的复杂ISR患者,而非所有ISR场景。
# 可降解微储库搭载西罗莫司,释放周期最长90天
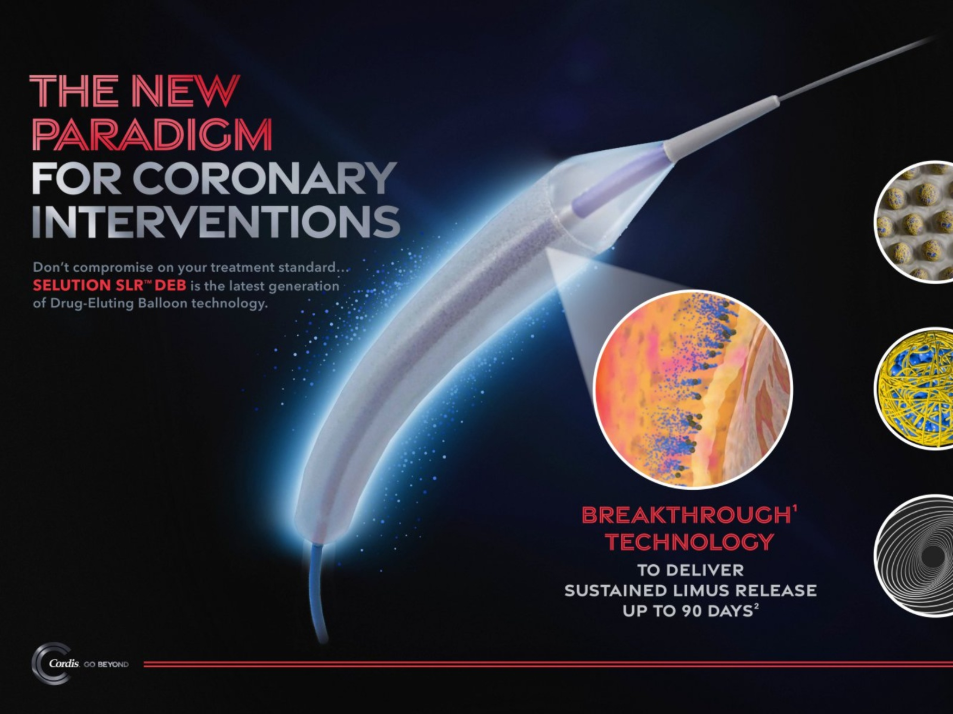
SELUTION SLR的技术核心是可降解聚合物微储库(micro-reservoir)递送系统:将西罗莫司封装在聚合物基质中,球囊扩张后微储库嵌入血管壁,持续释放药物。Cordis称该技术可实现最长90天的药物持续释放,显著长于传统紫杉醇涂层球囊的短暂接触式递送。需要指出的是,"最长90天释放"以及"降低输送中药物损失"等表述目前主要来自企业披露,尚无独立对比验证数据。
药物球囊的核心临床逻辑在于递送抗增殖药物后撤出器械,避免在已有支架的血管中继续叠加金属层。对于反复发生ISR、已有多层支架的患者,这一"无植入"优势尤为重要。
# 11.35亿美元并购的关键节点
SELUTION SLR来源于Cordis 2023年完成的对MedAlliance的收购。交易总对价最高可达11.35亿美元,其中预付款约3.6亿美元,剩余最高7.75亿美元为商业里程碑付款,与产品的注册推进和商业表现挂钩,持续至2029年。
美国冠脉ISR适应证的FDA批准,几乎可以确定触发了部分里程碑条款。但Cordis未披露具体已达成的里程碑及对应付款金额,也没有公布美国市场定价、医院采购节奏和销售预期。这笔并购最终的投资回报,仍取决于SELUTION在美国市场的实际商业化表现及后续适应证拓展。
Cordis同步披露,面向小冠脉原发病变的SELUTION4DeNovo IDE试验已完成960人入组,但该适应证尚未获得FDA批准。原发病变适应证一旦获批,将大幅扩展SELUTION的潜在患者群体,也是驱动并购回报的下一个关键变量。Cordis称SELUTION已在全球65个以上国家使用、累计治疗超过25万名患者,但这些数据来自企业披露,暂无独立审计来源。
# 两款产品、两条路线:美国冠脉药物球囊的正面竞争
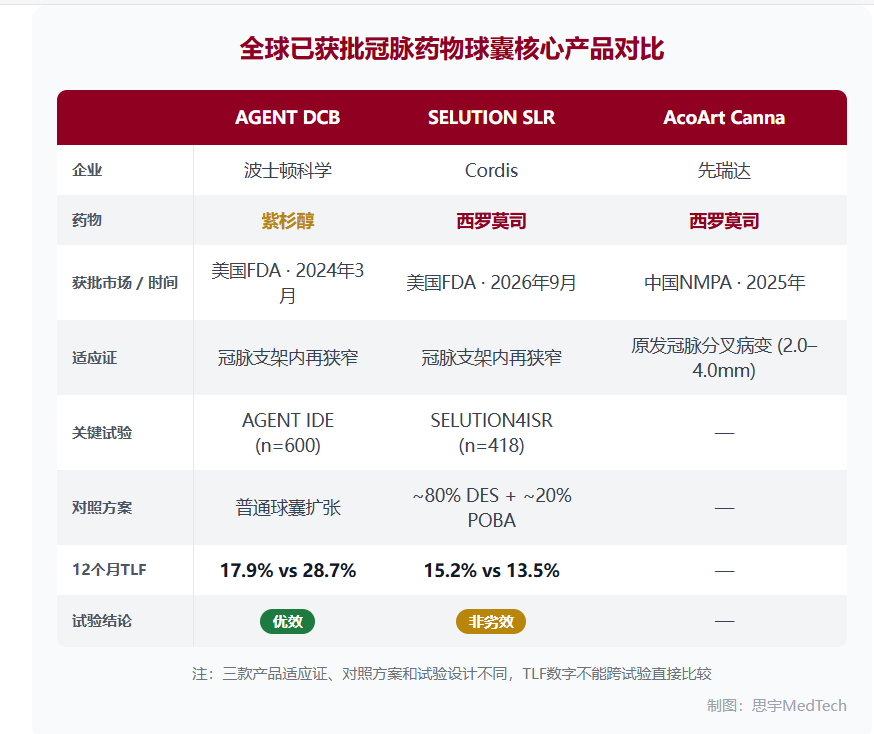
SELUTION在美国的直接竞争者是波士顿科学的AGENT紫杉醇药物涂层球囊。两款产品适应证相同(冠脉ISR),但药物机制、递送设计和关键试验结构存在明显差异。
AGENT的获批依据AGENT IDE试验,入组600名ISR患者,以普通球囊扩张为对照。预设前480人中期分析显示,12个月TLF为17.9%对28.7%,AGENT展现出相对普通球囊的统计学优效性,同时报告了零例确定或可能的支架内血栓(对照组3.9%),靶血管心肌梗死风险降低49%(6.4%对12.3%)。
SELUTION则选择了更高标准的对照:以DES为主的混合常规治疗,试验目标为非劣效而非优效。
两项试验的对照方案、入组标准和终点定义均不相同,不能用TLF绝对数字跨试验判断两款产品孰优孰劣。
对于临床医生而言,选择逻辑更为具体:面对一位冠脉ISR患者,是选紫杉醇球囊、西罗莫司球囊,还是再次植入药物支架?在缺少头对头随机试验的前提下,医生将综合患者ISR类型(单层还是多层、弥漫性还是局灶性)、个人经验和产品可及性做出决策。短期来看,两款药物球囊在美国的份额争夺更可能取决于学术推广力度、KOL认可度和医院采购节奏,而非现有数据的直接对比。同时必须看到,再次植入新一代药物支架仍是部分ISR患者的重要方案,药物球囊尚未在所有ISR人群中证明可以完全替代。
# 对中国企业的参照价值
中国并非西罗莫司冠脉药物球囊的空白市场。2025年,北京先瑞达医疗的AcoArt Canna西罗莫司涂层冠脉球囊已获NMPA批准,适应证为直径2.0至4.0毫米的原发冠脉分叉病变,采用亲脂性载药基质搭载西罗莫司,强调药物缓释和组织留存率优势。但先瑞达获批适应证为原发分叉病变,与SELUTION获批的支架内再狭窄不同,对照方案和临床终点也存在差异,两者无法直接比较证据强弱。
SELUTION此次美国获批,为中国企业提供了几条具体参照。
首先,FDA对西罗莫司冠脉药物球囊的注册路径已经跑通:418人规模的随机对照试验、以混合常规治疗为对照、12个月TLF非劣效终点,这套注册策略和证据标准已获FDA认可。中国企业如果布局FDA申报,可以此为设计基准。
其次,仅凭"药物换代"不足以构建壁垒,竞争的下一阶段正在转向高质量多中心随机试验数据、更广泛的适应证覆盖和海外注册准入能力。SELUTION获批ISR后正在推进960人规模的原发病变试验,波士顿科学的AGENT也在持续扩展适应证布局。最后,11.35亿美元的并购对价说明,具备差异化临床证据和清晰注册路径的药物球囊资产,在全球市场仍然拥有高溢价空间。中国药物球囊企业的估值逻辑,正在从"国产替代"向"全球竞争力"迁移。
美国冠脉药物球囊市场从一款产品到两款产品、从一种药物路线到两种药物路线,这一步用了两年半。但两款产品均只获批ISR适应证,且再次植入药物支架仍是治疗的重要选项——冠脉介入远未全面进入"无植入时代"。对于Cordis而言,SELUTION的FDA批准是并购价值兑现的起点,而非终点;对于整个行业而言,真正决定药物球囊在冠脉领域天花板的,是原发病变适应证的试验结果和监管认可。
重点企业与机构
▌知名医疗科技创新企业:美敦力 | 波士顿科学 | 开立医疗 | 爱尔康 | 微创机器人 | 罗森博特 | 科思明德 | 迈普医学 | 赛诺威盛
▌知名医疗科技创新服务机构:八大处整形医学概念验证中心 | 通和立泰