 五度妙笔
 企业透视镜
 API商城

 数据库
靴子落地,中美共治格局长存
关于美国对创新药的封锁趋势,暂时迎来了解决。9月18日,路透社这边透露了关于美国对中国BD审查的消息,一石激起千层浪。
美国财政部正在起草针对中国生物医药投资的新规则。按照目前讨论中的版本,美国药企仍可以继续license-in大多数中国创新药资产,限制主要针对病原体以及可能具有武器化用途的生物技术。当然,这个规则还没有最后定稿,特朗普政府后面可以改,国会里要求管得更严的人也还在推。现在就说靴子彻底落地,早了一点,但至少鞋底朝哪边,大概看清楚了。
对中国创新药,这是个大利好。这个事情没必要绕。
过去一年,中国Biotech估值里一直藏着一个挺讨厌的问题:分子可以很好,Phase I可以很好,全球权益也可以留着,但假如有一天美国连license都不让Big Pharma签,那你模型里所谓的全球价值到底该打几折?临床数据再漂亮,也解决不了政策把门关上的风险。
现在Reuters披露的版本,至少在尝试把两类东西分开。涉及国家安全、病原体、潜在武器化用途的生物技术,该管还是管;普通治疗性创新药,商业合作继续留口子。政策最后怎么写还要看,但市场最担心的那个极端场景,概率显然下来了。
而且这个口子现在已经很大了。Reuters给的数字是,2025年美国药企从海外引进的交易里,接近一半对手方来自中国,中美相关药物授权交易
headline value
大约1150亿美元。IQVIA的统计稍微换了个口径:2025年Big Pharma所有in-license资产里,40%来自中国licensor;到了2026年上半年,中国来源治疗性资产的国际授权总额已经做到920亿美元,相当于2025年全年的88%。
所以现在还问“美国以后买不买中国创新药”,我觉得多少有点滞后了。比较实际的问题已经变成:未来美国MNC到底未来和中国怎么在商业化上分利润。这个问题的答案,直接决定中国创新药后面几年的估值方式。
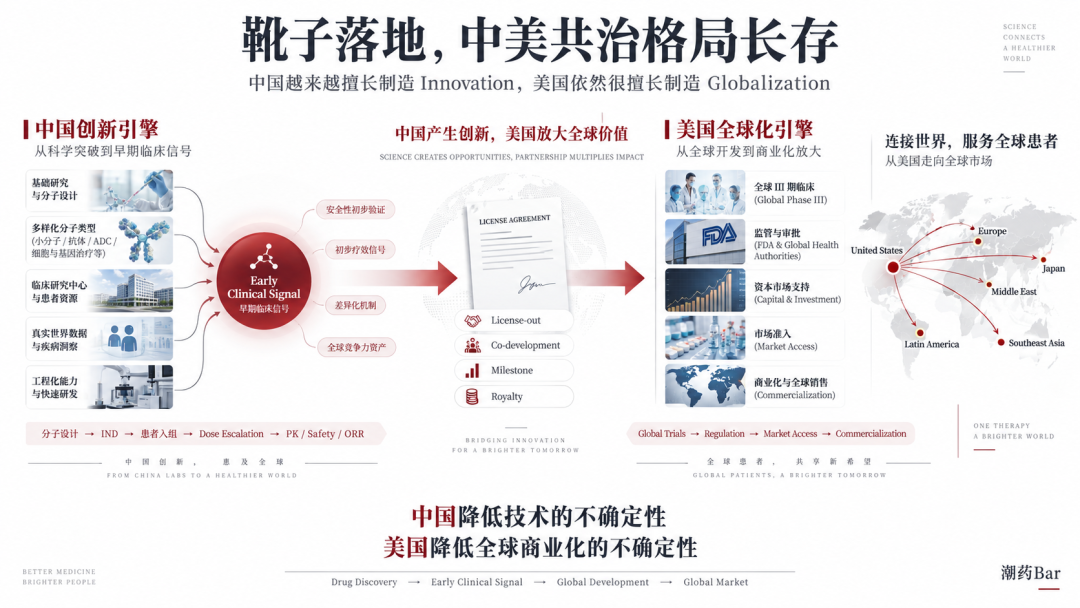
再往大一点讲,这也是我对Reuters这条新闻感兴趣的地方。过去几年,一套很清楚的全球利润分成模式已经跑了起来:中国企业承担早期创新和临床试错,美国MNC接后期全球开发、注册和商业化,一颗药最终卖到美国、欧洲、日本、中东,再按照IP、里程碑、Royalty和商业化利润重新分钱。
美国现在并没有准备把这条链全部掐掉。至少目前正在讨论的政策版本,给它留下了长期存在的空间。
大国博弈的终局,很少是谁彻底离开谁。更多时候,是双方一边争夺未来,一边用彼此最难替代的能力,共同赚取这个世界的利润。
一、美国MNC的专利悬崖,靠中国了
为什么这两年
Pfizer
、BMS、Merck、AstraZeneca隔三差五就在中国签东西?很多人第一反应是中国药便宜。这个判断当然有一部分对,但便宜解释不了今天这种交易强度,更解释不了为什么大家开始一次买十来个项目,连未来还没完全做出来的Pipeline都提前装进合同。
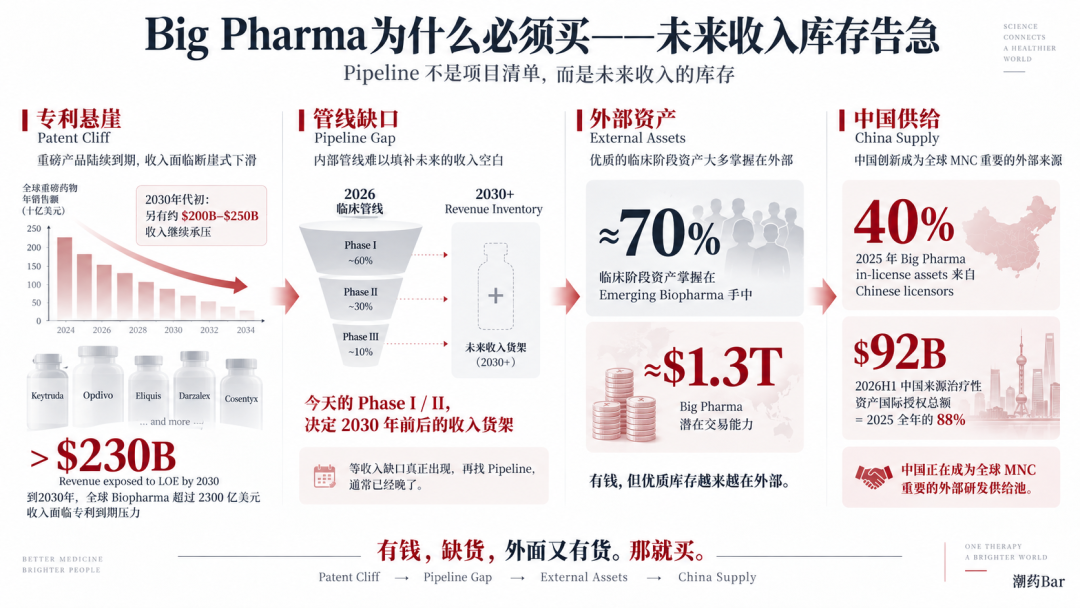
Big Pharma现在有一个很现实的问题:老药快到期了,新药不够填。IQVIA估计,到2030年,全球Biopharma有超过2300亿美元收入会面临Loss of Exclusivity影响,一些大型药企受到冲击的产品甚至可以占到当前销售额的65%。到了2030年代初,还有大约2000亿—2500亿美元收入继续进入类似周期。与此同时,Emerging Biopharma已经掌握全球约70%的临床阶段资产,大多数还没有partner,Big Pharma自己手里的潜在交易能力则有大约1.3万亿美元。
翻译成人话就是:药快过专利了,自己实验室里准备接班的货又不太够,外面倒是堆着一大批项目,手里也还有钱。那就只能买。
我最近很喜欢把Pipeline理解成一种库存。我们看一家药企的Phase I、Phase II,习惯把它们当研发项目;MNC的CEO看这张表,想的可能更俗一点——2030年
Keytruda
少掉的那部分销售,我拿谁来填?
一个2030年要卖50亿美元的药,2026年大概率已经得在某个地方存在了。也许在Boston,也许在San Diego,也许刚刚在上海某家医院完成Dose Escalation。制药这个生意麻烦就在这里,等货架真的空了再去补货,基本来不及。
所以BD这几年在大药企内部越来越像采购,只是它采购的东西有点特殊:采购未来五到十年的收入库存。中国刚好赶上了这个窗口。
二、中国卖出去的,已经不只是“一个分子”
这里我觉得中国创新药这几年的优势一直没有被说得特别准。
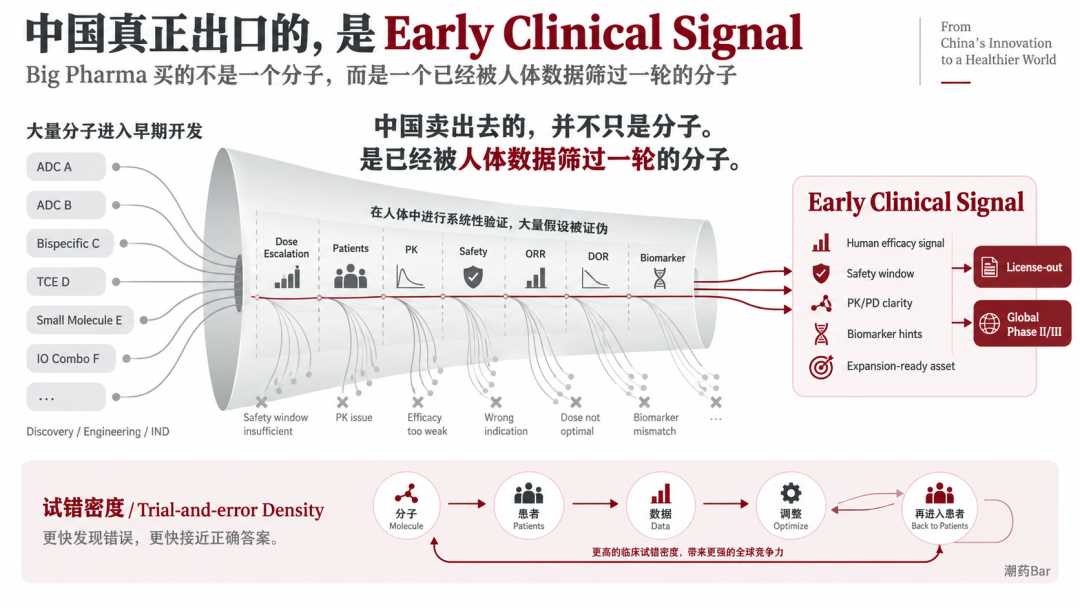
便宜是一点,速度快是一点,工程师多、患者多也都对。但这些都是条件,最后Big Pharma真正愿意掏几十亿美元headline value买走的东西,我觉得还是两个词:Early Clinical Signal。
一个ADC在小鼠上多漂亮,我自己现在都越来越懒得兴奋。到了患者里,PK怎么样,安全窗怎么样,低剂量有没有活性,ORR多高,
DOR
能不能撑住,某个亚组是不是突然特别好,这些数据一出来,资产才开始有味道。
临床前分子和已经跑出人体Signal的Phase I资产,估值中间隔着一大截。原因也很简单,后者已经有人替你踩过一轮坑了。钱烧过了,患者入过了,剂量爬过了,有些假设死了,有些留下来了。MNC接手的时候,当然还有一堆风险,Phase III照样可能翻车,但早期最混沌的那一段已经有人先帮它跑了一遍。
所以我现在更愿意把中国创新药出海理解成,我们开始在向全球制药工业卖一种很特别的中间品:带有人体数据的、已经做过第一轮de-risk的创新资产。这个东西很值钱。
IQVIA自己对中国Biotech崛起的描述也很直接:早期开发速度已经成为中国创新药的一个显著特征,中国公司能够更快把项目推进到临床,再快速产生PoC数据给资产去风险。2025年,这批中国来源资产已经占Big Pharma全部in-license资产的40%。
这也是我觉得“中国药便宜所以外国人来抄底”这个说法挺无聊的原因。一个最后真能卖50亿美元的药,买贵两亿美元没那么要命。对于MNC来说,比较麻烦的是买回去三年以后发现药根本不行。早一点知道行不行,比便宜一点重要。
三、中国这套机器,强在试错快
那为什么这批数据越来越多从中国出来?这个事情拆到最后,其实挺制造业的。
我们有患者,有大量临床中心,有越来越成熟的PI体系,有CRO,有CMC,有药物生产,有一批这几年被市场来回毒打、现在做项目越来越熟的Biotech团队。单看每一个环节都没那么神,把它们拼到一起,分子从IND到人体Signal之间的距离就变短了。
一个项目进去,Dose Escalation跑起来,发现这个剂量不行就换;某个瘤种意外很好,扩队列;biomarker有点意思,再切一层;组合疗法看起来不对,就少烧一点钱赶紧停。这个循环跑得快,我觉得比单纯强调临床成本低更重要。
Biotech很怕的一个东西,是错得太慢。一个方向18个月以后发现不成立,挺正常;三年、四年以后才知道整个假设都错了,那才是真的烧钱。前一种情况下,团队已经换下一张牌了,后一种还在给旧故事续命。
所以中国创新药现在慢慢形成的能力,可以叫试错密度。同样三年时间,谁能让更多合理假设进人体,谁能更早把垃圾筛掉,谁碰到好Signal以后又能更快追上去,最后沉淀出来的优质资产自然更多。
这东西其实跟创新药的所谓“原创性”也不冲突。原创很重要,但科学最后总得进人。最后患者说不行,机制再漂亮都得认。
所以Big Pharma今天从中国拿走的,与其说是一堆便宜Pipeline,我觉得更接近一批经过高效率临床筛选以后剩下来的答案。说得俗一点,中国Biotech替全球制药工业先交了一部分学费,然后把班里成绩最好的几个项目拿出来卖。
四、现在连“一个项目一个项目买”都嫌慢了
这件事情再往前走一步,就到了今年这些很大的portfolio deal。
BMS
和恒瑞一次做了13个早期项目,潜在交易金额152亿美元;Pfizer和信达一次合作12个肿瘤项目,潜在金额105亿美元。IQVIA今年总结中国license趋势的时候,专门提到一个变化:交易正在从single asset走向更大、更综合的multi-programme合作。
这就挺有意思。一颗Phase I跑得很好,MNC过来买,这是大家已经看习惯的模式。一次把十几个项目打包,再把未来共同发现的新东西也写进合同里,性质已经有点变化了。
我自己会把它叫Pipeline Procurement。当然不用把这个词讲得太玄乎。大概意思就是,Big Pharma开始发现,与其每两年在全世界到处找一颗药,不如提前和几家研发效率足够高的平台绑在一起。
恒瑞、信达这类公司后面的价值,也就不能只看手里今天已经有哪些分子。MNC愿意和你一次签十几个项目,本身就在给另外一样东西定价:你以后还能不能继续做出东西。
这就有点像锁产能。只不过传统产业锁一条工厂产线,这里锁的是未来几年研发产出。
也正因为走到这一步,美国政策才很难简单粗暴地说以后中国药都别买了。中国公司当然会受伤,但Pfizer、BMS也会问,那我这批未来库存找谁补?
企业最后还是要交增长。Reuters这次披露的政策思路,我觉得很大一部分现实背景就在这里。Big Pharma已经把中国用得挺顺手了,现在突然全切掉,它们自己也疼。Reuters也提到,Pfizer等大型药企一直在游说,希望政府别把中国创新药一刀切掉;另一边,国会里要求收紧的人依旧存在。
所以这个事情后面肯定还会拉扯,没必要现在就宣布天下太平。但至少有一件事情越来越清楚:中国创新药已经从“海外偶尔买几个项目”,走到了美国制药产业供应链需要认真考虑的体量。
五、这事已经不只是医药了
我们聊聊其它产业吧。
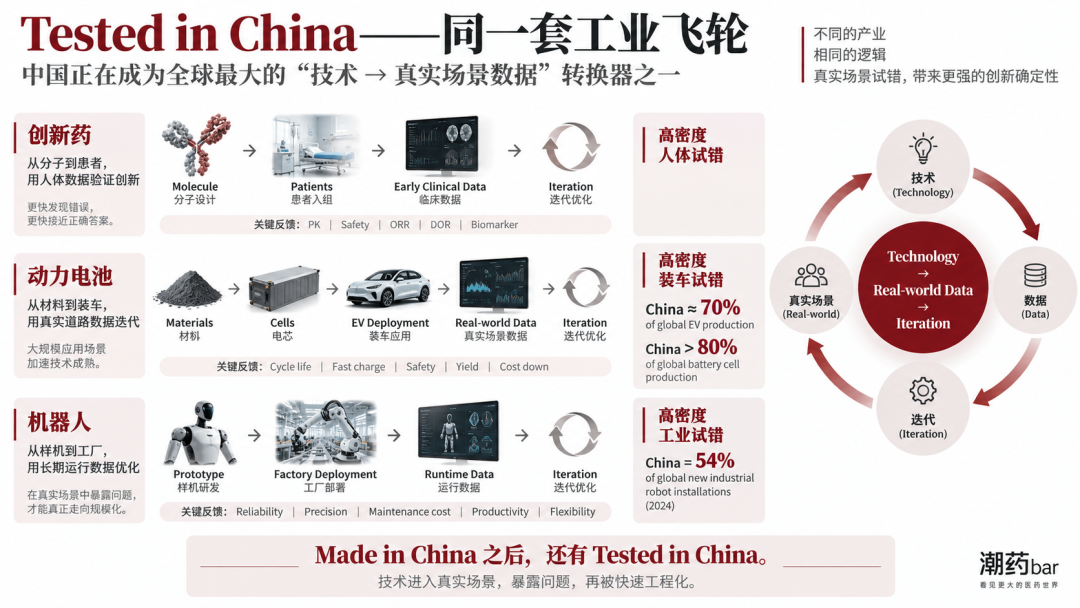
因为创新药这套逻辑,和这几年中国几个高端制造行业挺像。不是产品长得像,是产业形成优势的方式有点像:先把一个新技术很快扔进真实场景,跑起来再说。
动力电池特别典型。IEA的数据是,2025年中国生产了全球70%的电动车、超过80%的电池Cell,正极活性材料大约85%,负极活性材料超过90%。
这些数字当然首先代表供应链、成本和产能。但我觉得还有一层东西挺有价值:这么大的规模本身就是研发基础设施。
一个新材料在实验室里做几十个Cycle,和装到几十万辆、几百万辆车上完全两码事。冬天怎么掉电,快充几百次以后怎么样,热管理会不会出问题,材料放大以后良率有多难看,这些东西跑一圈,下一代产品就知道该改哪了。
机器人也一样。IFR的数据是,2024年全球新增工业机器人54.2万台,中国一个市场装了29.5万台,占全球54%;中国工厂里运行的工业机器人超过200万台,本土厂商在中国市场的份额也到了57%。
机器人Demo做得很酷当然可以传播,但工厂不看这个。工厂看的是每天跑十几个小时会不会坏,精度会不会飘,维护多少钱,换SKU麻不麻烦,最后算下来到底省没省人。
这些问题都得拿真实工厂磨。
所以医药、电池、机器人放到一起,我觉得中国现在有一个能力挺有意思:技术进来以后,特别容易被迅速丢到真实世界里折腾。药进患者,电池上车,机器人进厂。跑一轮,发现问题,再改。
以前讲中国制造,大家最熟的是Made in China。后面或许还有一个挺好用的说法,Tested in China。
我没打算把它拔高成一个多宏大的理论。意思很简单:中国市场够大,产业链够密,竞争又足够卷,一项技术在这里通常能很快碰到各种真实问题。最后能从这里跑出去的东西,多多少少已经挨过几顿打。
对买家来说,这就值钱。
六、中国把东西试出来,美国把它放大
当然,这篇文章如果写成“中国负责创新,美国只负责收钱”,那就有点自己骗自己了。
一颗中国ADC有了很好的Phase I数据,后面距离一个全球重磅产品还远。几百上千人的注册临床怎么做,FDA怎么谈,EMA怎么走,全球生产怎么排,医学事务怎么铺,美国保险怎么进,医生怎么教育,上市以后几十个市场谁来卖,这些事都挺烦,也都挺贵。
美国现在依然是全球医药最大的利润池。IQVIA数据显示,2025年美国已经占全球医药市场53%,比2021年的49%还高。
所以中国公司把一部分海外权益交给Pfizer、BMS,不需要解释得太悲壮。很多时候就是一笔挺正常的生意。
自己做当然可以,多拿利润;代价是自己融资、自己烧全球III期、自己搭美国团队、自己啃注册,再自己养一个商业体系。百济已经走出来一条路,说明这事做得到,只是门槛确实高。
另一条路就是交给MNC,拿Upfront、Milestone、Royalty,有条件再拿Co-development和Profit Share。少吃一部分,但更快,也省掉一堆自己不擅长的活。
美国MNC提供的东西,说白了是一台挺成熟的全球放大器。
我觉得这也是前面那句Punchline真正能站住的原因:中国越来越擅长制造Innovation,美国依然很擅长制造Globalization。
中国这边做的是把技术的不确定性一点点打掉。美国擅长的是把已经有点眉目的东西,接进资本、监管、支付和全球销售体系,最后变成几十亿美元现金流。两边干的是不同的活。分钱也就很正常。
七、“中美共治”,其实没那么浪漫
所以标题里的“中美共治”,我想表达的东西其实挺俗。就是一起分钱。
中国公司做出一个ADC,在几十个患者里跑出Signal;美国公司花钱把它拿走,做全球III期,过FDA、EMA,然后卖去美国、欧洲、日本、中东。最后患者付出来的钱,顺着整条产业链往回切。
中国拿IP、Upfront、Milestone、Royalty,有些还能拿Profit Sharing;美国MNC拿后期开发和商业化利润。谁承担的风险多一点,谁手里的能力更难替代一点,就多谈一点。
也不会永远五五开,更不会永远维持今天的分法。中国药企肯定想继续往全球III期、FDA和海外商业化爬,美国Big Pharma也不会甘心以后40%的in-license都靠中国。大家会抢利润,会抢产业链位置,这都很正常。
可今天这个时点,两边恰好各自有一块对方挺需要的东西。美国MNC有专利悬崖,有钱,缺Pipeline;中国创新药恰好能很快产生人体数据。中国Biotech越来越会做早期临床,但真要一口气把几十个项目全自己推到全球商业化,也没必要硬撑;美国那套机器放在那里,本来就能拿来用。
所以我对未来中美产业关系的理解一直没那么二元。
有些行业会真拆,先进芯片、军民两用技术这种,本来就很难按纯商业逻辑算账。电池、机器人也比普通治疗性药物敏感得多,美国自己的产业政策会卡很多口子。
但剩下的地方,企业会继续算IRR。只要中国提供的效率够高,美国提供的Globalization Multiple够大,总会有人想办法搭接口。license也好,JV也好,技术授权、本地生产、Profit Sharing也好,结构会变,生意未必就不做了。
这可能就是未来几年挺常见的一种状态:台面上吵得很凶,合同该签还是签。也没什么奇怪的。
结语
所以再回头看9月18日Reuters这条消息,我还是觉得市场第一反应应该简单一点:对中国创新药是大利好。
规则还没正式定稿,所以现在没必要把政策风险直接写成零。但此前压在中国Biotech全球权益上的那层policy haircut,至少有理由往下修。已经签掉的BD没多出一分钱,变化主要在后面的license-out optionality:以后一个中国分子把Phase I数据跑漂亮了,美国Big Pharma大概率仍然可以坐在桌子对面谈价格。
再往后看,这个消息又刚好把过去几年已经形成的一套分工照得更清楚了一点。
美国MNC缺未来收入库存,中国开始高效率地产生Early Clinical Signal;中国需要把一个几十人的Phase I变成全球产品,美国又刚好有现成的监管、资本和商业化机器。于是恒瑞和BMS可以一次谈13个项目,Pfizer和信达可以一次谈12个,2025年中国来源资产最后做到Big Pharma全部in-license的40%。
跑到这个份上,我觉得就没必要再把它当成一阵BD热潮了。
一套分工已经出来了,只是大家还在不断重新谈价钱。
中国把越来越多东西做出来、试出来,美国把其中一部分放大到全球。两边继续竞争,也继续从同一个世界市场里挣钱。
靴子落地,中美共治格局长存。
至于到底怎么分,后面慢慢吵。


