2026年印度CDMO业绩,一言难尽!
发布时间:2026-10-23来源:药事纵横
2026年,全球CDMO行业站在一个微妙的十字路口市场的持续膨胀,根据Research and Markets的数据,2026年全球制药CDMO市场规模达到2752.7亿美元,预计2031年将攀升至3746.8亿美元,年复合增长率6.33%。外包率提升、在研管线扩大、生物药和复杂分子占比提高,都在继续支撑行业需求。
但回到印度头部CDMO企业,2025财年表现确实有些“一言难尽”。它并不是全面下滑,而是分化明显有企业利润端出现强劲反弹,也有企业收入增长承压。真正值得琢磨的是:多肽、寡核苷酸、ADC、生物大分子,这几个当下最肥的方向,印度到底跟上了没有。印度CDMO利润表上的“事故”与“故事”
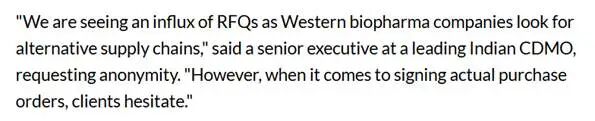
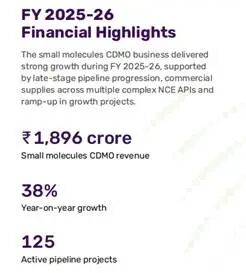
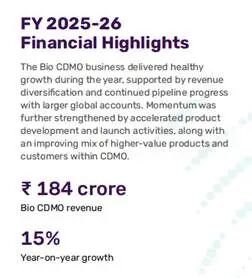
当全球CDMO市场的增长红利真实地摆在面前,当“去中国化”的订单询价如雪片般飞来,印度CDMO交出的2026财年成绩单,却呈现出一种令人困惑的撕裂感。热度与实力之间,存在一道鸿沟。这道鸿沟有多深?印度CDMO的真实成色究竟如何?Divi's交出了一份无可挑剔的财报:全年营收约74.98亿元,增长13%,净利润约18.2亿元,增长17%。作为印度CDMO的“一哥”,Divi's的基本盘是API和中间体,尤其是为跨国药企提供专利期内的原料药供应。也正因如此,它的边界很清楚。CDMO收入几乎全部来自小分子化学,生物制剂、ADC、多肽这些增长最快的赛道,Divi's基本没出现。有印度CDMO高管跟Money control说了句实话:询价单确实在涌入,但一到签采购订单,客户就犹豫了。报道分析的原因是,印度企业缺的是经过验证的生物制剂商业化产能——而这恰恰是客户挑替代供应链时最先看的。图:来源《Chinese CDMO WuXi defies China+1 push; Indian CDMOs struggle to win contracts》,Money controlJubilant是这几家中利润下滑幅度最大的企业,营收约58.79亿元,增长14%,但净利润暴跌53%仅2,83亿元左右,主要因为其CDMO无菌注射剂业务在蒙特利尔的工厂因FDA检查问题,Q2和Q3全面停产,导致成本吸收严重不足。Jubilant的定位并不差。Spokane的Line 3在Q2 FY26投产,已经承接了“全球最大的肿瘤产品之一”的技术转移。蒙特利尔工厂也已完成培养基填充,预计商业批次在Q1 FY27开始生产。但定位救不了停产。这行的质量弦一断,利润就跟着断。Jubilant管理层预计利润率要到FY27下半年才能恢复,等于一整年的增长,被一个工厂的停产吃掉了。Laurus Labs是印度CDMO阵营中少见的营收利润双升。营收约48.37亿元,增长23%;净利润暴涨148%至6.31亿元。拆开看,CDMO业务是绝对的引擎。FY26 CDMO收入增长36%至2080亿卢比(约14.8 亿元),其中小分子CDMO增长38%。Laurus CEO在业绩电话会上的原话是:“我们成功加速了NCE项目的商业供应。”图:Laurus Labs Annual Report2025-26更有意思的是它花钱的方向。FY26资本开支占销售额的16%,投向包括小分子、发酵、多肽、基因治疗和ADC平台。一家靠抗病毒原料药(ARV)起家的公司,积极的从API的舒适区走出去,往新模态里走。Gland Pharma是一家注射剂平台型企业,核心能力在无菌注射剂、肿瘤药和眼科用药的合同制造,CDMO业务占比约46%。FY26营收约45.66亿元,同比增长约15%,净利润约7.29亿元,同比增长约47%,但其是从低基数上弹起来的。Syngene是印度少数同时覆盖小分子和大分子的CRDMO,业务涵盖从早期发现到商业化生产的全链条,大分子板块还拥有生物制剂产能。FY26营收约26.55亿元,仅增长3%,净利润约2.25亿元,下滑约36%。单一大型生物制剂客户在FY26进行去库存,订单骤减,而新建的大分子产能的运营成本已经开始计入损益,收入却跟不上。一个客户的库存周期,就能让整年的利润表失色。把五家公司的利润表放在一起,波动来源其实很具体:Jubilant是合规事故,Syngene是单一客户去库存,Gland Pharma是低基数反弹。每一家都能归因到一个具体的点上,没有一家是“行业不行”。唯一没被意外砸中、靠自己走出来的,是Laurus,而它恰好也是转型最坚决、新模态投入最激进的那一家。印度这五家的收入重心仍在小分子和注射剂,多肽、寡核苷酸、ADC、生物大分子这几条当下最热的赛道上,能拿出商业化交付记录的寥寥无几。中国CDMO优势明显
再看中国这边,五家公司2025年的数据,跟印度正好构成对照。药明康德营收454.6亿元、净利润191.5亿元,同比增长102.65%——单家净利润就是印度五家总和的5.2倍,且增长来自TIDES业务(+96%)的商业化放量,而非一次性收益。凯莱英营收66.7亿元、净利润11.33亿元(+19.35%),新兴业务在手订单增长49%。康龙化成扣非净利润增长38.85%,全流程平台持续兑现。博腾股份扭亏为盈,25年总营收34.2亿(+13.54%)净利润0.96亿元(+133.48%),新分子业务增长224%。九洲药业25年营收达55亿,净利润同比增长20.46%到7.3亿,其中CDMO收入占比超75%,商业化管线持续蓄水。国内这几家CDMO企业增长几乎全部来自商业化订单放量和新兴业务爆发,而非周期反弹。国内CDMO跑通“小分子基本盘+新分子增量”的双增长模型,而印度部分企业则仍在为合规事故、客户集中和主业错位买单。总结
印度CDMO的2026财年,不是没有增长,而是增长的含金量参差不齐,Divi’s稳健但天花板可见,Laurus转型坚决却仍是少数。反观中国CDMO,药明康德一家的净利润就是印度五家的5.2倍,增长还来自TIDES这类新分子的商业化放量。“China+1”给了印度询价单,但没给订单。从询价到订单之间这段路,得靠产能、靠合规记录、靠新模态的交付历史一步步走。故事讲得再好,也走不完。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库