
 五度妙笔
 企业透视镜
 API商城

 数据库
建立穿越周期的多资产策略 | 2026 彭博投资管理论坛(上海)期待您的莅临!
发布时间:2026-10-30来源:彭博Bloomberg

2026 彭博投资管理论坛(上海)
2026年11月12日(周四) | 15:00 – 18:00
上海(详细活动地址将在确认函中提供)

当周期切换、规则重写,全球宏观格局的变化正牵动各类资产的表现。机构投资者需要的不仅仅是方向研判,更在于将宏观变化加以量化、拆解,并精准映射至投资组合。当冲击传导至权益、固定收益、大宗商品、对冲基金及私募资产…… 如何建立统一框架以衡量风险?如何将收益准确归因?如何建立多资产策略,从而游刃有余地经受周期轮换的检验?
诚邀您出席2026彭博投资管理论坛(上海),与来自保险、银行理财、券商资管、公募基金等机构的业界领袖、投资高管以及彭博专家齐聚一堂,围绕宏观Beta建模及其在投组情景分析的应用、多资产风险管理、固收风格因子以及多资产策略等关键议题展开深度研讨、交流灼见,共同打造穿越周期的长期韧性,把握未来机遇 !
精彩议题
AI驱动投资与彭博产品路线图
面向未来:资管与财富管理的机遇与变革
炉边对谈:新周期下的多资产配置展望
权益、固收、大宗、私募资产和另类资产的配置和风险管理
QIS多资产策略复刻
彭博下一代因子模型研究:AI因子与Transient因子的应用
宏观经济情景分析:管理下行风险,提升资产配置的超额收益
基于宏观市场环境预测的资产配置策略
宏观Beta驱动的情景分析与组合优化
互动交流
主讲嘉宾
王焕舟
兴证资管
董事长
韦历山
法巴农银理财
首席执行官
Aryeh Hauptman
彭博投资组合管理
解决方案全球主管
Sue Li
彭博全球固定收益投组
风险与分析研究主管
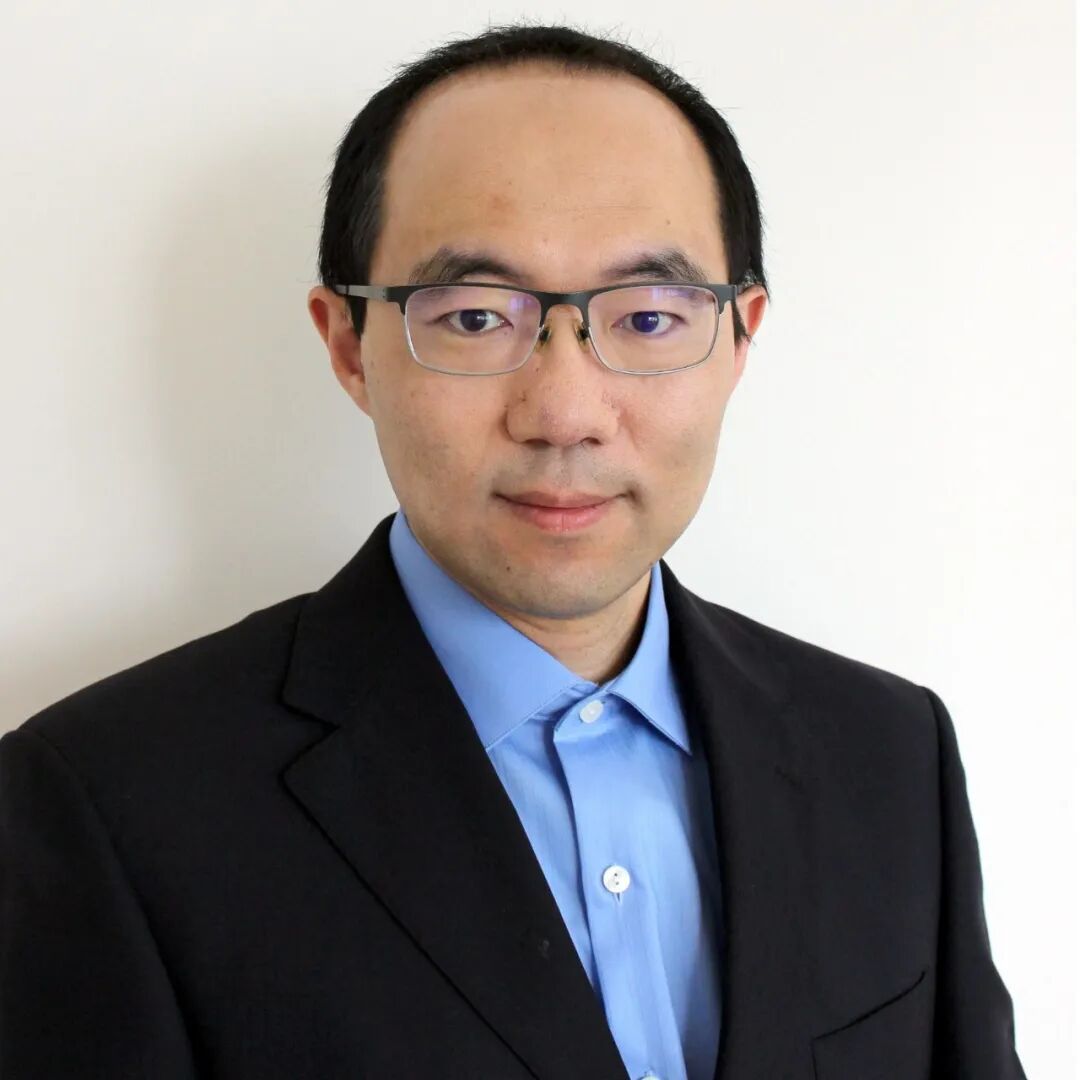
李鹏
彭博全球商品及权益
投组与分析研究专家
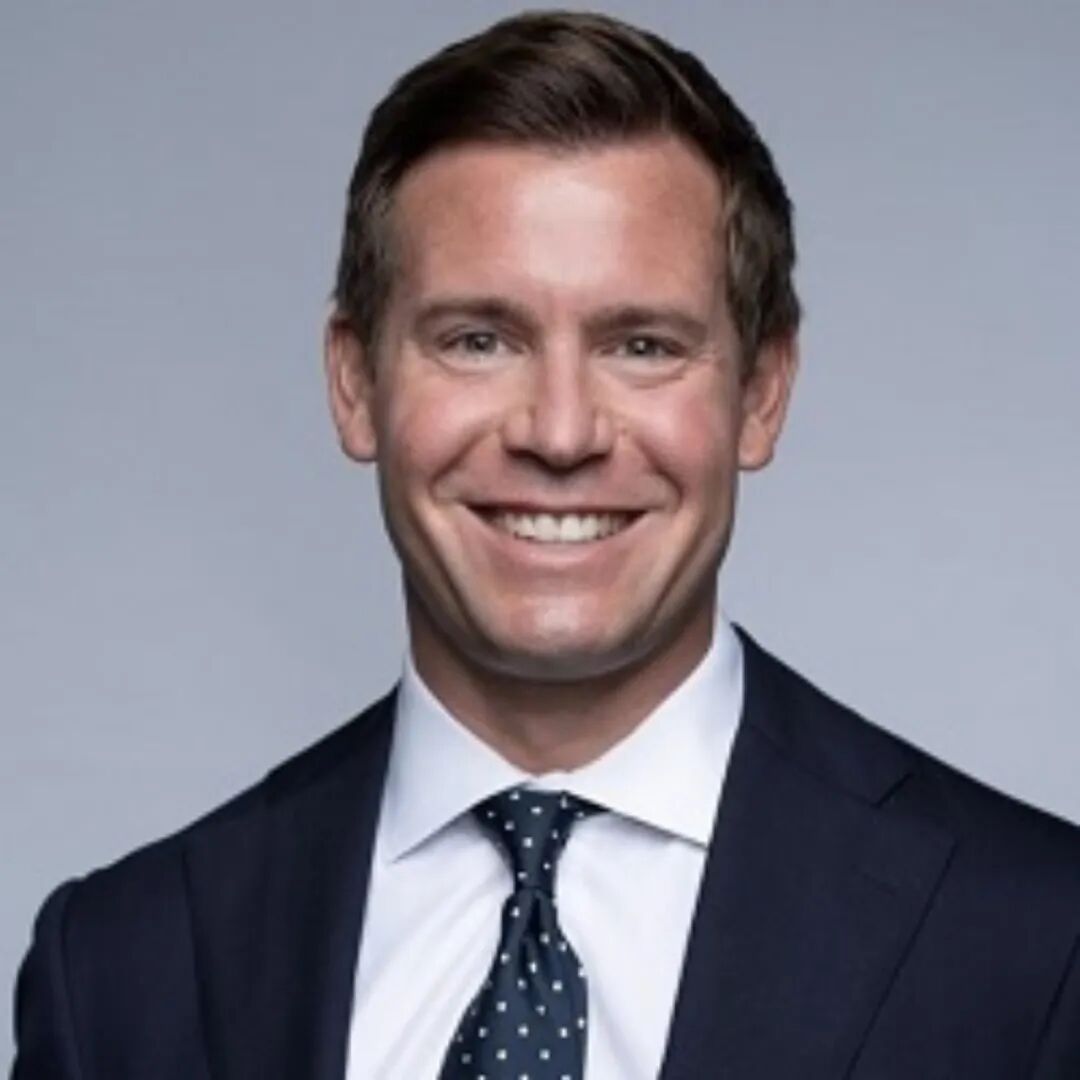
Wayne Curry
彭博北亚区
企业级产品销售总监
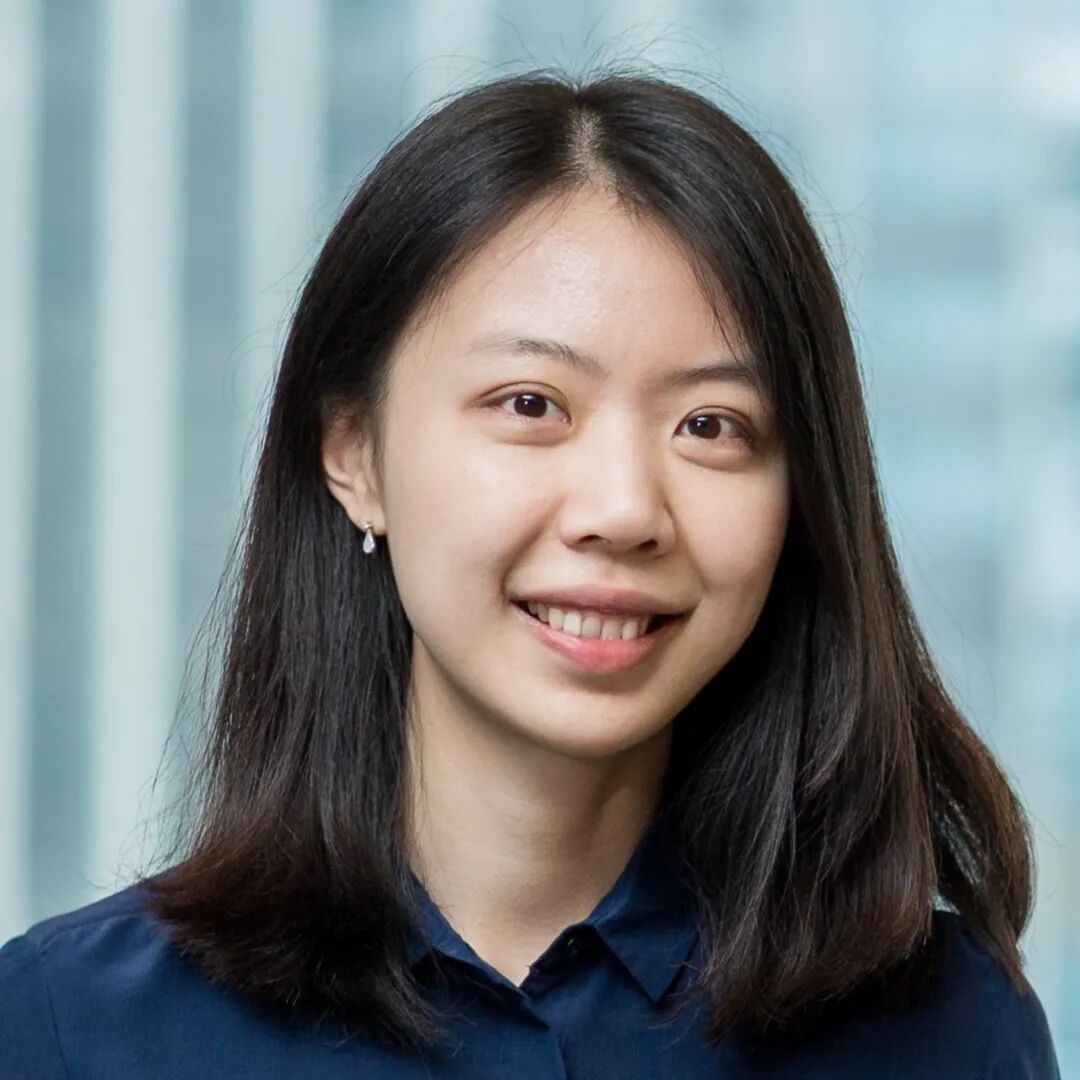
王小沐
彭博中国区
买方产品销售团队负责人
张达
彭博中国区
组合管理及因子模型产品顾问
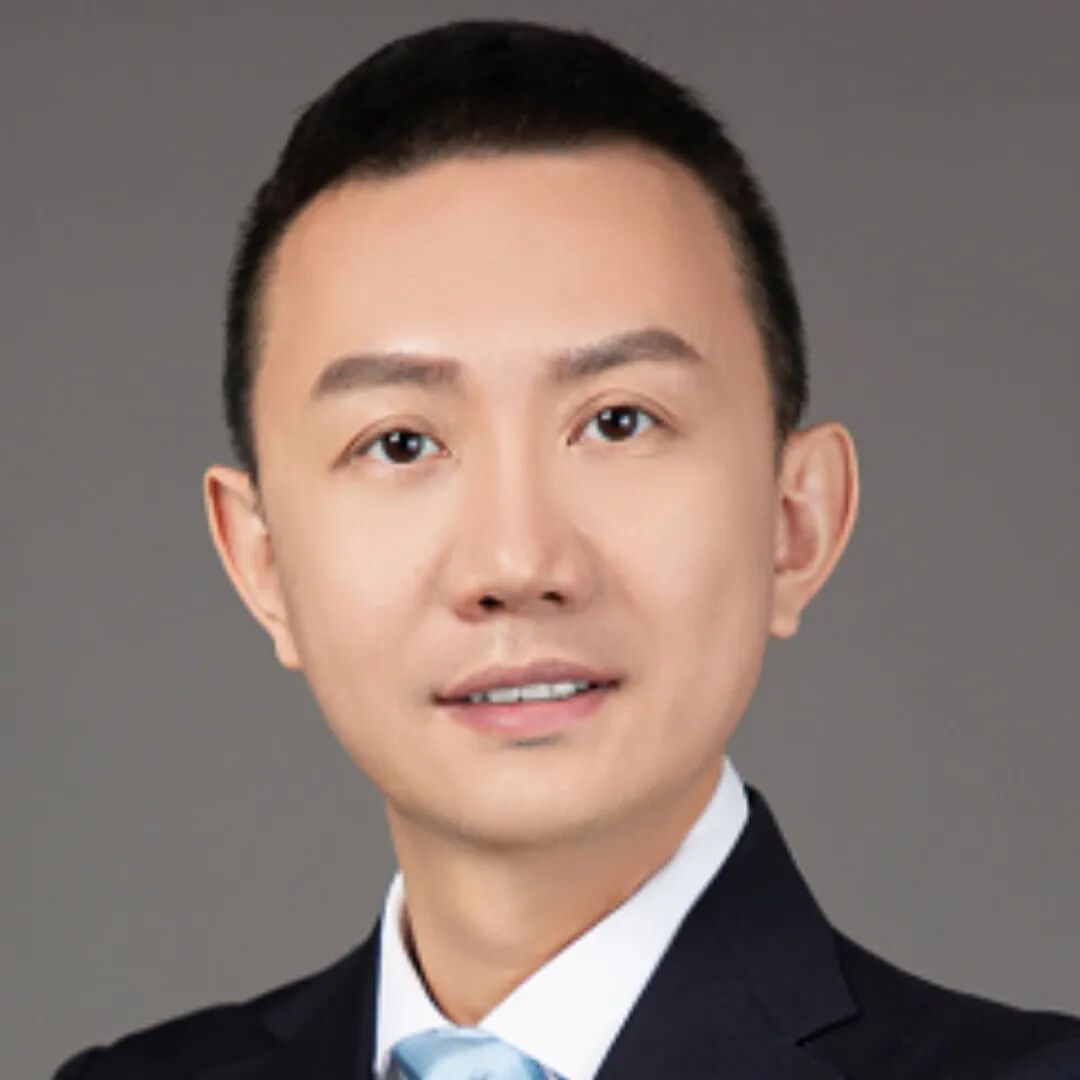
赵磊
彭博中国区
商品和股权衍生品市场专家
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。


