五度妙笔
 企业透视镜
 API商城

 数据库
失去4年的大客户,又回来了!唯美血液最新季报
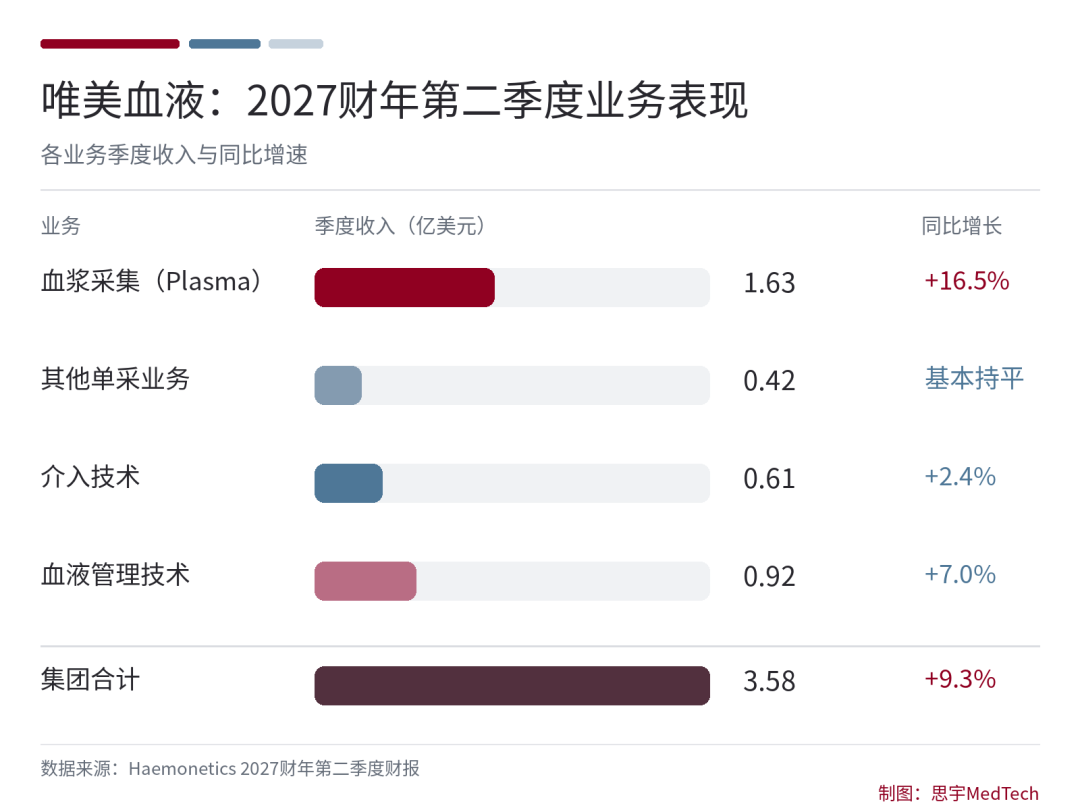
 2026年11月5日,美国医疗器械上市公司唯美血液(Haemonetics,NYSE:HAE)公布2027财年第二季度业绩:收入3.58亿美元(约23.9亿元人民币),同比增长9.3%;净利润4630万美元(约3.1亿元人民币),同比增长19.7%。公司同时将全年收入增长预期由5%—8%上调至8%—11%。
本季度,唯美血液血浆业务收入1.63亿美元(约10.9亿元人民币),同比增长16.5%。与此同时,一家曾经流失的大客户,正在重新使用它的设备和耗材。
这家客户是全球血浆制品巨头CSL。双方已达成新的供货合作,CSL计划在2027年底前,将唯美血液的NexSys PCS血浆采集系统推广至其美国全部现有采浆中心,涉及超过300家机构。而在4年前,CSL刚刚结束与唯美血液的原有合作,转向日本泰尔茂。
# 失去4年的客户,又重新拿回来了
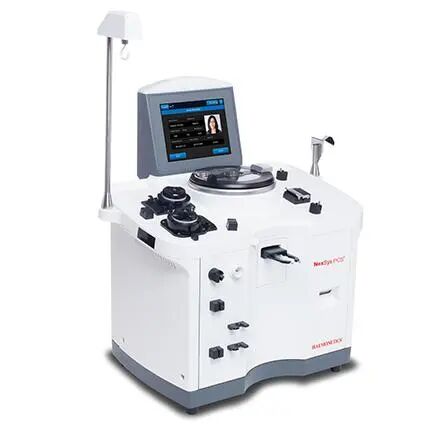
唯美血液是一家总部位于美国的血液技术企业,业务涉及血浆及血液成分采集、医院血液管理和介入医疗器械。其NexSys PCS系统通过自动化单采技术,从供浆者血液中分离血浆,并将其余血液成分回输。采集的血浆进入后续生产流程,用于制造免疫球蛋白、白蛋白、凝血因子等血浆制品。
CSL是唯美血液曾经的重要客户。双方早年合作使用PCS2血浆采集平台,但2022年年中合同到期后未能续约,CSL改用泰尔茂BCT的设备。根据当时披露的数据,CSL在唯美血液2020财年贡献约1.17亿美元(约7.8亿元人民币)收入,占公司当年总收入的约12%。
2026年8月,唯美血液披露重新与CSL签订非独家供货协议。10月8日,公司进一步公告,CSL预计将在2027年底前完成现有美国采浆中心的设备转换。新合同涉及NexSys PCS系统、Persona PLUS技术及配套一次性耗材。协议未约定最低采购数量,具体实施规模及时间仍可能调整。
# 卖设备,还要持续卖耗材
采浆业务具有典型的设备与耗材组合销售模式。采浆中心首先配置自动化血浆采集设备,日常采浆还需要持续采购配套的一次性管路、采集容器及其他耗材。因此,客户拥有多少家采浆中心、每家中心配置多少台设备、每台设备每天完成多少次采集,都会影响供应商的长期收入。
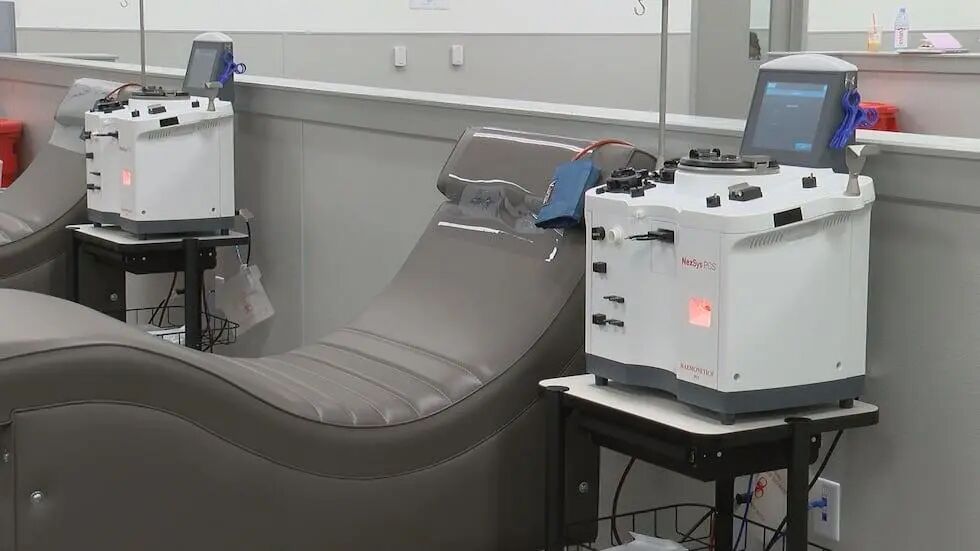
唯美血液的NexSys PCS还提供提高血浆采集效率的相关技术。其中,Persona技术根据供浆者的个体特征调整血浆采集量。公司官方资料称,与传统固定采集量方案相比,采用相关技术的单次采浆量可提高约9%—12%,具体效果取决于供浆者特征及采集条件。
采浆效率直接影响血浆制品企业的原料供应成本。更换设备平台,则涉及设备安装、人员培训、采集流程调整和耗材供应。
# 收入增长9.3%,新客户尚未明显贡献业绩
2027财年第二季度,唯美血液血浆采集业务收入1.63亿美元,同比增长16.5%;其他单采业务收入4200万美元,基本持平;介入技术收入6100万美元,同比增长2.4%;血液管理技术收入9200万美元,同比增长7.0%。
在11月5日业绩电话会上,公司管理层确认,CSL项目对本季度收入的贡献非常有限。目前血浆业务增长主要来自其他客户需求、市场份额提升,以及Persona PLUS技术应用增加。
本季度,公司调整后毛利率达到61.9%,同比提高1.4个百分点;调整后营业利润率为26.3%,同比下降0.4个百分点。虽然全年收入增长预期提高,但调整后营业利润率同比提升预期从0.5—1.0个百分点下调至0—0.5个百分点。公司解释,CSL设备转换需要提前扩建设备及耗材供应能力,同时承担部分生产、运输和运营投入。这些支出先于新客户的收入增长发生。
# 思宇MedTech观察:大客户与设备耗材商业模式
大客户的设备转换,可以改变供应商多年的收入结构。 CSL在2020财年贡献唯美血液约12%的总收入。2022年失去这一客户,此后重新获得合作,说明大型医疗服务机构的供应商选择,对设备企业收入具有长期影响。
设备装机带来持续耗材收入,也增加了客户转换成本。 采浆中心采用某一平台后,需要长期采购配套耗材,并围绕设备形成标准化操作流程。类似的商业模式,也存在于部分透析设备、体外诊断及其他设备与专用耗材配套的医疗器械业务中。
大订单需要供应链提前投入。 CSL计划在2027年底前完成设备转换,唯美血液已经开始扩大设备及耗材产能。最新财报显示,公司收入预期提高,但利润率改善预期有所下调。对于设备加耗材的商业模式,获取客户、产能建设和后续耗材收入之间,存在一定的时间差。
重点企业与机构
▌知名医疗科技创新企业:美敦力 | 波士顿科学 | 开立医疗 | 爱尔康 | 迈普医学 | 赛诺威盛