五度妙笔
 企业透视镜
 API商城

 数据库
季度收入56.2亿元!超75%毛利率的胰岛素泵生意经

一家销售胰岛素输注器械的企业,为什么能够保持快速增长,并获得超过75%的毛利率?本文从美国糖尿病医疗器械的商业模式与医保支付说起,再看中国市场的疾病治疗、药械产品和支付环境。
2026年11月4日,美国医疗器械公司Insulet公布第三季度财报:营业收入8.42亿美元(约56.2亿元人民币),同比增长19.2%;净利润1.41亿美元(约9.4亿元人民币),同比增长约61%;毛利率达到75.1%。其中,美国Omnipod业务收入5.70亿美元(约38.1亿元人民币),同比增长14.7%;国际Omnipod业务收入2.66亿美元(约17.8亿元人民币),同比增长31.7%。
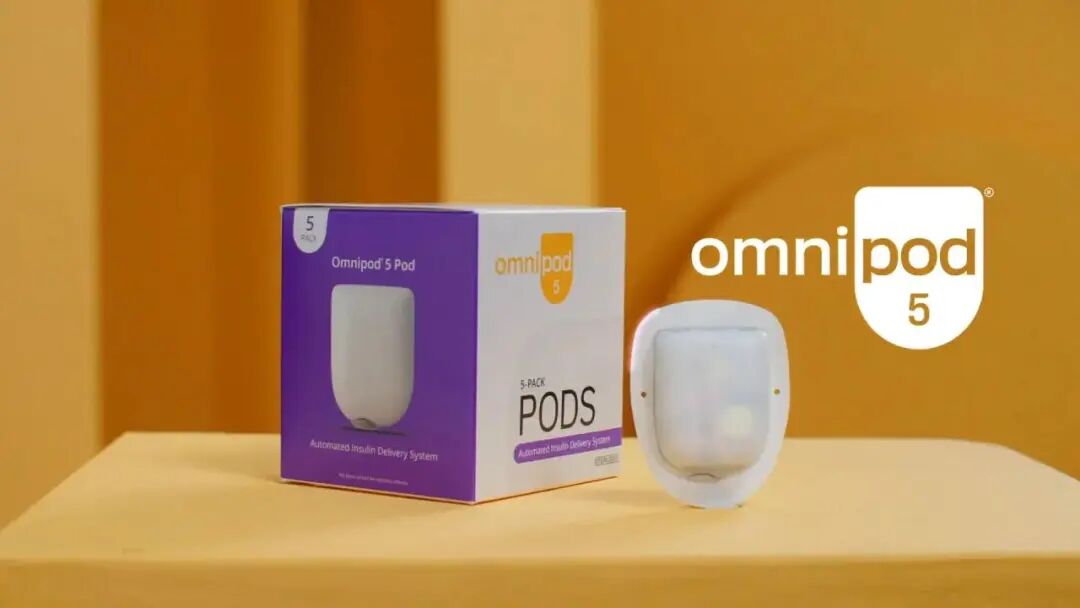
Insulet的核心产品是Omnipod无导管胰岛素泵,目前全球用户已超过60万人。其一次性Pod贴附在患者身体上,每个Pod可持续使用最多3天,输注胰岛素。Omnipod 5还可以连接持续葡萄糖监测设备(CGM),根据血糖变化自动调整胰岛素输注。第三季度,Omnipod业务贡献了公司约99%的收入。
# 先看美国市场:医保支付支持持续性耗材收入
Insulet的商业模式建立在患者长期使用和耗材持续更换之上。
传统胰岛素泵通常由可重复使用的主机、输注管路和储药器构成,患者购买或租用主机,再定期更换耗材。Omnipod采用无导管、一次性泵体设计,单个Pod最多使用72小时,意味着持续使用者每个月需要更换约10个Pod。患者数量、持续使用时间以及每名患者的产品消耗量,共同构成了公司的收入基础。
Insulet在2026年第三季度财报中披露,全球用户已超过60万人,同比增长超过20%。公司还将美国销售团队的激励机制与新患者启动使用、患者留存等指标联系起来。美国糖尿病患者的支付来源主要包括商业医疗保险、联邦老年医疗保险Medicare,以及面向符合条件低收入等人群的Medicaid。
值得关注的是,Omnipod 5在美国主要通过药房福利渠道支付,而不是传统胰岛素泵使用的耐用医疗设备渠道。美国Medicare将传统符合条件的耐用型胰岛素泵归入Part B医疗保险支付范围,而Omnipod 5作为一次性贴附式泵,通过Part D处方药福利获得覆盖。
这一安排改变了产品的销售和使用流程:医生开具处方,患者通过药房及相关渠道获得Pod,随后定期续配。企业的市场准入工作,也更多围绕保险计划、处方目录、药房网络和患者支持展开。
根据Insulet官方披露,Omnipod 5已覆盖美国超过90%的参保患者,超过4.7万家药房曾配发该产品,大多数用户每月自付费用不超过30美元(约200元人民币)。具体费用仍取决于保险计划及其支付规则。
2026年,Medicare Part D对纳入保障范围的处方药及相关产品设置2100美元(约1.4万元人民币)年度自付上限;参保人所使用的每种纳入保障的胰岛素,一个月自付费用不超过35美元(约234元人民币)。胰岛素药品和输注装置分别遵循对应的保障规定。患者在医生指导下持续用药和更换耗材,保险承担符合条件的费用,企业则通过持续供应产品获得收入,这种商业模式也推动Insulet向更多患者群体扩张。
2024年,美国FDA批准Omnipod 5用于需要胰岛素治疗的成年2型糖尿病患者。此前,该系统已用于符合适应证的1型糖尿病患者。
1型糖尿病患者通常需要终身依赖外源性胰岛素;2型糖尿病的治疗方式则更加多样,部分患者在疾病进展后需要胰岛素治疗。Insulet正在扩大2型糖尿病市场的销售和患者支持投入,包括销售团队扩充、患者培训及使用初期支持。
美国市场中,与Insulet相关的企业还包括美敦力、Tandem Diabetes Care等胰岛素泵制造商,以及德康医疗、雅培等持续葡萄糖监测设备企业。随着CGM与自动胰岛素输注系统结合,产品竞争逐渐延伸到传感器兼容性、算法、使用便利性和长期患者管理。
# 中国市场:患者规模庞大,药物治疗占据重要位置
根据国际糖尿病联盟(IDF)2025年发布的数据,2024年中国20—79岁糖尿病患者约1.48亿人,患病率约11.9%。
中国是全球糖尿病患者人数最多的国家之一,但糖尿病患者数量与胰岛素泵潜在用户数量之间存在明显区别。
中国糖尿病患者以2型为主。不同患者根据疾病类型、血糖水平、体重、心肾疾病风险及胰岛功能等情况,选择不同治疗方案。按照《中国糖尿病防治指南(2024版)》,糖尿病治疗涉及生活方式干预、口服降糖药、注射药物、胰岛素、血糖监测及相关技术。
目前中国市场的主要药物和器械包括:
降糖药物:二甲双胍、SGLT2抑制剂、DPP-4抑制剂等,以及GLP-1受体激动剂和其他肠促胰素类药物。相关药物在血糖管理之外,也与体重控制及部分心肾结局改善相关,具体适应症和使用方案有所不同。
胰岛素:包括基础胰岛素、餐时胰岛素、预混胰岛素等。1型糖尿病患者需要胰岛素治疗,部分2型糖尿病患者也需要使用。
血糖监测:包括传统指尖血糖仪及试纸、持续葡萄糖监测系统(CGM)。后者能够连续记录血糖变化趋势,可用于优化治疗方案及部分患者的日常管理。
胰岛素输注:包括胰岛素笔、传统胰岛素泵、贴附式胰岛素泵,以及与CGM结合的自动胰岛素输注系统。不同产品在适用患者、价格、操作方式和持续使用成本方面存在差异。
在中国,胰岛素药物的医保支付环境已经发生明显变化。
2021年国家组织开展胰岛素专项集中采购,首轮中选产品平均降价48%,2022年5月起落地实施。国家医保局披露,集采后公立医疗机构胰岛素平均年度使用量由此前约2.5亿支提高至约3.5亿支,三代胰岛素使用占比从58%提高至70%。
2024年开展的胰岛素接续采购,涉及全国3.5万多家医疗机构,填报需求量超过2.4亿支,49个产品中选。这使中国糖尿病患者的基础胰岛素治疗费用明显下降,也改变了胰岛素生产企业的价格体系与市场竞争方式。
与此同时,GLP-1类及其他新型代谢治疗药物不断发展,血糖管理、减重及心肾风险控制形成更多治疗选择。药品能否通过基本医保支付,需要结合具体产品、适应证、医保目录和支付限制判断。
与药品相比,胰岛素泵及CGM的支付情况更加复杂。
中国胰岛素泵主机、输注耗材、血糖监测产品及相关医疗服务,分别涉及医疗器械采购、医疗服务项目、医用耗材及地方医保支付政策。各地保障范围、报销条件和患者自付费用存在差异。
例如,广东中山2025年度普惠型商业补充医疗保险“博爱康”,为18岁及以下1型糖尿病患者设置了专项自费耗材保障:符合条件的胰岛素泵主机及相关耗材费用,年度累计超过1万元起付标准的部分按60%补偿,最高支付限额5万元,并对主机和耗材设置使用期限及年度限额。
这一案例反映出,中国部分地方正通过补充医疗保险改善特定患者群体的器械可及性。基本医保、商业补充保险和患者个人支付,共同影响长期使用型糖尿病器械的市场空间。
# 思宇MedTech观察:同一种疾病,不同的企业战略
中美两国均拥有庞大的糖尿病患者群体,长期疾病管理都需要药物、监测设备、输注器械及医疗服务。但两国支付制度和患者治疗结构的差异,使企业的商业模式形成了不同特点。
第一,支付方式影响产品设计和销售渠道。
Insulet围绕一次性Pod建立持续收入模式,并通过美国药房福利系统扩大患者覆盖。企业需要投入大量资源开展保险准入、处方转化、患者培训和持续使用管理。
在中国,胰岛素泵及CGM的支付覆盖具有地域和产品差异,患者长期自付成本对产品选择影响较大。因此,中国企业在产品开发中通常需要更重视售价、耗材成本、使用寿命和渠道覆盖,同时探索医院、零售及院外患者管理等不同市场。
第二,治疗结构影响企业的产品组合。
对于需要长期胰岛素治疗的患者,CGM与自动输注技术能够提供更连续的血糖管理方式。Insulet正在从1型糖尿病市场向需要胰岛素治疗的2型糖尿病患者扩展。
中国糖尿病患者数量虽然庞大,但其中大部分为2型患者,治疗选择涉及口服药、注射药、胰岛素以及其他代谢治疗方案。对医疗器械企业而言,疾病患者总数只是市场分析的起点,更需要研究使用胰岛素的人数、适合泵治疗的人数、支付能力和持续使用意愿。
第三,持续性收入需要同时建立支付能力与使用习惯。
Insulet目前全球拥有超过60万用户,通过Pod持续更换形成销售收入。2026年第三季度,公司毛利率达到75.1%,营业利润率达到22.5%。这样的盈利能力建立在产品技术、规模化生产、商业保险覆盖、用户留存和全球销售网络等多方面基础之上。
中国企业也在发展CGM、胰岛素泵、智能注射及慢病管理产品。随着技术进步、成本下降和患者支付渠道变化,企业有机会从一次性设备销售向持续耗材供应、长期患者服务及多产品组合延伸。
对于企业战略而言,美国Insulet提供了一个值得研究的案例:围绕特定疾病的长期治疗需求,将产品、支付渠道、患者服务和持续耗材收入结合起来。而在中国,产品的临床价值、可负担性、医保支付环境和医院及院外渠道,将共同决定这类商业模式能够覆盖多大市场。
重点企业与机构
▌知名医疗科技创新企业:美敦力 | 波士顿科学 | 开立医疗 | 爱尔康 | 迈普医学 | 赛诺威盛