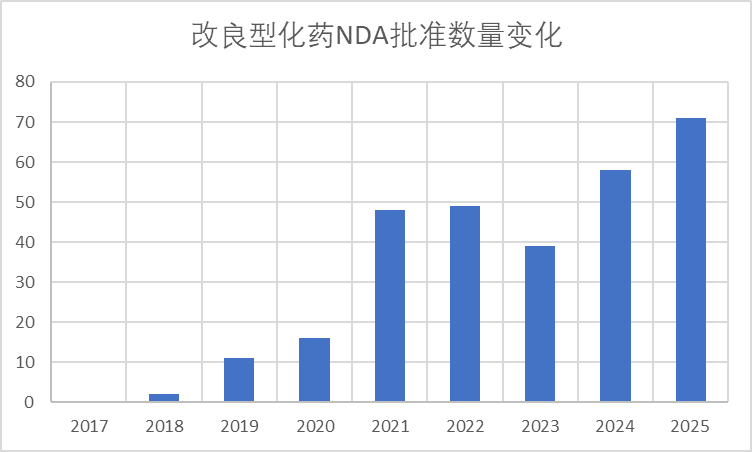
随着仿制药市场持续萎缩、竞争日益加剧,越来越多的企业开始布局改良型新药。2025年,NMPA共批准39个品种(对应71个注册批件),创下历史新高;改良型中药亦实现破局,有3个产品获批。这一态势令业界备受鼓舞。在行业调研中,常有同行问我如何看待改良型新药的机会。我向来倾向于冷静审视——或许要先泼一盆冷水:改良型新药确实存在机会,但红利只属于少数玩家,多数企业仍将面临低回报甚至亏损的困境。一、改良型新药的战略机会
从战略层面梳理,改良型新药的核心机会主要体现在以下几个方面:第一,与美国505(b)(2)路径类似,改良型新药有望形成一个特色市场,为仿制药企业提供一条切实可行的转型路径。第二,政策体系尚在形成初期,市场成熟度较低,可布局的产品选择空间较大。以2025年为例,CDE共批准改良型化药NDA 71件(对应39个品种),创下历史新高,反映出该领域的供给正在快速释放。第三,我国药品剂型和规格相对单一,老年人、儿童及特殊患者的用药可及性或可选择性远不及西方国家。在消费升级趋势下,改良型新药的可开发机会较多。第四,依托技术平台,走“仿(高壁垒仿制药)—创(505(b)(2)或改良型新药)”双轮驱动路线,是仿制药企业向品牌药企业转型的有效路径。第五,改良型新药可获得品牌、专利与数据保护,既是仿制药企业实现差异化竞争的有效手段,也是创新药企业进行产品生命周期管理、延长产品价值周期的有力工具。第六,专科化经营——即通过专科药构建管线形成护城河,深耕细分市场——已成为跨国仿制药巨头转型的重要方向。而专科药的核心驱动力在于品牌与服务(如患者管理、专家对接)。基于改良型新药、专科性创新药、生物类似药、非专利品牌药和高壁垒专科药构建混搭的品牌管线,是实现这一目标的最有效路径。第七,目前我国专注于新复方、新给药途径、新适应证及药械结合产品开发的企业较少。而从历史经验来看,这几类改良型新药的研发成功率相对较高,发展空间也更为广阔。第八,在消费升级趋势下,通过改良型新药开发治疗获益更高或体验更好的“高端产品”,有望获得相对较高的溢价。二、改良型新药面临的挑战
除了机会,改良型新药也存在诸多挑战,基于笔者的分析,主要有以下几点:挑战一:当今的新药分子已趋于最优化设计,可供改良的空间有限,改良的意义也不大;而早期上市、带有先天缺陷的药物分子,经过多次改良后,其获益提升已接近极限,或其治疗需求已被全新的、获益更高的新分子实体所取代。因此,既适合改良、又能大幅提升临床获益的分子并不多见。此外,原研厂家高度重视生命周期管理,使得其他企业获取改良机会极为困难。与此同时,CDE强调临床优势,审批标准较高,产品设计难度较大,退审或不批准的概率也相应增加。挑战二:普通505(b)(2)产品的投资回报普遍不理想,明星级产品多出自原研厂家或管线强大的专科药企。国内改良型新药的处境大概率也将相似——从既往获批情况看,销售亮眼的产品同样极为罕见。当然,由于相关制度实施不久,上市产品数量有限、销售周期较短,目前尚难下定论。挑战三:从产业经济学角度看,大量改良型新药上市会加剧市场差异化,不利于药价控制(进而影响社会福利),因此可能面临严格的数量管控。这意味着企业难以通过快速铺开大量产品来构建特色管线。对于大多数企业,尤其大中型企业而言,改良型新药不宜作为核心发展战略,更适合定位为副业或非核心战略。挑战四:受DRG对高价药的使用限制以及医保“保基本”理念的影响,即便产品获批上市,若无足够的临床优势或特定的临床需求,也可能无法进入医保目录;即使成功进入,也难以获得足够的差异化溢价,甚至可能被并入仿制药一同参与集采(已有多个品种的先例)。而定价过高的品种,通常无法获得医保报销;无医保覆盖的产品,则连入院都可能成问题。挑战五:入院难度大,带金销售模式逐步被堵死,产品销售难度上升,放量缓慢。此外,由于仿制药大量被集中带量采购,改良型新药若无法形成产品集群,其销售渠道的建设与维护成本将居高不下。挑战六:许多技术赛道(如注射微球)发展空间有限,适合开发的产品极少,企业易遭遇增长瓶颈。一旦有竞争者涌入,价格竞争便会迅速压低产品价格,导致市场快速萎缩。此外,国内竞争者众多,差异化过程中极易撞车,同质化竞争频发,进而引发市场快速收缩,投资难以获得正向回报。挑战七:大部分改良型新药难以形成有效的专利保护。一方面,新制剂专利极易被竞争对手绕开,从而生产出BE等效的产品;另一方面,新适应症和新复方常因提前在学术文献中曝光,或被原研企业与第三方研究者抢先布局而丧失新颖性,无法获得专利授权。这使得产品容易被复制,生命周期较为短暂。挑战八:临床优势需要通过临床试验加以证实,因此改良型新药的临床投入远高于一般仿制药。此外,定制化的高端制剂设备、辅料及技术人才的缺乏,进一步增加了诸多不确定性。三、改良型新药谁适合做?
分析了机遇与挑战,笔者认为改良型新药并不适合大部分企业当成核心战略。原因有以下四点:第一,改良型新药的立项本身就极具挑战,尤其是那些兼具创新性、能体现显著临床优势且投资回报率测算理想的项目,更是凤毛麟角。第二,FDA每年批准的505(b)(2)产品通常在60至90个批文之间。参照这一体量,中国未来年批文数超过100件的可能性不大——而目前已达到70余件,后续大幅增长的空间有限。因此,对大多数企业而言,获得改良型新药批文的概率极低;即便侥幸拿到一两个,也往往是聊胜于无。缺乏管线支撑,单个品种的商业化本身就是一道难题——难道要为单一产品单独搭建一套销售渠道?对绝大多数产品而言,这并不现实。尤其是在医药销售行贿入刑、DRG控费收紧、医药代表注册制全面落地的背景下,销售难度将进一步加剧。第三,当下之所以有大量的产品申报与获批,是因为处于新政实施释放的红利期,随着改良型新药的大量获批,市场真空的红利将快速耗尽,立项会越来越难,你拿什么延长或丰富管线?第四,改良型新药难以实现完全的市场差异化。对于资金充裕的大企业而言,创新药或许是更具吸引力的方向。我国创新药的研发成本仅为美国的5%–10%,且只要早期数据积极,便有望通过对外授权覆盖成本或大幅降低风险;一旦成功上市,更能彻底实现市场差异化。因此,对大企业、有实力的企业来说,布局创新药可能是更优的选择。综上,对大部分企业来说,挑战大于机会或有更好的机会。当然,对于战略层面已明确走专科化、品牌化路线的企业而言,这反而是一个窗口期。它们可以通过专科创新药、非专利品牌药、生物类似药乃至OTC产品与改良型新药协同布局,快速构建起具有特色和品牌辨识度的管线,从而有机会脱颖而出。此外,对于手握创新药或特色大品种的企业,改良型新药可作为产品生命周期管理的有效工具;而对于偶然获得一两个批文的仿制药企或科技公司而言,最理性的选择是对外授权批文,或寻找已有管线的企业代为销售。这一点,与美国市场的逻辑几乎一致。四、改良型新药的设计与布局思考
从战略层面看,大部分企业不适合将改良型新药作为核心发展战略,更适合定位为锦上添花的辅助性策略。而从战术层面讲,如何做好产品设计与管线打造,则是决定成败的关键所在。基于笔者的经验和对美国505(b)(2)的研究,给广大读者提出以下几点:(一)创意、临床优势与卖点
创意是差异化的起点。成功的改良并非简单剂型转换,而应源于临床痛点。例如,环孢素滴眼液从肾移植患者泪液增加的意外发现而来;右美沙芬先后两次与不同肝药酶抑制剂联用,分别获批假性延髓情绪障碍和重度抑郁。设计者需走出实验室,与医生、患者交流,发掘真实需求。临床优势是生存的根本。产品设计之初就应以获得临床优势为目标——降低毒性、提高依从性、扩大用药场景、填补治疗空白。临床优势需通过试验证明,企业不能吝啬必要投入。值得注意的是,美国505(b)(2)不强制要求临床优势,但中国CDE明确要求,且降成本、提质量的改良在国内不被视为改良型新药。卖点是市场转化的关键。需综合考量临床成本、生产成本、用药成本、患者接受度、竞品差异等因素。典型案例是长效生长激素微球因成本过高退市,带传感器的阿立哌唑因华而不实销量惨淡。临床试验数据本身也是重要卖点,用于医生教育和医保沟通。(二)专利、技术与品牌矩阵
技术复杂度决定生命周期长度。如亮丙瑞林微球等高壁垒产品难以仿制,但此类产品极为稀缺。统计显示,3类505(b)(2)产品专利保护率为85.7%,5类仅50.3%,技术含量越低,保护越弱。数据保护是另一道防线。美国仅有开展临床试验的产品才可获得数据保护期,5类产品仅32.3%能获得。缺乏专利、数据和技术三重壁垒的产品,即便短期成功,也会迅速被仿制吞噬。低壁垒产品的出路在于品牌矩阵。如大输液企业通过持续微改良形成品牌产品集合,占领医生心智,以管线整体竞争力弥补单品壁垒不足。(三)精益求精,估值先行
重磅产品不是批量生成的。立项应反复论证、逐一估值,不宜以数量考核。高壁垒产品重创意、专利与临床优势;低壁垒产品重管线集群与品牌树建设。每个项目都要测算投入产出比,尤其是临床投资巨大的项目(如用临床试验证明不良反应下降或安全性提升),存在重大风险的项目应果断终止。赛道布局需具前瞻性。注重差异化和先发优势,避免“未上市即被淘汰”的悲剧。更多数据和信息,欢迎参考本人与雷继锋老师共同在《中国食品药品监管杂志》上发表的文章:五、后记
笔者向来喜欢泼冷水。泼冷水的目的,并非希望大家失败,恰恰相反,是希望大家成功——帮大家看清风险,避免一窝蜂地涌入。与其盲目跟风、陷入内卷,不如找准自身优势,在自己的长处上布局。好听的话谁都爱听,但往往暗藏风险。许多行业的资源过剩、产能过剩、恶性内卷,根源就在于过度追捧与盲目煽动。如果你能把我泼出的冷水一一化解、完美避开,我相信你一定能成功。以上内容仅反映个人分析与思考,仅为个人观点,不能作为任何决策的证据。
作者:魏利军,副主任药师,长期从事医药企业战略、产品战略、产品评估和估值研究,著有《制药企业的战略与产品管线建设》、《药品的全生命周期价值管理》(出版中)、《跨国药企成功启示录》、《仿制药企兴衰启示录》、《探寻跨国药企的成功基因》、等书籍,也参与了《2019 中国药品蓝皮书》编写。欢迎广大读者添加作者微信(389402725)探讨。
注意:本文为药事纵横独家发布,版权为作者独有,不授权也不允许任何媒体转载(包含白名单媒体),否则一律视为侵权,侵权必究。

 五度妙笔
 企业透视镜
 API商城

 数据库