五度妙笔
 企业透视镜
 API商城

 数据库
15家原料药“打工人”生存实录:业绩承压,转型阵痛谁来扛?
声明:因水平有限,错误不可避免,或有些信息非最及时,欢迎留言指出。本文仅作医疗健康相关药物介绍,非治疗方案推荐(若涉及);本文不构成任何投资建议。
Precedence Research预计,2026年全球原料药市场规模将达2522亿美元,2023—2032年复合增速约6%。盘子还在变大,但增速谈不上激进。中国是主产区,浙江是观察这场变化最合适的切片:自2008年以来浙江原料药出口规模始终居全国第一,台州拥有全国唯一的国家级化学原料药出口基地,A股原料药上市企业数量也居全国前列。
本文选取15家浙江原料药企,统计近三年企业员工、营收、净利与人均薪酬变化,再对照2026年三季报,看换挡期里各家走到了哪一步。
先看总量,15家企业2023年员工总数合计约4.1万人,2025年降至约3.9万人。但平均数之下,扩张的力量同样清晰:奥锐特、花园生物、海昇药业三家逆势扩编,员工总数CAGR分别达15.42%、11.06%、10.05%,是15家中员工增长最快的三家企业。
薪酬端,人均薪酬CAGR前三分别是海昇药业9.34%、天宇股份8.60%、海森药业8.13%。海昇药业从11.46万元涨到13.70万元,三年涨了2.24万。天宇股份从12.76万涨到15.05万,涨薪2.29万为绝对值最大。海森药业从10.09万涨到11.79万,基数最低但增速稳健。这三家均处于扩编或产能爬坡期,涨薪更像是为了把人留住,不是普调。本立科技7.47%、浙江医药7.17%紧随其后,人均薪酬CAGR同样跑在前面。
浙江医药是另一种路径,员工从6227人降到5417人,少了810人,人均薪酬却从15.47万元涨到17.77万元,绝对值排15家第二。公司没披露减的是哪批人,生产端用工压缩、高附加值板块(ADC、创新药)加人是最合理的解释——这里只能算推测。人少了,留下的人更贵了。
从绝对水平看,仙琚制药2025年人均薪酬23.30万元,15家最高,比浙江医药高5.5万,三年复合增速还有3.69%。甾体激素这条线对技术要求高,薪酬排第一不意外。

人的账,最后还是得落到钱上。
2023到2025年,营收增长前三的是奥锐特、美诺华、天宇股份。奥锐特从12.63亿元增至16.97亿元,三年净增4.34亿。美诺华从12.17亿元增至15.03亿元,净增2.86亿,天宇股份从25.27亿元增至30.61亿元,净增5.34亿。三家的增长并非靠单一品种放量,而是产品结构在往外延伸。天宇的沙坦类+制剂、美诺华的心血管特色原料药+CDMO、奥锐特的心血管与抗肿瘤特色品种,都是“特色原料药”这条主线上的深耕,而非大宗品种的价格博弈。
国邦医药是规模企业中节奏最稳的一家。营收从53.49亿元增至60.11亿元,三年净增6.62亿元;净利润从6.12亿元增至8.21亿元,净增2.09亿元,增长曲线平稳。医药原料药与动保原料药双板块结构,让它在单一品种价格波动时有一定缓冲。

利润端的弹性更值得看。净利润增长居前三的是天宇股份、美诺华、奥锐特。天宇股份净利翻了五倍,美诺华翻了八倍多,奥锐特从2.89亿元增至4.49亿元。
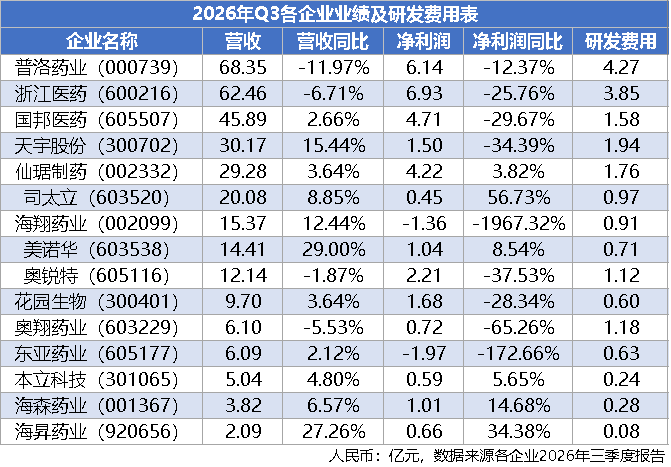
三季报把分化拉得更开。
15家里营收同比正增长11家,净利润同比正增长6家——仙琚制药、司太立、美诺华、本立科技、海森药业、海昇药业。规模仍在前三家普洛药业68.35亿元、浙江医药62.46亿元、国邦医药45.89亿元,合计176.70亿元,占15家总营收约53%。
随着传统原料药行业竞争加剧、产品价格承压,部分原料药企业依托工艺、产能及客户资源优势,逐步向CDMO业务延伸,由标准化产品生产向研发生产一体化服务转型。相比传统原料药业务,CDMO订单通常具有更强的客户黏性和更长的生命周期,有助于优化业务结构、提升盈利能力。但从行业实践看,转型路径并不止CDMO一条。制剂一体化、合成生物学、新能源新材料、创新药/高端复杂分子,同样是原料药企业正在走的路。
制剂一体化是这15家中最普遍的选择。浙江医药、仙琚制药、司太立、奥翔药业、东亚药业、海森药业均把“原料药与制剂一体化”写进战略,普洛药业提“原料药+制剂一体化”,奥锐特明确“发展制剂、争取首仿并参与集采”。这条路用原料药的成本和供应链优势撬动制剂市场。
CDMO是第二条主线。普洛药业把CDMO列为“做强”目标,天宇股份2025年CDMO原料药及中间体收入3.92亿元、毛利率51.27%,美诺华借默沙东动保合作推进商业化兑现,海翔药业也在CMO/CDMO上做定制研发生产。
合成生物学是第三条。花园生物“打造完整的维生素D3上下游产业链”、本立科技“拓展产业链、拓展新领域”,都带有向生物基延伸的意味。
转型创新药的企业则更集中。 浙江医药向ADC和创新药倾斜,奥锐特布局多肽及小核酸,天宇股份在连续流、多肽等新技术平台持续投入。
除此之外,新能源、新材料方向有:海辰药业技术同源的基础上拓展锂电材料领域,宏源药业氟化技术延伸至六氟磷酸锂,富祥股份精细化工优势赋能电解液添加剂。本立科技的“新材料中间体”是15家中最明确的新材料延伸样本,但整体看,这条跨界路径在浙江原料药企中仍属少数。
从三年员工与薪酬的变动,到营收净利的剧烈分化,这15家浙江原料药企的生存实录,勾勒出传统医药制造在换挡期的真实处境:规模扩张的时代已经过去,靠大宗品种打价格战的老路越走越窄。
摆在打工人和企业面前的,是一场不得不扛的转型硬仗。不管是扎堆做制剂一体化、用成本优势往产业链下游走,还是向CDMO、合成生物学、创新药甚至新能源新材料跨界突围,本质上都是打破原有舒适区。阵痛不可避免,但部分企业已在三季报里露出业绩反转的苗头。
谁能熬过产品结构调整和研发投入的这段阵痛期,真正蹚出一条高附加值的路,谁就能在下一轮全球医药产业链的洗牌中站稳脚跟——留下来的员工端稳饭碗,企业也才有继续走下去的底气。
参考资料:各企业官网、公开资料整理