3.58亿美元买一张“随时可以反悔”的看牌权
发布时间:2026-11-09来源:药事纵横
11月4日,中国生物制药与勃林格殷格翰的70亿美元BD刷屏了。六个临床前项目,ADC和TCE,五个来自礼新医药,一个来自泰德制药。市场在欢呼“刷新纪录”,在算礼新医药被收购不到一年半就兑现了多少价值。3.58亿美元首付及近期付款,对应70亿美元里程碑总额,首付占比约5.1%。作为参照,在当下的定价光谱里,这个首付比例处于一般般的层次。但首付比例只是表象。这笔交易真正的结构,藏在“选择权”三个字里:中生必须先把这6个临床前分子推进到全球I期完成,勃林格看到数据之后,才“有权”决定要不要。勃林格付的3.58亿,买的不是所有权,是一张随时可以反悔的看牌权。一、拆开“70亿”的外壳—一份“分期考试”合同
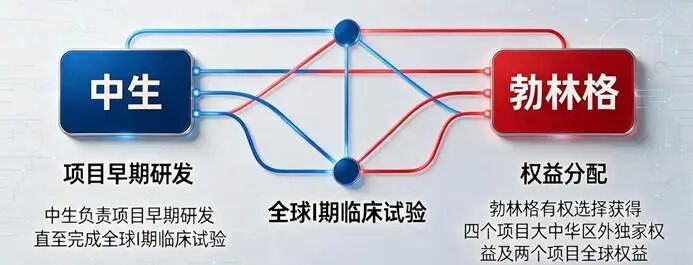
3.58亿美元对应70亿美元里程碑,5.1%的占比,意味着这笔交易的价值绝大部分挂在“未来可能发生”的条件上。中生2025年7月收购礼新医药时,交易对价约9.51亿美元,剔除礼新持有的现金后净付款约5亿美元。3.58亿的首付款,回收了收购成本的七成左右。但这个回收比例的意义,取决于你怎么看礼新在收购前的历史。礼新此前已经通过LM-305授权阿斯利康、LM-299授权默沙东,累计拿到了近40亿美元的总交易额。中生的5亿美元收购价,买的是一个已经被MNC验证过两次的团队和平台,不是六个凭空出现的分子。所以这笔70亿的交易,不是“中生卖出了值70亿的资产”,而是“中生把六个尚未进入人体的分子,放进了一场由勃林格出题、中生答题的考试”。行权条款的残酷性在于风险分配。根据协议,中生负责项目的早期研发,直至完成全球I期临床试验。达到约定的临床开发里程碑后,勃林格才有权选择获得其中四个项目在大中华区以外的独家权益,以及另外两个项目的全球权益。I期临床的全部执行成本、时间成本和失败风险,在中生这边。勃林格在I期数据揭晓之前,不承担任何开发风险。如果数据不及预期,勃林格可以不行权,中生拿回资产,但已经烧掉的临床费用和时间,收不回来。勃林格的风险敞口被精确控制在一个可承受的范围内。3.58亿美元锁定六个分子的优先谈判权,把“是否投入数亿美元做全球III期”的决策推迟到了信息量最大的时刻。在ADC和TCE临床前不确定性高企的2026年,这是一个MNC能做出的最理性的防守姿势。它没有拒绝下注,但它把下注的时点推到了牌面翻开之后。二、为什么是ADC和TCE?—勃林格不敢“全押”,但不敢“不押”
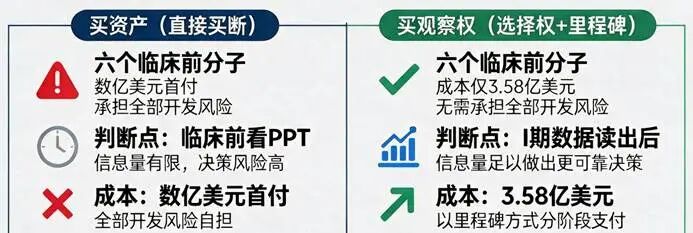
ADC和TCE在2026年的BD市场里,是热度最高、也最考验判断力的两个方向。ADC的临床前数据向人体转化的失败率,在过去几年已经被反复验证。载荷的毒性、连接子的稳定性、靶点在正常组织中的表达,任何一个环节在人体中出问题,临床前的漂亮数据就变成了一张废纸。TCE的逻辑更复杂,T细胞衔接器的活性与安全性之间的窗口极窄,细胞因子释放综合征的风险在临床前模型中很难被精确预测。勃林格在这个领域有判断力,也有胃口。它自己的TCE管线obrixtamig已经推进到III期,说明它不是在“试试看”这个方向,而是在认真布局。但“认真布局”不等于“为临床前资产付全价”。一个已经在TCE上有III期资产的公司,比任何人都清楚临床前到III期之间有多少个可能翻车的弯道。“买观察权”比“买资产”更划算的逻辑在于如果直接买断六个临床前分子,勃林格需要支付数亿美元首付,并承担全部开发风险。用“选择权+里程碑”的结构,勃林格把判断点推迟到了I期数据读出之后。在这个时点上,它拥有的信息量足以做出一个比“临床前看PPT”可靠得多的决策,而付出的成本只是3.58亿美元。5%首付在行业中的位置恰恰说明了这六个分子在勃林格眼中的状态,值得看,但不值得现在重仓。如果勃林格认为其中某个分子已经接近“确定性资产”,首付比例会向10%至12%的中位数靠拢,甚至更高。5%是一个“我愿意参与,但我不愿意承诺”的数字。它对应的不是“这六个分子不好”,而是“这六个分子还没有好到让我现在就付全价”。三、中生拿到了什么?—不是“卖资产的钱”,是“替勃林格做验证的经费”
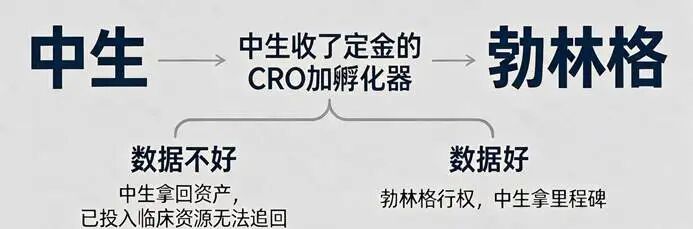
在这笔交易里,中生本质上是“收了定金的CRO加孵化器”。用勃林格的钱推进I期,替勃林格完成最早期的人体验证。如果数据好,勃林格行权,中生拿里程碑;如果数据不好,中生拿回资产,但已经投入的临床资源无法追回。3.58亿的首付款,覆盖不了六个分子全球I期的全部成本。中生需要用自己的资源来填补差额,赌的是勃林格行权后的里程碑能够覆盖这笔投入并获得回报。礼新医药的价值兑现进度需要被放在这个框架里重新评估。五个项目来自礼新,中生2025年收购礼新时的净付款约5亿美元。3.58亿的首付款回收了七成左右,但真正的回报取决于勃林格在I期后是否行权。礼新的价值不是“已经被证明了”,是“刚刚进入被验证的窗口期”。礼新团队在收购后保持了完整,秦莹出任中生肿瘤领域首席科学家,这是中生在“人力资源”层面做的准备。但人的稳定性和分子的临床数据,是两件事。对国内BD定价逻辑的冲击是另外一个值得考虑的地方。过去市场把“拿到大额首付”等同于“管线被认可”。这笔交易提醒所有人,在临床前阶段,MNC愿意付的首付比例正在被结构性压低。拿到首付只是“开工费”,真正的价值兑现要看买方在数据读出后的二次决策。5%的首付意味着卖方在交易完成的那一刻拿到的钱,只够覆盖一部分验证成本,不够形成利润。利润在中生能不能用这笔“定金”跑出一个让勃林格无法拒绝的数据里。70亿美元是一个让市场兴奋的数字。但它附带的条件,比数字本身更能定义这笔交易的性质。勃林格用3.58亿美元买了一张看牌权。中生用这张支票替勃林格做I期验证。这笔交易的真实含义不是“中生又赢了”,而是“在ADC和TCE的临床前阶段,MNC只愿意为确定性付全价,为不确定性付观察费”。对于国内所有拿着临床前管线等BD的Biotech来说,这是一个需要重新校准预期的信号:首付款占比在下降,行权条件在收紧,买方在把决策点往后推。卖分子的游戏,正在变成一场由MNC掌握节奏的分期考试。中生拿到的是第一笔“考试经费”,成绩单在I期数据里。勃林格保留的,是随时可以交卷离场的权利。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库