第十款CAR-T落地,CD19已是CAR-T红海?
发布时间:2026-11-08来源:药事纵横
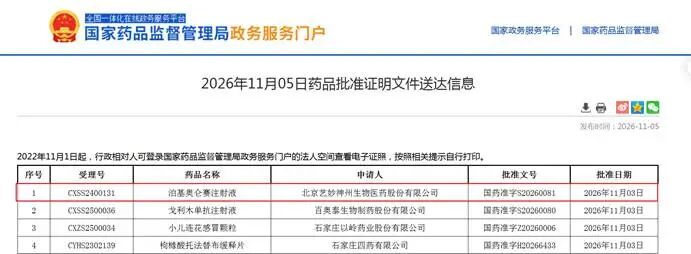
11月5日,艺妙神州自主研发的泊基奥仑赛注射液正式获得NMPA批准上市,用于二线及以上系统治疗后复发或难治性大B细胞淋巴瘤成人患者。这是国内获批的第10款CAR-T产品,同时也是第6款靶向CD19的自体CAR-T疗法。从2021年国内首款CAR-T阿基仑赛上市至今,五年时间里,CD19从遥不可及的“天价神药”,变成了CAR-T赛道中竞争最充分、临床数据最成熟的细分领域。站在十款产品落地的节点回头看,CD19的成功绝非偶然,它是靶点成药性、技术成熟度与临床需求共同作用的结果。而当下的红海竞争,也并非简单的同质化内卷——不同产品在人群定位、工艺设计、安全性表现上已经出现了清晰分化。梳理这条赛道的发展逻辑,不仅能看懂血液肿瘤CAR-T的现状,更能为后续实体瘤CAR-T、通用型CAR-T的研发提供可复用的经验与教训。一、CD19成为CAR-T第一靶点原因何在?
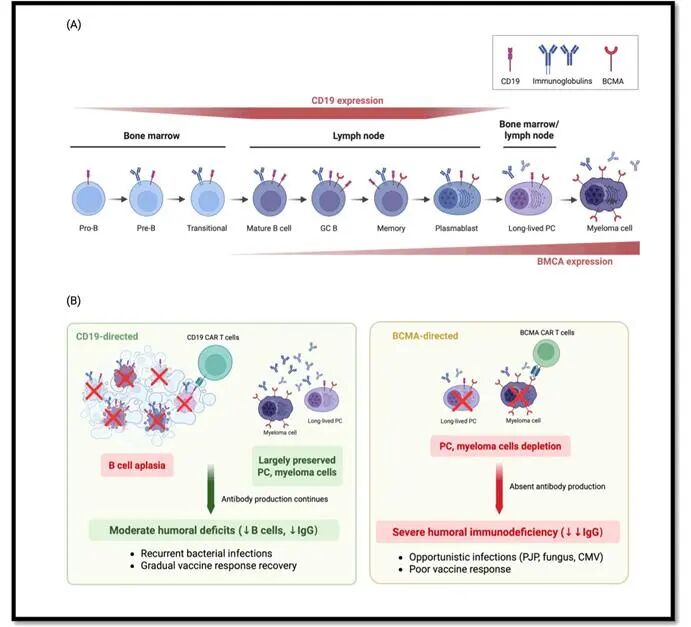
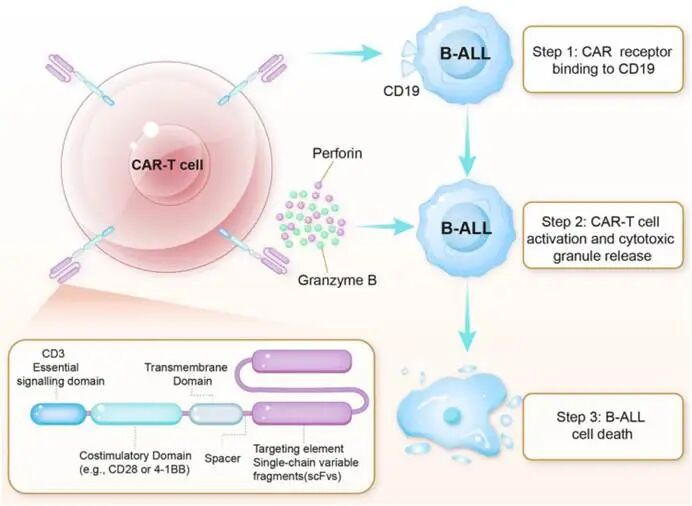
CAR-T疗法的成败,靶点选择占了绝大部分的权重。CD19能成为全球CAR-T技术的第一个标杆靶点,本质是它完美契合了CAR-T技术的成药条件,找到了疗效、毒性与受众规模的最佳平衡点。CD19是表达于B细胞表面的跨膜糖蛋白,属于免疫球蛋白超家族,它的表达贯穿B细胞发育的几乎全周期——从早期祖B细胞、前B细胞,到成熟B细胞、活化B细胞均稳定表达,仅终末分化的浆细胞会下调表达。这种表达谱带来了两个核心优势:其一,几乎所有B细胞来源的恶性肿瘤,包括弥漫性大B细胞淋巴瘤、滤泡性淋巴瘤、套细胞淋巴瘤、急性B淋巴细胞白血病等,均高表达CD19,且表达均一性强,很少出现肿瘤细胞完全丢失靶点的情况,覆盖的患者群体足够庞大;其二,正常人体中CD19仅表达于B细胞谱系,造血干细胞、其他组织器官均不表达,治疗带来的 “脱靶” 毒性仅局限于B细胞耗竭,临床表现为低丙种球蛋白血症,可通过定期输注免疫球蛋白进行临床管理,毒性整体可控。图1. CD19与BCMA CAR-T治疗后的体液免疫清除差异相比之下,同属B细胞标志物的CD20,虽已有成熟的单抗、双抗药物,但在CAR-T场景下的成药性弱于CD19——部分B细胞肿瘤会出现CD20表达下调,且抗CD20单抗的广泛应用也压缩了CAR-T的差异化空间。而BCMA等靶点仅表达于浆细胞,只能覆盖多发性骨髓瘤单病种,受众规模远小于CD19。可以说,CD19是天然为CAR-T技术准备的靶点,它的表达特性既保证了杀伤效率,又把毒性限制在了可接受的范围内,这是后续所有CAR-T靶点开发都在试图复刻的优势。从作用机制看,CD19 CAR-T通过基因工程改造患者自体T细胞,使其表达能特异性识别CD19的嵌合抗原受体。回输体内后,CAR的胞外scFv段直接结合肿瘤细胞表面的CD19,不受MHC分子限制,因此能绕开肿瘤细胞常见的MHC下调免疫逃逸机制。胞内的共刺激域与CD3ζ结构则依次传递激活信号,触发T细胞增殖、释放穿孔素与颗粒酶,最终诱导肿瘤细胞凋亡。图2. CAR-T细胞疗法治疗B细胞急性淋巴细胞白血病的分子机制不同产品的共刺激域选择,直接决定了临床特征的差异:采用CD28共刺激域的产品,T细胞扩增速度快、杀伤起效猛,但体内存续时间相对较短,细胞因子释放综合征与免疫效应细胞相关神经毒性综合征的发生风险更高;采用4-1BB共刺激域的产品,T细胞扩增更平缓,体内存续周期更长,毒性发生率更低,尤其是重度神经毒性的比例显著下降。这种结构层面的差异,也构成了后续上市产品临床分化的底层基础。二、目前国内已经上市的CAR-T产品
截至泊基奥仑赛获批,国内已有10款CAR-T产品上市,其中6款靶向CD19,其余靶点覆盖BCMA与CLDN18.2。图3. 国内已上市的CAR-T产品概述从表格中不难看出,6款CD19产品虽均以B细胞肿瘤为核心,但市场定位已经出现清晰分化。阿基仑赛凭借先发优势与海外长期数据支撑,占据了市场认知的高地,且是目前唯一获批二线适应症的产品,在前线治疗布局上领先一步。瑞基奥仑赛则走了“广覆盖+优安全性” 路线,是国内获批适应症最多的CD19 CAR-T,覆盖三大淋巴瘤亚型,且4-1BB 共刺激域带来的低神经毒性特性,更适合老年与合并基础病的患者。纳基奥仑赛与普基奥仑赛分别聚焦于成人与儿童急淋的细分领域。急性淋巴细胞白血病肿瘤负荷高、进展快,末线治疗手段极其有限,这两款产品避开了DLBCL 的红海,在更窄的适应症里建立了专属优势。雷尼基奥仑赛的核心竞争力则是全链条自主可控的工艺与极致的安全性,≥3级神经毒性零发生的表现在同类产品中十分突出,同时自主生产的病毒载体大幅压低了生产成本,为后续价格竞争留下了空间。刚上市的泊基奥仑赛,最核心的差异化主要在于难治亚组的优效性。其96例的有效性分析集是国内同类注册临床中规模最大的,全人群数据虽不算顶尖,但 65 岁以上老年患者最佳 ORR 达到 80.8%,造血干细胞移植后复发患者更是达到 90%。这两类人群是临床上真正的 “硬骨头”—— 老年患者耐受不了强化疗,移植后复发的患者几乎无药可治,既往CAR-T在这部分人群中的疗效普遍弱于整体人群。泊基奥仑赛通过独特的CAR分子保护肽设计提升了细胞存续能力,在难治人群中实现了疗效反转,这也是它在红海中突围的核心抓手。图4. 泊基奥仑赛获批上市三、在研的靶向CD19 CAR-T管线
末线大B细胞淋巴瘤的赛道已经挤满了上市产品,后续在研的CD19管线如果继续扎堆同一适应症,很难有突围的可能。当前国内的在研项目,主要在四个方向上展开差异化探索。(1)治疗线数前移
治疗线数前移是头部药企的共同选择,也是未来几年行业的核心方向。末线患者经过多线治疗后,T细胞功能耗竭严重,肿瘤负荷高,CAR-T的疗效已经接近天花板,且患者基数有限。将治疗线数前移至二线甚至一线,患者的身体状态更好,T细胞质量更高,不仅疗效天花板更高,可及的患者群体也会翻倍。目前阿基仑赛已率先拿下二线适应症,瑞基奥仑赛的二线上市申请已获受理,数据显示最佳 ORR达 81.3%,重度CRS发生率仅为4.1% 且无重度神经毒性;泊基奥仑赛也已获得二线治疗的临床试验批件。(2)双靶点设计
双靶点设计是解决抗原逃逸的核心技术路径。CD19 CAR-T治疗后复发的患者中,约30%-40%为CD19阴性复发,即肿瘤细胞通过剪接变异、表型转换等方式丢失CD19表达,使CAR-T失去靶向目标。针对这一痛点,CD19/CD22双靶点是目前的主流的研发方向,CD22同样表达于B细胞表面,且在CD19阴性的肿瘤细胞中大多保留表达,双靶点同时识别可显著降低抗原逃逸的概率。目前国内已有多款CD19/CD22双靶点CAR-T进入临床阶段,早期研究显示客观缓解率与单靶点相当,但复发率明显降低。此外还有CD19/BCMA双靶点产品,主要针对多发性骨髓瘤,同时靶向肿瘤干细胞与浆细胞,提升缓解深度。需要注意的是,双靶点并非简单的功能叠加。两个CAR分子的信号强度平衡、空间结构设计都会直接影响疗效与毒性,设计不合理反而会导致T细胞过度活化、毒性升高,或是其中一个靶点功能被稀释,达不到“1+1>2”的效果。(3)通用型异体CAR-T
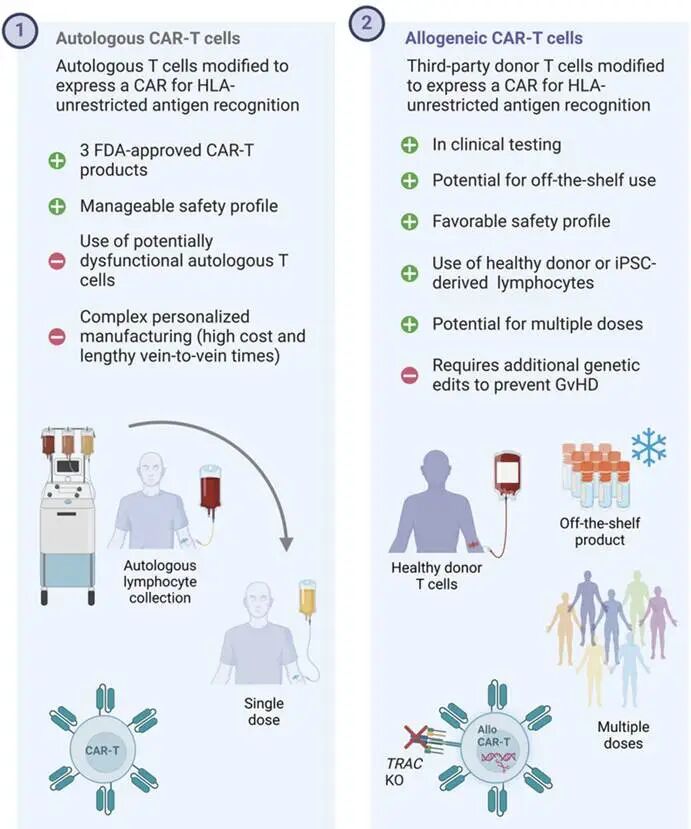
通用型异体CAR-T则瞄准了自体产品的核心瓶颈,试图从成本与可及性上实现降维打击。自体CAR-T需要采集患者自身T细胞,制备周期长达2-3周,部分进展迅速的患者无法等待;部分患者T细胞质量差,存在制备失败的可能;且个性化生产模式注定成本居高不下。通用型CAR-T采用健康供者的T细胞,通过基因编辑敲除TCR与相关免疫分子,避免移植物抗宿主病与宿主免疫排斥,可实现批量制备、现货供应,理论成本可降至自体产品的1/3甚至更低。目前国内邦耀生物、华夏英泰、亘喜生物等企业的异体CD19 CAR-T 均已进入临床阶段,早期数据显示疗效与自体产品接近,安全性整体可控。但通用型技术仍有瓶颈待突破:异体T细胞在体内的存续时间普遍短于自体,多数患者需要多次回输;基因编辑的长期脱靶风险还需要更长时间的随访验证。短期内,通用型CAR-T更适合作为桥接治疗,或是针对病情进展快、无法制备自体CAR-T的患者,完全替代自体产品尚不现实。图5. 自体CAR-T与异体通用型CAR-T细胞的特征对比值得关注的是,CD19 CAR-T的适应症正在从血液肿瘤向自身免疫病延伸。B细胞异常活化是系统性红斑狼疮、系统性硬化症、类风湿关节炎等多种自身免疫病的核心发病机制,CD19 CAR-T可通过深度清除B细胞重建免疫耐受。目前国内已有多个CD19 CAR-T项目在自身免疫病领域取得临床突破,部分产品在难治性狼疮肾炎、硬皮病中展现出显著疗效,且已有项目获得CDE临床试验批准。自身免疫病的患者群体远大于B细胞肿瘤,若能成功获批,将有助于打开CD19 CAR-T 的市场空间。四、CD19赛道给整个CAR-T行业的启示
CD19是CAR-T技术的第一个成熟赛道,它的发展历程几乎浓缩了细胞治疗行业的所有经验与教训,对后续靶点开发、企业战略选择都有极强的参考价值。(1)靶点选择的核心永远是风险收益比
CD19的成功,本质是找到了“肿瘤高表达、正常组织局限表达、毒性临床可管理” 的黄金平衡点。为什么实体瘤CAR-T进展缓慢?其核心原因就是找不到符合这一标准的靶点——多数实体瘤靶点在正常组织中也有广泛表达,脱靶毒性风险极高;或是肿瘤内部表达异质性强,很容易出现靶点阴性复发。CLDN18.2之所以能成为实体瘤CAR-T的首个突破点,正是因为它在胃癌中高表达,正常组织仅局限于胃黏膜上皮,毒性相对可控。(2)同质化竞争的终局是临床价值分层
国内创新药行业素来有扎堆的习惯,CD19赛道最高峰时有数十个同靶点项目在研,但最终能走到上市的寥寥无几。存活下来的产品,要么有先发优势,要么在细分人群、安全性、成本上有明确的差异化价值。那些单纯做me-too、没有显著临床优势的项目,在临床阶段可能就会被淘汰。(3)商业化能力与产品力同等重要
CAR-T不是普通处方药,不是获批上市就能自然销售。它需要标准化的细胞制备中心、需要医院具备细胞治疗资质、需要专业的医疗团队全程管理、需要完善的长期随访体系,还要打通商业保险、惠民保等多元支付渠道。此次,艺妙神州选择与华东医药达成商业化合作,正是看中了后者的医院渠道与商业化落地能力。未来CAR-T的竞争,一半在产品本身,一半则在商业化体系的搭建。支付端更是决定产品天花板的关键,百万级定价注定只能覆盖少数患者,进入医保是长期趋势,但医保谈判带来的价格下行,也可能会淘汰成本控制能力弱的药企。五、总结与展望
CD19 CAR-T五年的发展,已经证明赛道竞争的核心不是简单的靶点复刻,而是临床价值的分层。六款CD19自体CAR-T成功上市,差异化体现在适应症布局、亚组疗效、安全性与生产工艺上;后续管线想要突围,不能困在末线DLBCL的内卷里,前线拓展、双靶点改造、异体现货技术、自身免疫病新方向,才是主要破局路径。成本管控、商业化落地与支付体系建设,也会持续筛选药企,缺乏独特临床优势与工艺能力的项目很难持续发展。CD19的成熟经验,不能直接照搬至实体瘤CAR-T研发。血液瘤靶点容易达成 “肿瘤高表达、正常组织受限、毒性可控” 的理想条件,而实体瘤存在微环境、靶点异质性等多重壁垒,CLDN18.2的突破只是开端。整个行业还是需要摒弃“短平快”的预期,长期目标是依托通用型等技术持续降本,推动CAR-T从高价定制疗法走向可及的常规治疗,最终让技术真正落地到临床刚需!
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库