
 五度妙笔
 企业透视镜
 API商城

 数据库
固收指数月报 | 美债实际收益率维持高位,韧性不减;点心债利差稳定,需求强劲


彭博是全球首家将中国债券纳入全球主流指数的指数提供商。彭博中国固定收益指数系列作为衡量中国债券市场的旗舰指数,为全球投资者提供了清晰且独特视角和观察。
《彭博中国固定收益指数月报》由彭博指数团队和彭博行业研究分析师共同撰写,为您呈现月度指数回顾、短期宏观经济和债市展望。
10月关键洞察
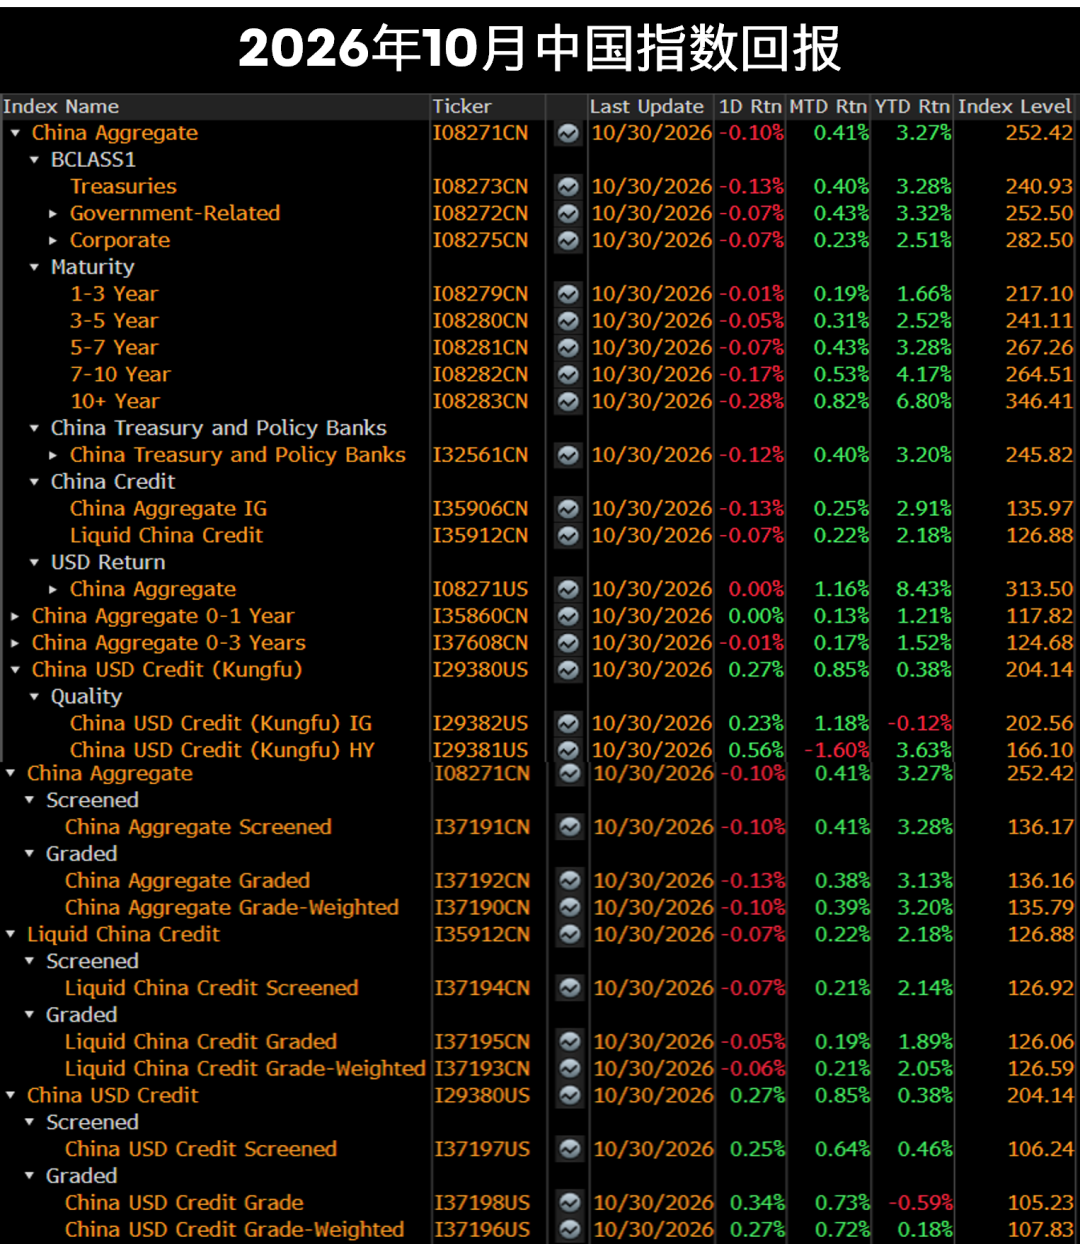
彭博中国综合指数(衡量中国债券市场的旗舰指数)录得0.41%的回报率,年至今回报达到3.27%。
中资美元信用债(功夫债)指数(衡量以美元计价的中国信用债的旗舰指数)10月录得0.85%的回报,年至今回报为0.38%。
彭博中国10年期以上国债指数的收益率为2.03%,彭博美国10年期以上国债指数的收益率为5.30%,收益率差缩小至-328个基点。
扫码阅读本期全文,
您可了解以下指数10月表现与调整摘要:
↑ 扫码免费下载报告 ↑
彭博行业研究观点
美债实际收益率目前仍然相对较高,可能需要快速降至接近零的水平,才能证明美元进一步贬值的合理性。2021年以来美债收益率节节攀升,尤其是实际收益率和短端利率,推动美元不断走强,因此若要实现美元走势持续逆转,可能需要美国实际收益率持续下降。当然,也存在一种风险:美联储的加息幅度仍可能低于市场预期,而如果我们假设通胀预期基本保持不变,那么实际收益率的表现可能会比市场预期的更具韧性。
10月初离岸人民币指数再平衡后,期权调整利差(OAS)维持在50个基点不变。鉴于点心债的久期长于境内债券,当前利差水平似乎合理。除再平衡效应外,利差在第四季度可能大致保持稳定。尽管一级市场活动大幅增加,利差仍保持稳定,反映投资者需求强劲。随着香港按照其五年规划,致力于成为离岸人民币债券的主要枢纽,我们预计这一趋势将会延续并扩大。
扫码阅读本期全文,您还将了解:
扫码阅读完整报告
点击“阅读原文” ,让彭博为您演示终端更多内容。


