药王发力,百济走出MNC之路
发布时间:2026-11-11来源:药事纵横
11月5日晚间,百济神州披露2026年第三季度财报,在近期医药板块整体回调的市场大环境下,这份季度财报再次超出市场预期——收入、利润、现金流三项核心指标都非常亮眼,全年业绩指引年内第三次上调,而且H股股价还逆势创下近五年新高。接下来,我们就一起来看一下这份最新公布的财报,分析支撑业绩超预期的主力产品和在研管线,希望能够为关注创新药赛道的同行提供一些参考。一、盈利释放的质量要比增速更加值得关注
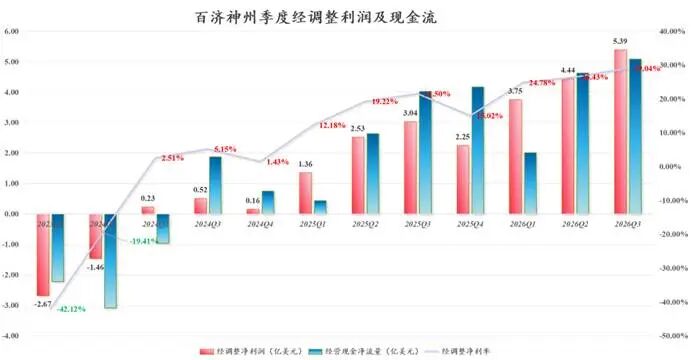
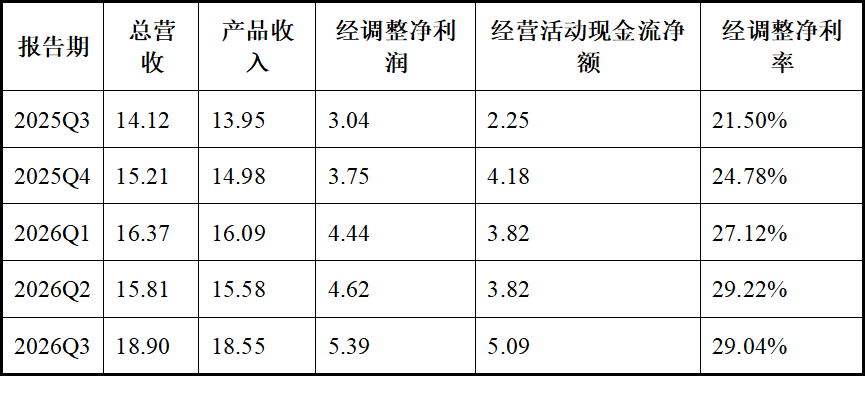
收入层面,2026年第三季度公司实现全球总收入18.90亿美元,同比增长33.8%;其中产品收入18.55亿美元,同比增长33.0%,产品收入占总营收比重超过98%,收入结构非常合理,没有依赖大额授权费等一次性收入撑场面。图1. 百济神州季度经调整利润及现金流利润层面,Q3单季度经调整净利润达到5.39亿美元,同比增长接近翻倍,经调整净利率攀升至29.04%,创下上市以来历史新高。前三季度累计经调整净利润超过13亿美元,已经超过2025年全年水平。说到这里,可能不少人会有这样的疑问:净利率提升是不是砍了研发投入呢?答案恰恰相反。2026Q3单季度研发投入6.61亿美元,研发费用率依然维持在35%左右,高于国内大多数的同行。表1. 百济神州2025Q3-2026Q3核心季度财务指标(单位:亿美元)数据来源:百济神州2025-2026年各季度财报,经调整净利润为非GAAP口径现金流层面,Q3单季度经营活动现金净流量达到了5.09亿美元,自由现金流4.74亿美元,前三季度累计经营现金流净额11.73亿美元。这也意味着百济摆脱“靠融资养研发”的Biotech模式,自身商业化造血能力足以覆盖研发投入和日常运营,甚至富余资金还能推进新管线和全球产能扩建。表2. 百济神州2026年全年业绩指引历次调整(单位:亿美元)从年初到现在,全年收入指引中枢上调4.5亿美元,涨幅约7%;而非GAAP经营利润指引中枢上调5亿美元,涨幅超过33%。这种利润增速远快于收入增速的阶段,正是主力药物商业化成熟期的典型特征。参考跨国药企的成熟大药,商业化利润率普遍可达50%以上,百济当前的净利率还有比较大的提升空间。二、两款主力产品+多产品梯队的产品格局
百济的商业化的底子,长期由泽布替尼与替雷利珠单抗两款核心产品支撑。但到2026年三季度,清晰的产品梯队已经成型,公司不再是“单腿走路”。(1)泽布替尼
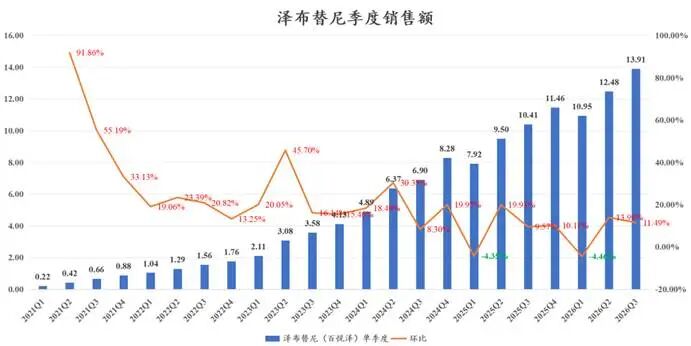
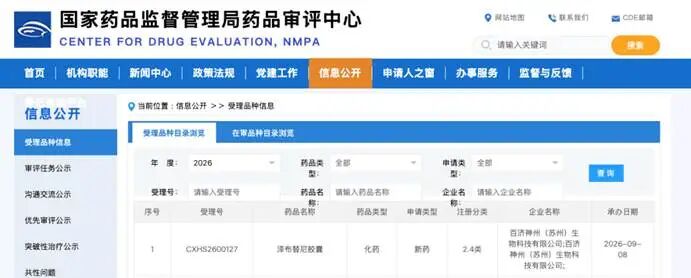
泽布替尼是中国创新药全球化的标杆产品,也是当前全球BTK抑制剂市场的领跑者。2026Q3,泽布替尼全球销售额达到13.91亿美元,同比增长33.62%,环比增长11.49%;其中美国市场贡献10.05亿美元,同比增长35.22%,欧洲市场贡献2.18亿美元,同比增长33.68%,两大核心市场均保持高速增长。图2. 泽布替尼季度销售额变化从下面的表格中能清晰看到行业格局的变化:2024年初,伊布替尼还以55.89%的市占率稳居第一,泽布替尼仅16.85%;仅仅两年半时间,泽布替尼市占率攀升至36.18%,伊布替尼滑落至28.23%,阿卡替尼停留在27.71%。泽布替尼不仅完成了对两款原研药的超越,还在持续拉开差距。这种格局逆转靠的并不是低价竞争,而是临床试验结果。在头对头ALPINE临床试验中,泽布替尼针对复发难治性CLL患者,无进展生存期(PFS)显著优于伊布替尼,风险比低至0.69,同时房颤、大出血等心血管不良反应发生率大幅降低。这份数据也被美国、欧盟药品说明书直接收录,成为全球医生处方切换的核心依据。更重要的是,泽布替尼的增长远没有到天花板。一方面,一线CLL适应症在美国上市还不到4年,而BTK抑制剂作为慢病管理药物,患者平均治疗持续时间(DOT)可达8-9年,目前一线用药的患者数量还在持续积累,远未达到峰值平台期,未来3-5年仍有可能持续自然增长。另一方面,新适应症还在不断拓展:今年6月,泽布替尼一线治疗套细胞淋巴瘤(MCL)的MANGROVEIII期研究达到主要终点,成为全球首个在一线MCL中证明去化疗方案优效的BTK抑制剂,今年9月新适应症上市申请获CDE受理,有望增加新的患者群体。如果按照当前增速和适应症拓展节奏,泽布替尼有机会成为第一款年销售额突破百亿美元的国产创新药。图3. 泽布替尼胶囊新适应症上市申请获受理(2)替雷利珠单抗
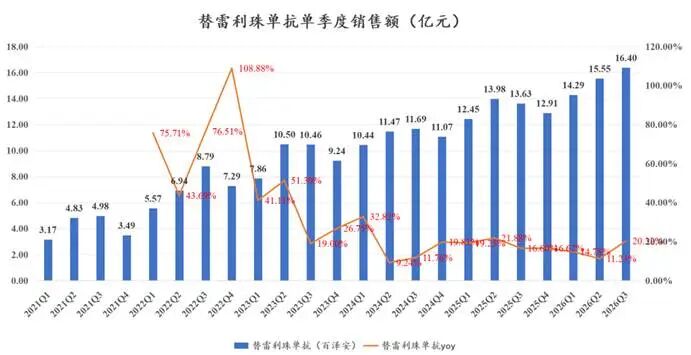
替雷利珠单抗的表现同样超出市场预期。这款PD-1单抗曾被认为会在国内内卷中陷入增长停滞,但2026Q3单季度销售额达到16.40亿元人民币,同比增长20.32%,增速创下近5个季度新高。在国内PD-1市场价格战激烈、医保多次降价的背景下,能重回20%以上增速也是非常难得的。图4. 替雷利珠单抗单季度销售额变化增长动力主要是来自两方面:国内市场,替雷利珠已覆盖肺癌、肝癌、胃癌、食管癌等所有主流实体瘤适应症,医保准入后基层渗透持续加深,存量市场挖掘仍在继续;海外市场,与诺华合作的商业化进展逐步落地,开始贡献特许权使用费和销售分成收入,成为新的增长极。(3)产品梯队
除两款核心自研产品外,百济的产品梯队已经形成。代理的安进系列产品中,地舒单抗Q3销售1.05亿美元,同比增长25.2%;贝林妥欧单抗销售0.39亿美元,同比增长27.5%;戈舍瑞林更是同比增长96.7%,进入快速放量期。更值得关注的是,自研BCL2抑制剂等早期商业化产品开始贡献收入,“其他产品”项同比增长235.6%,成为新的业绩增长点。三、血液肿瘤+实体肿瘤齐头并进的研发管线
很多人对百济的印象还停留在“BTK公司”,但2026年的百济,已经完成了从“单一产品公司”到“全管线研发型药企”的转型。研发管线的数量和质量,才是真正决定它未来五年天花板的关键因素。数据来源:百济神州2026年中报、三季报及投资者交流资料(1)血液肿瘤领域
在泽布替尼已经占据全球领先地位的基础上,继续向下一代产品和联合疗法布局:BCL2抑制剂与泽布替尼联用,打造无化疗固定疗程方案,替代现有标准治疗;BTK蛋白降解剂针对BTK耐药患者,解决未满足的临床需求;还有T细胞衔接器、iPSC来源的γδT细胞疗法,布局下一代血液肿瘤治疗手段。这套产品组合使得百济在血液瘤领域的优势会越来越大,后来者也很难撼动。(2)实体肿瘤领域
真正决定百济未来高度的,是实体瘤管线的突破。2026年堪称百济实体瘤管线的“III期元年”,一年内有三款潜在FIC/BIC级别的实体瘤药物启动全球III期临床,这在国内药企中绝无仅有。CDK4抑制剂BGB-43395针对HR阳性乳腺癌,通过结构优化改善了传统CDK4/6抑制剂的骨髓抑制副作用,安全性更优,有望实现更好的患者依从性和联合用药潜力;B7-H4ADC针对卵巢癌等妇科肿瘤,靶点差异化明确,当前全球尚无同靶点ADC药物上市,具备first-in-class潜力;GPC3×4-1BB双抗针对肝癌,通过独特的4-1BB激动机制,在安全性和有效性之间取得更好平衡,有望在肝癌二线治疗中突破现有疗法的疗效瓶颈。这三款药物的共同特点,是都做了明确的差异化设计,不是简单的me-too跟风,而是冲着同类最优甚至首创去的。这和当年泽布替尼的研发思路一脉相承:不做“我也有”的药物,要做“比你好”的药物。四、成功路径的行业镜鉴
百济神州的成功,在过去很长一段时间里都充满争议:有人说它烧钱太多,有人说它是资本堆出来的。但走到今天,当它拿出连续超预期的盈利数据,当泽布替尼真正在全球市场站稳脚跟,我们应该静下心来拆解:它的成功路径里,有哪些是中国创新药行业可以借鉴的?(1)泽布替尼从一开始就瞄准全球市场,直接和原研伊布替尼做头对头全球多中心III期临床,尽管花了更多的钱,但也拿到了想要的临床证据。正是这份头对头优效的数据,让它能在美国、欧洲市场直接切原研的核心患者,而不是靠低价抢边缘市场。对于今天的药企来说,想真正出海,就不能抱着“国内卖不动再去海外试试”的心态,而是从分子设计阶段就要瞄准全球临床需求,敢于用头对头试验证明自身价值。
(2)自主商业化能力,是Biotech跃迁为Pharma的必经门槛。行业里有一种流行观点:Biotech就该专注研发,商业化交给大药企。百济并没有把泽布替尼的海外权益卖掉,而是自己组建美国、欧洲的销售团队,自己做学术推广、医保谈判、患者支持。这条路径前期投入非常大,连续亏损多年,但一旦止亏为盈,收获的便是全部的商业价值和对市场的掌控力。目前泽布替尼海外收入占比超过90%,利润绝大部分留在公司体内,才能反哺后续的研发投入,形成正向良性循环。反观很多靠licenseout的公司,首付款拿到手很风光,但药物真正放量后,大部分利润都归了合作方,自身始终摆脱不了“研发外包”的定位,很难形成持续造血能力。
五、写在最后
对于整个行业来说,百济的路径很难完全复制——不是所有药企都有能力持续投入十几年,也不是所有团队都能搭建全球研发和商业化体系。但我觉得它的底层逻辑是可以通用的,也就是说创新药的本质归根结底还是临床价值,企业的长期价值是来自于给患者提供更好的治疗方案。尽管过去几年,行业里充斥着各种捷径:仿创、licenseout、卷医保、炒概念。但百济用十几年的切实实践向行业证明了,在创新药这个赛道,最慢的路往往是最快的路,最笨的方法往往是最有效的方法。
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。

 五度妙笔
 企业透视镜
 API商城

 数据库