五度妙笔
 企业透视镜
 API商城

 数据库
福建每年培育30个智能医疗等场景:两轮78个医疗AI项目已经入围

从智能听诊器、脑机接口到医学影像云,哪些医疗器械和AI企业将迎来新机会?
2026年11月12日,福建省人民政府办公厅正式公布《福建省推动“人工智能+”行动方案(2026—2028年)》,明确每年培育不少于30个本地化智能医疗、医药、医保和公共卫生应用场景,并推进智慧医院、医学影像云、医疗卫生公共数据研发应用平台等建设。
这份政策与此前福建省已开展的医疗AI项目培育工作形成衔接。2026年,福建省卫健委先后公布两轮“人工智能+医疗卫生”应用场景创新项目,首批列出29个项目,第二轮又有49个项目入围,累计78项。
从智能听诊器筛查心脏瓣膜病,到脑机接口辅助帕金森病康复,再到医学影像、病理诊断、耗材管理和慢病随访,福建已经形成了相当具体的医疗AI应用项目清单。
对于医疗器械和医疗AI企业而言,这些项目不仅涉及软件算法,还涉及设备智能化、医院数据连接、临床研究、基层医疗服务和医工协同研发。
# 福建新政:每年培育不少于30个医疗健康相关场景
此次《行动方案》于2026年11月7日印发,11月12日公开,自印发之日起实施,有效期至2028年12月31日。
文件将“人工智能+健康”列入重点任务,明确由省卫健委、医保局和药监局按职责推进,主要涉及四个方面。
第一,医院智能化。 推广智慧医院建设,推进医疗卫生公共数据研发应用平台建设,培育智能医疗、医药、医保和公共卫生场景。
第二,医学影像与医疗数据互通。 完善福建“三医一张网”,推动医疗、医药、医保、公卫数据共享,加快福建省医学影像云平台应用。
第三,医保智能化。 推进智慧经办和数智支付体系建设,创新医保综合价值评价模型,探索“个人医保云”。
第四,人工智能研发与产业化。 推动AI赋能生物医药研发,支持企业与高校、科研院所共建人工智能赋能中心,支持行业垂直模型、智能体和创新应用。
在全省人工智能产业层面,福建还提出建设10个人工智能科研创新平台、立项10个人工智能方向技术创新重点攻关及产业化项目、培育60个以上行业垂直模型。这些属于全行业目标,医疗健康项目可以根据后续征集要求参与。
新政策中的“每年不少于30个”,覆盖智能医疗、医药、医保和公共卫生四类场景,具体领域分配将在后续实施中逐步明确。
# 两轮78个项目:医疗AI已经具体到哪些疾病和器械?
福建的医疗AI场景培育在新政策发布前就已经启动,而且项目已经细化到了具体病种、临床任务和设备应用。
2025年12月,福建省卫健委发布首轮“人工智能+医疗卫生”应用场景创新项目征集通知。2026年6月的第二轮征集公告列出了此前29个入围项目的名称;10月30日,省卫健委又公布第二轮49个入围项目,并明确后续研发、评估与推广机制。
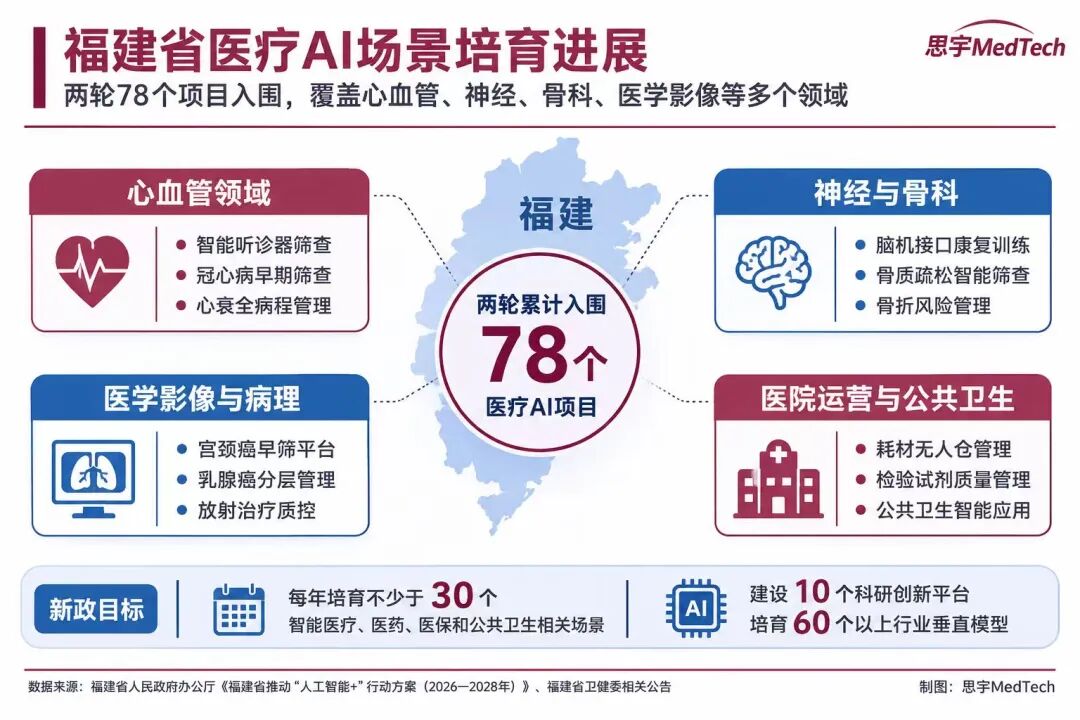
从公开的首批29个项目看,已有多个方向与医疗器械企业高度相关。
1. 心血管:从智能听诊器到心衰全病程管理
首批项目包括“基于智能听诊器心脏瓣膜病社区筛查与分级管理”“冠心病心电图早期筛查系统研发与应用”“基于人工智能的心衰患者全病程管理系统”。
这些项目分别涉及声音信号采集、心电数据分析和慢病持续管理。对于智能听诊器、心电设备、远程监测设备及AI算法企业,医院与基层医疗机构之间的数据连接和管理流程,是产品研发需要解决的具体问题。
例如,心脏瓣膜病社区筛查需要完成声音采集、异常识别、疑似患者转诊以及进一步超声检查等环节。仅有异常识别算法,还需要与基层筛查和转诊流程衔接,才能形成完整的应用场景。
2. 神经与骨科:脑机接口康复、骨质疏松筛查进入项目清单
首批项目包括“非侵入式脑机接口帕金森病手功能智能训练系统研发”和“基层骨质疏松症智能筛查与骨折风险管理”。
前者涉及脑机接口、康复训练和人机交互,后者则连接骨健康筛查、骨折风险评估与基层慢病管理。两类项目的临床路径和技术路线差异很大,都指向具体患者群体。
脑机接口康复需要围绕患者运动功能、训练任务和治疗效果开展验证;骨质疏松筛查则需要结合已有检查信息、风险因素和进一步诊疗建议。这类应用为智能康复设备、骨科诊疗技术和医疗AI企业提供了潜在合作方向。
3. 医学影像与病理:AI开始覆盖更多专科和检查环节
首批项目包括“区域细胞病理智能辅助宫颈癌早筛平台建设与应用”“群体性筛查基础上的智能乳腺癌防控分层管理系统”和“放射治疗质控数字化管理与智能决策系统研发”。
医学影像和病理AI是国内医疗AI企业较早进入医院的方向。福建的项目清单进一步体现了从单项检查辅助诊断,向区域筛查、患者分层管理和治疗质控延伸的需求。
例如,宫颈癌细胞病理辅助筛查,需要连接样本采集、制片、数字化扫描、AI分析、病理医生复核和异常患者转诊;乳腺癌防控则涉及影像检查、风险评估、随访和不同人群的筛查策略。
4. 医院运营:耗材无人仓、检验试剂和手术麻醉也有AI场景
另外几项尤其值得医疗器械企业关注,包括“基于多模态感知与智能决策医用耗材无人仓管理系统”“检验试剂全生命周期质量风险管理平台”和“麻醉围术期AI智慧知识库与同质化诊疗决策支持系统”。
这些场景涉及耗材识别、库存管理、试剂追溯、质量风险控制及临床流程支持。相关系统可能需要与医院HIS、手术麻醉系统、供应链管理平台和各类医疗设备的数据接口协同。
由此可以看到,福建的医疗AI项目已覆盖临床诊疗、疾病预防、患者管理、医疗器械应用和医院运营。 对医疗器械企业而言,AI能力可以与既有设备、耗材及临床服务体系结合,开发针对具体任务的产品。
这些首批项目目前应按省卫健委公布的入围与培育状态理解,研发完成、临床试用及规模化部署需要分别跟踪后续进展。
# 医院怎么参与?福建已经明确了一套项目培育机制
福建省卫健委建立的项目培育机制,明确了医疗机构、企业和科研院所各自如何参与。
根据2025年12月发布的征集办法,牵头单位应当是福建省依法登记的医疗卫生机构,项目负责人原则上为本单位具有中级及以上职称的业务骨干。医疗机构可以联合其他医院、高校、科研院所和企业申报,合作方需要通过协议明确权益,并优先选择本省企业参与。
对医疗AI企业来说,这意味着项目合作需要由医疗机构牵头,企业可以承担算法、软件平台、医疗设备、系统集成或研发服务等工作。
项目首先要有真实的临床需求和数据基础。 福建要求申报场景具有可复用性,采用真实医疗卫生服务和临床科研环境中的客观数据,并能够与省全民健康信息平台、“三医一张网”等系统实现互联互通。政策明确不接受纯理论性研究申报,也不接受直接用模拟数据或文献数据代替真实应用数据。
在项目管理方面,福建建立了“入库管理—研发指导—鼓励推广”的培育路径。
2026年10月30日公布的第二轮项目管理办法进一步明确:
入围项目纳入省卫健委培育库,实行动态管理。
项目单位每半年提交一次研发进展报告,涵盖数据采集、模型优化、技术问题与下一阶段计划。
初步成型的项目可在本单位、本辖区或医联体成员单位扩大试用,成熟项目择优推广。
临床AI应用坚持医生主导,病历文书和影像诊断建议需要医务人员复核确认,并保留相关记录。
项目单位建立应用效果监测和停用机制,持续评估系统表现。
对企业来说,入围项目提供了持续研发、临床验证和跨机构试用的培育机会。 医院可以提出实际问题,企业提供技术方案,在真实场景中不断改进,再通过医联体或区域网络推广。
对应的财政资助、产品注册、医院采购和商业合同仍有各自的实施程序,具体支持条件需要依据后续文件和项目安排确定。
# 福建已经有多少医疗AI应用基础?
福建此前积累的数字医疗基础设施,是此次政策的重要支撑条件。
其中一个非常具体的例子是医学影像云。
福建省医保局2026年9月公布的数据显示,截至2026年8月,全省医保影像云网络已接入471家定点医疗机构,归集3260.7万条影像相关数据。
这一平台从2025年5月开始建设影像索引共享模块,支持患者经过授权后,由医疗机构调阅既往CT、磁共振和X线等检查资料,为减少重复检查、跨机构诊疗和检查结果共享提供基础。
对于医学影像AI企业来说,区域影像基础设施的建设意味着需要进一步研究数据标准、系统接口、跨院部署和数据安全问题。未来如果将AI辅助诊断接入此类平台,还需完成相应的算法验证、信息安全和医疗器械监管要求。
福建2026年8月发布的《“十五五”卫生健康发展规划》也提出建设省级智能医疗服务平台和高质量医疗数据集,推进县域医共体影像、心电、检验、病理等服务共享。
另外,一些医院已经开始在真实工作流程中引入AI。
2025年2月,福建中医药大学附属人民医院将DeepSeek R1大模型接入电子病历与体检系统,用于病历辅助分析、文书质控以及体检报告解读等任务。
2026年2月,福州大学附属省立医院与宇树科技合作,在门诊、MDT查房和教学查房中探索人形机器人辅助应用。机器人根据接入的患者资料、相关医学知识和文献,为医生提供信息整理和辅助建议。
同年3月,省立医院专家还携智能机器人前往三明尤溪县总医院,开展慢病门诊与病房查房,探索省级医院与县域医院之间的AI协同应用。

这些医院案例展示了福建医疗AI的不同发展路径:既包括信息系统与大模型结合,也包括智能设备、临床决策支持以及跨层级医院协作。
# 对于医疗器械企业,哪些机会更具体?
此次福建政策带来的产业机会,可以从设备智能化、医院场景合作、区域医疗服务及技术研发四个方向观察。
一是传统医疗设备与AI结合。 智能听诊器、心电设备、医学影像设备、病理扫描系统、康复设备和健康监测终端,均有机会围绕具体临床需求增加算法与数据处理功能。部分产品可以利用已有硬件与医院客户基础开展升级,涉及诊疗用途的新功能需要按照相应监管要求管理。
二是围绕专科疾病建设AI解决方案。 冠心病、心衰、宫颈癌、乳腺癌、骨质疏松症及帕金森病,已出现在福建公布的项目清单中。这些疾病通常存在筛查、诊断、治疗及长期随访等多个环节,企业可以结合临床科室的实际任务进行产品开发,与医疗机构共同验证效果。
三是县域医疗和区域医疗平台。 福建正在推进县域医共体的信息互通和智能共享服务。对于拥有心电、影像、超声、检验、远程监测等产品的企业,区域部署将涉及多家机构之间的设备连接、诊断服务协作以及后续运维管理。成熟项目从单院进入医联体,是值得关注的商业化路径。
四是医疗AI研发服务与数据基础设施。 福建提出建设科研创新平台、支持垂直模型和智能体,并鼓励数据治理与高质量数据集建设。具有医学数据处理、临床科研平台、算法验证、合规部署和系统集成能力的企业,可以关注医院及科研院所的联合研发需求。
在资金方面,新政策提出支持地方创新“算力券”模式、依法依规扩大普惠算力补助范围,并设立省人工智能产业基金。具体资金安排和企业申请资格,将由后续配套政策明确。
# 医疗AI企业需要开始关注医院的“项目清单”
福建案例提供了一个观察医疗AI市场的新视角:医院正在主动提出具体场景,政府通过项目遴选和动态管理组织研发,企业则通过技术合作参与落地。
过去,许多医疗AI产品主要通过企业主动向医院推介获得应用机会。福建已经开展的两轮项目培育,则展示了另一种组织方式:由医院或医疗卫生机构提出需求、牵头研发,并对技术进度、数据质量、临床效果和后续推广进行持续管理。
对于医疗AI企业,这种机制有助于明确早期客户的临床问题、联合研发关系以及项目实施路径。对于传统器械企业,已经在医院使用的设备和耗材也可能成为智能化改造的起点。
从现有政策安排看,福建接下来有三个值得持续跟踪的节点:一是78个入围项目的研发评估、试用与推广结果;二是每年不少于30个智能医疗等新场景的具体征集和建设清单;三是智能医疗服务平台、算力支持和产业基金等配套政策的实施进展。
随着更多项目从培育库走向医院真实应用,医疗AI企业的产品能力、临床合作能力和规模化服务能力,也将获得更加具体的检验。
重点企业与机构
▌知名医疗科技创新企业:美敦力 | 波士顿科学 | 开立医疗 | 爱尔康 | 迈普医学 | 赛诺威盛