
 五度妙笔
 企业透视镜
 API商城

 数据库
进博药械黑科技大赏——被重排的产业坐标
第九届中国国际进口博览会于2026年11月5日至10日在国家会展中心(上海)举办。据进博会官方发布,本届进博会“全球首发、亚洲首展、中国首秀”代表性展品超过480件,创历届新高,其中医疗器械及医药保健展区汇集了12家世界500强医药企业,全球制药企业前20强中有16家参展,代表性首发首秀展品密集度居各展区前列。本文以药械领域重点首发首秀展品为样本,探讨其折射出的行业现状与未来研发方向,以飨读者。
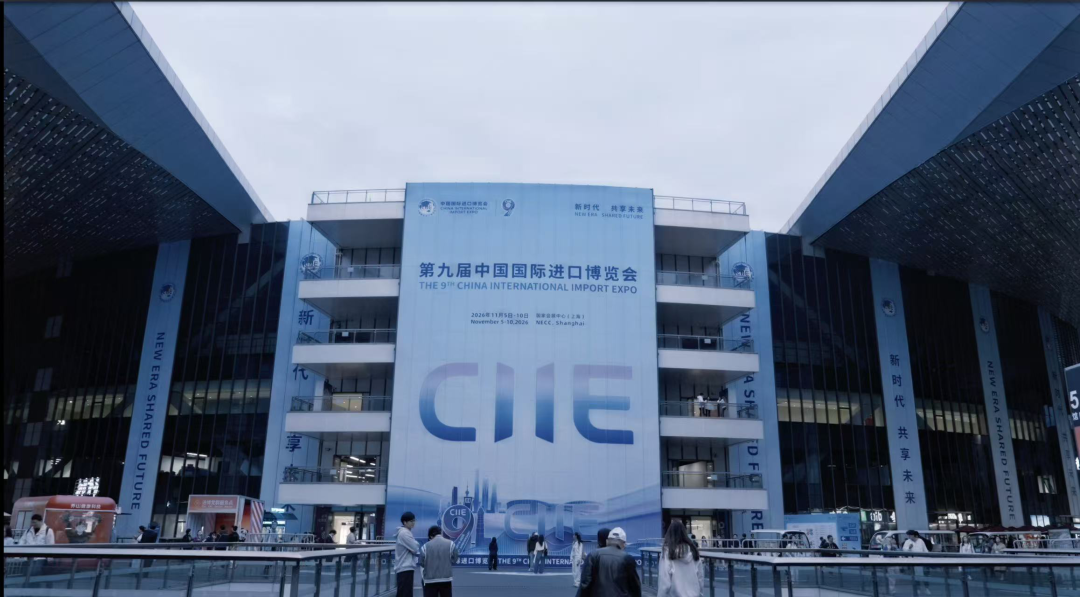
纵观本届进博会医疗器械及医药保健展区,首发首秀展品主要沿三条线索展开:一是成熟产品在中国市场加速落地;二是尚未闭合的全球在研管线提前进入中国临床与监管视野;三是中国原研分子经跨国药企全球网络向外输出。三者分别指向可及性存量优化、研发前端增量前移与中国在全球创新分工中的角色变化。
首发的产业含义,正转变为衡量产品在全球研发分工与中国可及性链条中的坐标定位。
一、减重与代谢:竞争单元从分子变成路径
我国约6亿成年人超重或肥胖,减重是本届权重最高的赛道。当降幅差距收窄,焦点从“减了多少”移到“能否长期留在治疗路径上”,剂型与耐受性成为更有效的区分度。
辉瑞首次把整个展台交给减重,带来了重磅产品先维盈®(埃诺格鲁肽注射液)的全球首秀。作为新一代偏向型GLP-1受体激动剂,其设计是选择性激活与疗效相关的cAMP信号通路,同时减少β-arrestin募集及可能导致受体脱敏与胃肠道不良反应的信号传导。其cAMP偏向型机制在中国超重与肥胖人群中完成的Ⅲ期研究显示,48周平均体重下降15.4%,因胃肠道不良事件停药率仅0.6%[1]。把耐受性做成竞争变量:停药率决定患者能否留在路径上。
诺和诺德本次以口服剂型与适应症纵深巩固先发位置,带来了依柯胰岛素司美格鲁肽注射液诺和杰®与减重版司美格鲁肽片剂诺和盈®。诺和盈®片剂是全球首个获批用于体重管理的口服肽类GLP-1受体激动剂,8月在华申请获受理,其25mg剂量已完成Ⅲ期验证[2]。口服剂型与适应症的双重推进,同时扩展了治疗池与真实世界证据版图。
礼来带来奥氟格列隆片进博首展,减重适应症11月12日获NMPA批准,成为国内首个获批用于成人体重管理的口服小分子非肽类GLP-1受体激动剂。产品差异化来自其结构设计,逻辑指向“不打扰日常生活”:每日一次,可在全天任何时间服用,不受饮食与饮水限制,具备较强的基层下沉潜力。
勃林格殷格翰索弗度肽连续参展,作为GCG/GLP-1双受体激动剂,其Ⅲ期研究已在合并2型糖尿病的肥胖人群中取得阳性结果[3]。在MASH人群的Ⅱ期研究中,MRI-PDFF子分析显示肝脂下降≥30%[4]。
表1 减重与代谢领域代表性首发首秀展品
企业 | 展品 | 机制及核心看点 | 国内状态 |
辉瑞 | 先维盈®(埃诺格鲁肽注射液) | cAMP偏向型GLP-1RA;Ⅲ期48周减重15.4%、腰围−12.8cm、胃肠道不良事件停药率0.6%[1] | 3月获批、5月上市;10月新增2型糖尿病 |
诺和诺德 | 诺和杰®(依柯胰岛素司美格鲁肽注射液) | 基础胰岛素与司美格鲁肽复方周制剂 | — |
诺和诺德 | 诺和盈®片剂(口服司美格鲁肽) | 首个获批用于体重管理的口服肽类GLP-1RA;25mg剂量完成Ⅲ期验证[2] | 8月在华申请获受理 |
诺和诺德 | 诺和盈®(司美格鲁肽注射液) | 首个且唯一获批治疗MASH的GLP-1RA | 已获批(含MASH) |
礼来 | 奥氟格列隆片 | 全球首个获批的口服小分子非肽类GLP-1RA,不受饮食与饮水限制 | 已获批(成人长期体重管理) |
勃林格殷格翰 | 索弗度肽(Survodutide) | GCG/GLP-1双受体激动剂;MASH研究中肝脂下降≥30%[4] | 在研,尚未获批 |
二、心脑血管与抗栓:疗效天花板正被重新定义
抗栓的天花板长期由出血风险锁定,心衰与肾病已进入“器官保护”竞争,而肥厚型心肌病过去几乎没有药物选项。今年这一领域的首发,对应三种“换天花板”的方式。
拜耳舒华博®(阿舒克森片)在中国获批仅10天后即登上展台,是全球首个FXIa(活化凝血因子Ⅺ)抑制剂;其Ⅲ期OCEANIC-STROKE研究显示,在非心源性缺血性卒中或高危TIA患者中与安慰剂相比,阿舒克森联合抗血小板治疗使缺血性卒中风险显著降低26%[5]。同台的可申达®(非奈利酮片)2026年5月新增心衰适应症,其在HFmrEF与HFpEF人群中的获益已由Ⅲ期FINEARTS-HF研究证实[6]。2026年7月,该药进入《国家基本药物目录(2026年版)》。
赛诺菲星舒平®(阿夫凯泰片)作为第二代心肌肌球蛋白抑制剂,2025年12月17日在华获批、早于美国与欧盟,本届首发非梗阻性HCM双终点阳性的Ⅲ期结果[7]。瑞达普®(普乐司兰钠)以一年四次给药成为我国目前唯一获批用于成人FCS的治疗药物,本届把数据拓到重度高甘油三酯人群[8]。
器械端,美敦力带来主动脉瓣和主动脉腔内治疗智能规划系统全球首展,把术前预演前置到决策环节。
表2 心脑血管与抗栓领域代表性首发首秀展品
企业 | 展品 | 机制及核心看点 | 国内状态 |
拜耳 | 舒华博®(阿舒克森片) | 全球首个FXIa抑制剂;OCEANIC-STROKE显示缺血性卒中风险降低26%[5] | 已获批(非心源性卒中/TIA) |
拜耳 | 可申达®(非奈利酮片) | 选择性非甾体MRA;FINEARTS-HF证实HFmrEF/HFpEF获益[6]。5月新增心衰适应症 | 已获批;7月进基药目录 |
赛诺菲 | 星舒平®(阿夫凯泰片) | 第二代心肌肌球蛋白抑制剂;非梗阻性HCM双终点阳性[7] | 2025年12月在华获批 |
赛诺菲 | 瑞达普®(普乐司兰钠) | 靶向APOC3的siRNA,一年四次给药;我国目前唯一获批用于成人FCS的治疗药物 | 已获批(FCS);重度高甘油三酯在研 |
美敦力 | 主动脉瓣和主动脉腔内治疗智能规划系统 | 国内首款智能规划:CT三维重建、方案模拟、风险量化 | 尚未在国内上市 |
随着该领域治疗的价值节点正向“事件前”移动。靶点从凝血级联末端提到启动环节,用机制换更低的出血代价;适应症从罕见病向常见病迁移;器械把决策从术者经验变成术前计算。下一个竞争维度正聚焦“风险预测—一级预防—长期管理”的闭环。
三、肿瘤:从“缩瘤”到“改病程”
肿瘤的新靶点红利似乎正在递减,竞争重心转到工程化组合与线序前移;血液肿瘤则出现更根本的转变——标准正从“肿瘤缩小多少”转向“疾病进程能否被改写”。
赛诺菲安煦®(罗伐昔替尼片)是本届最受关注的全球首秀之一,也是中国自研1类新药:全球首创JAK/ROCK双靶点,一端抗炎、一端抗纤维化,成为骨髓纤维化首个具逆转纤维化机制潜力的一线疗法[9]。2026年3月,中国生物制药子公司正大天晴将全球独家开发、生产及商业化权益授予赛诺菲;5月,该药已在全国近十个省市落地。
拜耳两件获批后首展:诺倍戈®(达罗他胺片)2026年2月获批第三项适应症,成为中国首个且唯一覆盖“联合ADT、有无化疗均可”的mHSPC药物,其中“无需联合多西他赛化疗”的用法已由Ⅲ期ARANOTE研究支持[10]。同台的赫新诺®(塞伐艾替尼片)则单药用于HER2(ERBB2)激活突变、既往接受过至少一种系统治疗的晚期NSCLC。前者以连续卡位锁定治疗时长,后者以高价值小人群补充增量。
勃林格殷格翰欧布妥米单抗中国首秀,DLL3在肿瘤细胞高表达、正常组织低表达,双抗因此把长期缺乏方案的小细胞肺癌拉进T细胞的杀伤视野。
武田Rusfertide进博首展,以铁调素模拟物抑制红细胞过度生成,Ⅲ期VERIFY支持其减少真性红细胞增多症的放血依赖[11]。把反复放血换成规律皮下注射,管理也从医院操作变成可计划的随访。
表3 肿瘤与血液领域代表性首发首秀展品
企业 | 展品 | 机制及核心看点 | 国内状态 |
赛诺菲 | 安煦®(罗伐昔替尼片) | 全球首创JAK/ROCK双靶点,兼具抗炎与抗纤维化[9] | 已获批(MF一线);3月授权赛诺菲全球权益 |
拜耳 | 诺倍戈®(达罗他胺片) | 雄激素受体抑制剂;mHSPC中联合ADT、有无化疗均可[10] | 已获批 |
拜耳 | 赫新诺®(塞伐艾替尼片) | 单药用于HER2激活突变、既往接受过系统治疗的晚期NSCLC | 已获批 |
勃林格殷格翰 | 欧布妥米单抗(Obrixtamig) | DLL3/CD3双特异性T细胞衔接器,覆盖SCLC与肺外神经内分泌癌 | 在研,尚未获批 |
武田 | Rusfertide | 铁调素模拟物;VERIFY研究支持减少PV患者放血依赖[11] | 尚未在国内获批;2026年8月28日获FDA批准 |
随着治疗评价标准的迁移,机制组合取代单靶点,双抗与双通路抬高耐药门槛;治疗窗口持续前移;抗纤维化这类“改病程”疗法,正把血液肿瘤变成可长期管理的“慢病”。中国在这条链上的角色,也从引进适应症转为关键供给。
四、罕见病与神经科学:中国首次全球“先批”
罕见病长期困于“有药难及”、诊断延迟、支付缺位、上市滞后。但今年出现了尤为值得关注的信号——中国不再只是全球新药的落地区,开始成为全球首个获批地。
武田奥泽悦®(奥普雷顿片)是中国首个获批的口服高选择性食欲素2型受体(OX2R)激动剂,也是目前唯一获批用于治疗1型发作性睡病的创新药物,7月率先在中国获批,10月15日全球供货首日中国首批处方同步落地,实现“全球同步研发、同步申报、中国先批”。两项Ⅲ期随机研究验证了其对日间过度嗜睡与猝倒的改善[12]。首发权与口服化叠加:一个需终身用药的疾病第一次由中国先批,也从注射推向口服,为门诊化管理留出入口。
赛诺菲赛菲因®(芬妥司兰钠)本届以已上市身份展出:以RNAi降低抗凝血酶、重建凝血与抗凝平衡,把预防治疗压到每年最少6次皮下注射,ATLAS系列研究支持这一低频次方案[13]。它重构的是预防治疗的经济学——少了注射次数,就少了护理工时与误工成本。
拜耳则以细胞与基因治疗管线参展,通过BlueRock与AskBio推进细胞替代与基因递送,覆盖帕金森病、心衰与眼科疾病,目前仍在研。
表4 罕见病与神经科学领域代表性首发首秀展品
企业 | 展品 | 机制及核心看点 | 国内状态 |
武田 | 奥泽悦®(奥普雷顿片) | 中国首个口服高选择性OX2R激动剂;两项Ⅲ期验证日间嗜睡与猝倒改善[12] | 2026年7月在华获批;10月15日首批处方落地 |
赛诺菲 | 赛菲因®(芬妥司兰钠) | 首个靶向降低抗凝血酶疗法;ATLAS系列研究支持每年最少6次给药[13] | 第八届亮相后一个月获批 |
拜耳 | 细胞与基因治疗管线(bemdaneprocel等) | BlueRock、AskBio推进细胞替代与基因递送,覆盖帕金森病、心衰与眼科 | 在研,尚未获批 |
该领域今年有两大看点。一是首发权:奥泽悦®让中国第一次成为某个分子的首个获批地,实现“同步研发、同步申报、中国先批”。二是治疗形态向长期管理转变:终身用药从注射推向口服,预防治疗压到每年六次,细胞与基因治疗则指向一次性干预。依从性从患者意志转移到制剂设计;场景从医院延伸到家;目标从“补充缺失”转向“修复功能”。
五、影像与放疗:AI从后处理搬进成像链路
影像的代际竞争中探测器材料、能量分辨与AI的嵌入位置或将共同决定其上限;放疗则从静态计划走向治疗中自适应。
西门子医疗有两件展品共用一套智能底座:Halcyon Evolve®全球首发,双层多叶光栅使适形能力提升可达5倍,2026年4月已在华获批;ARTIS genio floor®亚洲首秀把原生AI写进DSA链路,术前准备压至30秒。放疗与介入共享成像与工作流引擎之后,卖的不再是单机参数,而是科室级流程重构。
GE医疗Photonova Spectra®选的是材料路线:硅半导体探测器配8能量仓并行计数,一次扫描同步空间与能谱信息——材料路线一旦确立,后来者要重做探测器。
飞利浦Verida®中国首发首展,全栈AI使剂量最高降80%、有效分辨率提升100%,用低剂量换装机台数。
安科锐Stellar®亚洲首秀以运动追踪实时修正照射范围,把可照射人群扩到呼吸运动显著者。
拜耳钆奎曲仑注射液中国首展,第三代四聚体钆对比剂覆盖成人与新生儿,上市申请已于2025年9月获CDE受理。
表5 影像与放疗领域代表性首发首秀展品
企业 | 展品 | 机制及核心看点 | 国内状态 |
西门子医疗 | Halcyon Evolve®智能环形个体化放疗平台 | 双层多叶光栅使适形能力提升可达5倍;计划更快、质控时间更短 | 2026年4月中国获批 |
西门子医疗 | ARTIS genio floor®原生AI能谱血管造影系统 | 原生AI嵌入DSA成像链路,术前准备压缩至30秒 | — |
GE医疗 | Photonova Spectra®深硅光子计数CT | 硅半导体探测器+8能量仓并行计数,一次扫描同步空间与能谱信息 | 已获FDA、CE |
飞利浦 | Verida®超光子代谢CT | 系统级全栈AI;剂量最高降80%、有效分辨率提升100% | 已获NMPA批准 |
安科锐 | Stellar®精准自适应放疗平台 | 运动追踪自动捕捉体位偏移与肿瘤形变,实时修正照射范围 | — |
拜耳 | 钆奎曲仑注射液 | 第三代四聚体结构钆对比剂,覆盖成人与新生儿MRI增强 | 上市申请已获CDE受理 |
六、手术机器人与神经调控:一边探边界,一边合成本
据公开中标数据,2026年上半年公立医院腔镜手术机器人中标中,国产占比首次反超进口,加权均价较两年前明显下行。两端同时被挤压,企业研发端又能带来哪些惊喜?
直观复星达芬奇5迎来中国首展,首次在达芬奇平台引入力反馈,累计150余项设计创新,2月进入创新医疗器械特别审查;当国产整机把价格压下来,力反馈与配套术式、培训体系是少数短期内难以复制的差异点。
强生海山二®分体式腔镜手术机器人系统全球首秀,双医生控制台、五机械臂、分体模块化,支持远程操作、多席联动与按需拓展。分体式架构与多控制台配置,可适配既有手术室的改造条件与多术间排班需求——用产品结构回应“装不下、排不开”的现实约束。
美敦力本届首发密度极高:BrainSense®脑机接口闭环生态系统亚太首展,自动识别优势触点、实时采集并解析脑电信号、按患者实时状态动态调整参数,构建“感知—分析—反馈—调控”闭环,已获FDA与CE认证;Mosaic Neo®新一代人工猪生物瓣膜亚太首展,优化植入高度、手柄系统与定位标识,兼顾血流动力学、微创适配与未来瓣中瓣需求;康辉骨科手术导航定位系统全球首展,由中国团队自主研发并与本土专家共创,融合影像与AR导航技术支持脊柱内镜,覆盖脊柱固定与骨科创伤。
表6 手术机器人与神经调控领域代表性首发首秀展品
企业 | 展品 | 机制及核心看点 | 国内状态 |
直观复星 | 达芬奇5®手术系统 | 首次将力反馈引入手术机器人平台,器械末端实时回传组织受力;150余项设计创新 | 2月进入创新器械特别审查 |
强生 | 海山二®分体式腔镜手术机器人系统 | 双医生控制台、五机械臂、分体模块化,支持远程操作与多席联动 | — |
美敦力 | BrainSense®脑机接口闭环生态系统 | “感知—分析—反馈—调控”闭环,按患者状态动态调整参数 | 已获FDA、CE认证 |
美敦力 | Mosaic Neo®新一代人工猪生物瓣膜 | 优化植入高度、手柄与定位标识,兼顾微创适配与未来瓣中瓣 | 尚未在国内上市 |
美敦力康辉 | 骨科手术导航定位系统 | 中国团队自主研发;模块化切换导航与机器人模式,融合影像与AR导航支持脊柱内镜 | 尚未在国内上市 |
一端向上探边界,另一端向下适配约束,当参数领先的边际收益迅速衰减,“架构适配”与“生态绑定”也许是新的开局。
产业坐标正在重排
纵览今年进博会的药械展品,首发的性质正在发生转变。在既有的全球化格局中,首发通常承担的是“验证后扩散”的功能:产品在主要监管机构完成审批、积累足够的循证与商业数据后,再逐级进入其他市场,注册与准入只是时间问题。今年展区中值得注意的是“另类首发”,即敢于将“不确定性前置”:尚未闭合的全球管线、获批仅数日的新分子,以及更多本土数据、全球开发的项目被同台展示。首发由此从商业化环节的末端节点,前移至临床开发与注册策略的输入端。
这一位移的产业含义,可以从三个层面观察。其一是开发时序:中国是否进入全球多中心研究的早期设计、入组占比与同期申报安排,决定了一个分子在本地的证据链是原生形成,还是依赖桥接与事后补充。其二是证据结构:当同类产品的疗效差异被压缩至个位数百分比,价值主张的重心从主要终点转向耐受性、依从性、器官结局与卫生经济学,评价体系由“单点疗效”转为“全程获益”。其三是准入机制:先行先试、地方保障、基药目录与医保谈判构成多层缓冲,使“可及”从产品上市之后的后置事项,变为首发方案的一部分;能否嵌入临床路径与支付框架,正在成为更关键的变量。
由此,展台上并置的展品,实际上构成了研发分工的截面样本。而产业坐标的重排,也正体现在疾病治疗与健康保障标准的更替上。
参考文献
[1] Ji L, et al. Efficacy and safety of a biased GLP-1 receptor agonist ecnoglutide in adults with overweight or obesity: a multicentre, randomised, double-blind, placebo-controlled, phase 3 trial. Lancet Diabetes Endocrinol. 2025;13(9):777-789. doi:10.1016/S2213-8587(25)00141-X
[2] Wharton S, et al. Oral semaglutide at a dose of 25 mg in adults with overweight or obesity. N Engl J Med. 2025;393(11):1077-1087. doi:10.1056/NEJMoa2500969
[3] Wharton S, et al. Survodutide once weekly in adults with obesity and type 2 diabetes. N Engl J Med. Published online October 1, 2026. doi:10.1056/NEJMoa2607219
[4] Sanyal AJ, et al. A phase 2 randomized trial of survodutide in MASH and fibrosis. N Engl J Med. 2024;391(4):311-319. doi:10.1056/NEJMoa2401755
[5] Sharma M, et al. Asundexian for secondary stroke prevention. N Engl J Med. 2026;394(15):1467-1479. doi:10.1056/NEJMoa2513880
[6] Solomon SD, McMurray JJV, Vaduganathan M, et al. Finerenone in heart failure with mildly reduced or preserved ejection fraction. N Engl J Med. 2024;391(16):1475-1485. doi:10.1056/NEJMoa2407107
[7] Masri A, et al. Aficamten for symptomatic nonobstructive hypertrophic cardiomyopathy. N Engl J Med. Published online August 28, 2026. doi:10.1056/NEJMoa2603021
[8] SHASTA-3/4 12-month results. Presented at: ESC Congress 2026; Hot Line Session 9.
[9] Blair HA. Rovadicitinib: First Approval. Drugs. 2026;86:1393-1399. doi:10.1007/s40265-026-02344-8
[10] Saad F, Vjaters E, Shore N, et al. Darolutamide in addition to androgen-deprivation therapy in metastatic hormone-sensitive prostate cancer (ARANOTE): a double-blind, randomised, placebo-controlled, phase 3 trial. Lancet Oncol. 2024;25(11):1431-1440.
[11] Kuykendall AT, et al. VERIFY: a phase III trial of rusfertide versus placebo in phlebotomy-dependent patients with polycythemia vera. J Clin Oncol. Published online October 13, 2026. doi:10.1200/JCO-26-00992
[12] Dauvilliers Y, et al. Oveporexton for narcolepsy type 1: results from two phase 3 trials. N Engl J Med. 2026;395(12):1166-1179. doi:10.1056/NEJMoa2601598
[13] Kenet G, et al. Fitusiran prophylaxis in people with hemophilia A or B who switched from prior BPA/CFC prophylaxis: the ATLAS-INH trial. Blood. 2024;143(22):2256-2269. doi:10.1182/blood.2023021864
[14] Syed YY. Plozasiran: First Approval. Drugs. 2026;86(5):753-758. doi:10.1007/s40265-026-02293-2
加入读者交流群:
—精彩回顾—
乙肝临床治愈王座之争进入决胜时刻
“全球首个”难治性肾病新药获批上市
国产银屑病1类新药获批上市
默沙东长效 RSV 单抗在中国获批上市
干燥综合征,全球首个生物药在我国获批
联 系 我 们 : wbfsh@staff.weibo.com


