五度妙笔
 企业透视镜
 API商城

 数据库
依沃西被拒,竟因中国数据太多?

近日,被整个免疫肿瘤学界寄予“掀翻K药王座”厚望的依沃西单抗,在美国遭遇了最冷酷的一盆冷水。FDA已就其用于既往接受过EGFR-TKI治疗的EGFR突变非鳞状非小细胞肺癌(NSCLC)的生物制品许可申请(BLA)发出完整回复函(CRL),拒绝批准。消息公布后,Summit美股连续两日下挫,其中国合作伙伴康方生物港股单日暴跌近23%,市值一度跌破600亿港元。


依沃西单抗绝非泛泛之辈。它是全球首个获批上市的PD-1/VEGF双特异性抗体,2024年5月在中国首次获批;2022年12月,康方将其在美国、加拿大、欧洲、日本的权益以最高50亿美元授权给Summit Therapeutics,刷新了当时中国创新药单笔"license-out"纪录。
2026年9月的世界肺癌大会(WCLC)上,康方披露了依沃西单抗头对头挑战K药的III期HARMONi-2研究最新数据:单药一线治疗PD-L1阳性(TPS≥1%)NSCLC,中位PFS达11.14个月,较K药的5.82个月延长5.32个月,疾病进展或死亡风险降低49%(HR=0.51);更新的OS数据更实现双阳性——中位OS为30.75个月对22.57个月,HR=0.73,P=0.009,成为全球首个在头对头III期研究中同时拿下PFS、OS双阳性、正面战胜K药的药物。

依沃西单抗出海时间线


综合CRL内容与公开信息,FDA拒绝依沃西单抗此次申请,归结为四大原因:
原因一:总生存期(OS)未达统计学显著。这是最直接、最致命的原因。中位OS 16.8 vs 14.0个月,HR=0.79,P=0.057,未跨过0.05门槛;事后分析HR=0.76但置信区间跨1,被认定"探索性"。
原因二:中国患者占比过高,缺乏西方代表性。93%的PFS事件发生在中国入组患者,西方人群数据严重不足,FDA无法判断结果对美国患者的可推广性。
原因三:全球入组设计缺陷,西方亚组随访不成熟。研究直接纳入中国HARMONi-A试验患者,美欧入组被推迟约一年半,OS分析时西方数据尚未成熟;事后OS分析受区域数据截止日期差异限制,FDA 2023、2025年两度关切此设计。
原因四:PFS获益幅度"适度",获益-风险比不足。中位PFS从化疗的4.4个月改善至6.8个月,仅提升2.4个月,FDA认为获益不足以抵消联合方案带来的额外毒性(停药率7.3% vs 5.0%)。

不过,这并非终局。依沃西的国内权益仍握在康方手中,2026年上半年公司收入18.06亿元、同比增长27.9%,经营现金流首次转正,基本盘依然稳固。
截至目前,依沃西已在国内获批三项肺癌适应症,就在两天前,依沃西联合化疗,用于局部晚期或转移性胆道癌的上市申请获CDE受理,并纳入优先审评 。与此同时,其三阴性乳腺癌、肝细胞癌等适应症也在推进中。

依沃西单抗相关适应症国内临床试验数
来源:Pharma ONE药物研发大数据平台,中国医药工业信息中心
海外层面,Summit与康方尚有多项III期研究在手,HARMONi-3(一线鳞状NSCLC)的PFS最终分析预计年内揭晓,HARMONi-7、HARMONi-GI3等管线仍在推进。
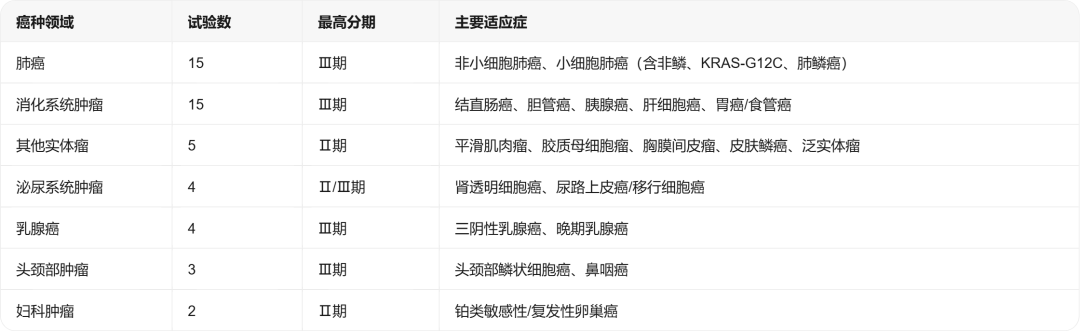

依沃西单抗相关适应症国外临床布局
来源:Pharma ONE药物研发大数据平台,中国医药工业信息中心
此外,Summit刚刚获得阿斯利康20亿美元的战略股权投资,后者计划将其ADC管线与依沃西单抗联用,这为Summit提供了继续推进HARMONi-3(一线NSCLC,依沃西单抗头对头帕博利珠单抗)等后续试验的财务弹药。
依沃西单抗的出海故事,还在继续。