五度妙笔
 企业透视镜
 API商城

 数据库
量子制造正在成为竞争焦点,他们把台积电抄明白了
2026年9月16日,IBM和Quobly同时发布公司最新进展,刚好从不同维度回答了谁能够用可重复、可控制成本的方式,把量子处理器“造出来”,而且造得足够多这个问题。
首先是美国的IBM。IBM旗下量子晶圆代工公司Anderon宣布已经和美国商务部完成10亿美元的《芯片与科学法案》资助协议。同时,IBM也会投入10亿美元现金,知识产权和资产。成立不到半年,这个位于纽约州奥尔巴尼的300毫米晶圆厂合计获得20亿美元的确定性资本支持。
另一边是欧洲的Quobly。法国量子计算公司Quobly宣布在单个QSOI®芯片上成功实现量子比特读出、单量子比特门和双量子比特门三项关键量子操作。这一成果是在和意法半导体合作开发的300毫米FD-SOI工业产线上完成的。
这表明,硅自旋量子比特不是只能在实验室的定制设备里勉强运行,还可以在商用半导体制造环境中被“做出来”。
如果把这两个事情放一起来看,不难发现,量子计算正在复刻经典半导体产业在四十年前经历的那次分工革命。
复刻台积电模式
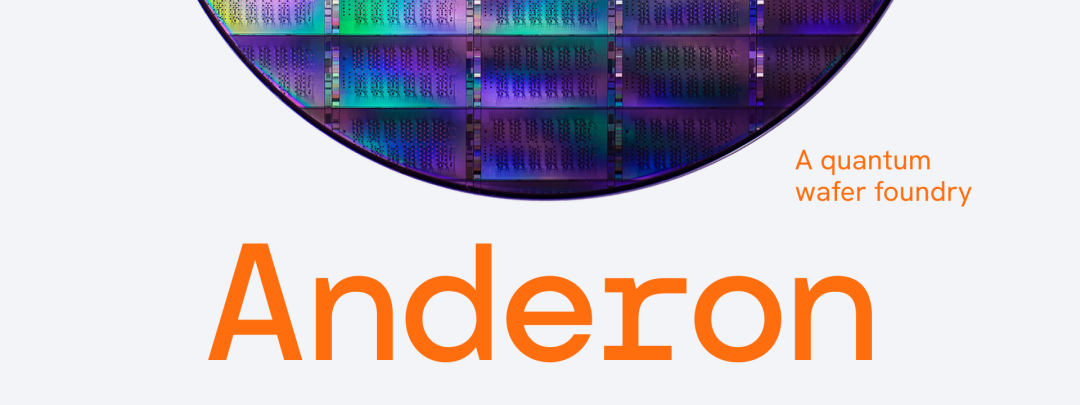
据官方消息披露,Anderon的定位是“pure-play quantum foundry”,也即纯量子晶圆代工厂。它不做量子计算机整机研发,也不会跟IBM的量子计算部门直接竞争,它要做的是为整个量子硬件生态提供制造服务。
当然,这个模式在半导体行业已有先例。大家耳熟能详的半导体制造公司台积电,它崛起的关键就是让芯片设计公司不必自建晶圆厂,专注于架构和产品开发。Anderon试图把这一路径复制到量子领域:量子初创公司和科技巨头可以设计自己的处理器或子系统,制造环节交给Anderon就可以。
Anderon首席执行官Mukesh Khare的表述印证了这一战略意图:“我们正在建立一个基础,让量子从科研突破走向现实世界的影响力。”IBM研究总监Jay Gambetta则从另一个角度解释了这一布局的必要性:“IBM的量子路线图需要一个能够按我们工作需求快速扩展的制造基础。”
目前Anderon的生产聚焦于超导量子比特阵列、量子输入/输出信号和读出信号链组件所需的专用晶圆。公司表示首批量子晶圆已经通过其制造设施运行,表明Anderon已经进入制造级技术验证阶段。
不过,Anderon的模式能否跑通,取决于一个尚未被验证的假设:量子硬件开发者是否愿意将制造环节外包。经典半导体行业用了很长时间才完成从IDM(垂直整合制造)到Fabless-Foundry分工的转变。量子领域是否会以更快的速度接受这一模式,目前仍是未知数。
此外,根据Anderon最新发布的领导团队介绍,公司高管都拥有深厚的经典300毫米半导体制造背景。
首席执行官Mukesh V. Khare博士长期深耕先进制程体系,曾任IBM半导体总经理兼副总裁。他曾领导7nm、2nm联盟,推动奥尔巴尼300mm量子处理器制造工作,也做过纽约州AI硬件中心和High-NA EUV中心。
工厂运营主管Theo Standaert博士也曾在IBM任职超20年,核心贡献主要集中在在7纳米技术节点的极紫外(EUV)光刻、MRAM技术演进以及FinFET晶体管的良率突破上。
另一位负责代工业务的主管Dan J. Dechene博士,曾主导过GlobalFoundries等大型代工企业的先进光刻工艺与量产转化。
这个班底的履历几乎都写在制造线上,和一般量子公司创始人的画像很不一样。
工业产线验证
Quobly总部在法国格勒诺布尔,2022年底从CEA-Leti和CNRS孵化,走硅自旋量子比特路线。
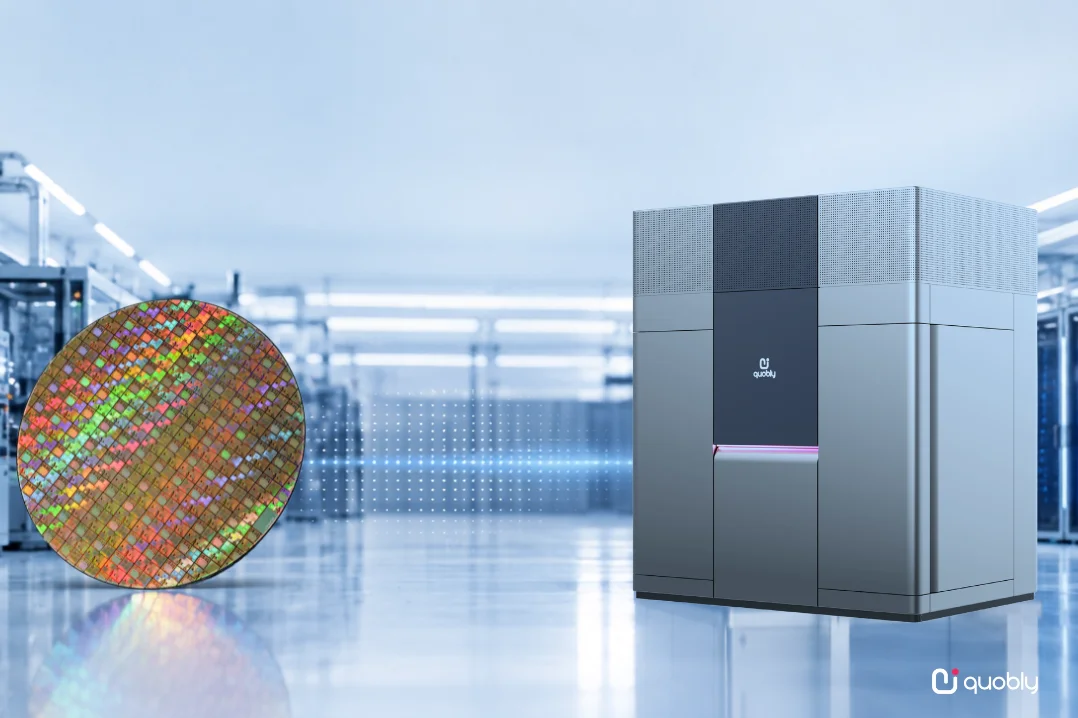
Quobly宣布在使用意法半导体(STMicroelectronics)位于法国格勒诺布尔克罗勒的商业300毫米制造工厂生产的QSOI(Quantum Silicon-on-Insulator)器件上,成功演示了量子计算所需的三个最基本操作:量子比特读出、单量子比特门以及双量子比特门。
上述所有操作都集中在一块采用FD-SOI CMOS(全耗尽型绝缘体上硅互补金属氧化物半导体)工业标准生产的芯片上完成,并且内部集成了浓缩的纯化硅-28同位素材料。
硅自旋量子比特一直被学术界和产业界视作有望最先实现百万级扩展的底层路线之一。其基础逻辑在于,自旋量子比特的物理尺寸相比超导循环电路要小数个数量级,在原理上能够完全复用过去六十年经典硅基芯片发展的超大规模集成(VLSI)技术。
但是,理论上的可行性一直卡在“工业化产线迁移”这一工艺节点上。科研机构里用电子束微影手工打磨的少数几个高水平自旋比特,和在300毫米晶圆厂由大型光刻机批量扫射出来的芯片,中间隔着巨大的工程鸿沟。
Quobly与意法半导体的这项合作成功实现了技术的过渡与验证。正如Quobly科学顾问委员会主席Daniel Loss所言:“当我们在1998年提出量子点中的自旋量子比特时,科学界悬而未决的问题从来不是单个量子比特是否可行,而是能否制造出数以百万计物理参数完全相同的克隆版本?这本质上是制造行业的问题,只能在实际的生产线上寻找答案。”
在FD-SOI工艺下实现双量子比特门的演示,是对这一技术路径规模化潜力的实质性确证。因为控制数百万个自旋量子比特还需要庞大的微波控制以及低温读取电路系统,如果这两者要分别采用不同工艺进行制造并在低温冷凝基基板上进行互连,其接线复杂度与寄生热量将成为无解的工程灾难。
而Quobly当前已经在同一芯片上展示了量子电路与低温CMOS控制电路的共集成能力,并且为此匹配了专用的低温工艺设计套件(PDK)。通过PDK等经典芯片开发流程的标准工具,芯片设计工程师可以在设计阶段准确仿真低温4K甚至mK极低温环境下的电路表现。
基于上述验证,Quobly计划在2026年底通过云访问向高性能计算和科研用户提供首款量子计算机Alloy Pioneer,长期目标是在2032年达到一百万个量子比特。
同一个底层逻辑
上述提及的Anderon和Quobly,技术路线虽不尽相同,但其背后的产业逻辑是高度一致的,也就是说,量子计算正在从“实验室科学”向“制造工程”过渡,其中,制造能力竞争正成为焦点,或将决定下一阶段的主导权。
具体来看,美国通过CHIPS法案投资10亿美元,本质上是将量子制造纳入国家半导体战略的延伸。
尽管CHIPS法案本意是应对传统逻辑芯片制造产能的流失以及先进封装领域的“卡脖子”问题,但把巨额联邦资金分配给还处在商业爆发前夕的纯量子代工厂,足以说明美国监管与投资机构已将量子计算视作国家核心制造产能战略的一环。
因此,构建一个不依赖海外基础设施的本土制造与研发闭环,并在先进材料合成、金融数据建模、密码学分析上建立起长期壁垒,是驱动这一动作的底层逻辑。
相比之下,欧洲的路径则更依赖于既有的半导体工业基础。Quobly的策略是深度绑定意法半导体的300毫米FD-SOI产线,利用成熟的CMOS制造工艺来生产量子器件。公司还和Air Liquide、Soitec和Orano建立了硅-28供应链合作,并与TNO签署了谅解备忘录以加强器件表征和材料分析能力。
两条路径的差异反映了各自产业生态的特点。不过,两者都在试图解决如何让量子处理器从“能做出来一个”变成“能重复做出很多个”的问题。
这个问题非常关键,因为量子计算的下一个里程碑容错量子计算对制造规模提出了指数级的要求。
IBM计划在2029年交付的Starling系统,需要能够在极低温环境下稳定运行的逻辑量子比特,而每个逻辑量子比特需要成百上千个物理量子比特来纠错。这就要求制造端必须在材料一致性、器件良率和集成密度上达到远超当前水平的成熟度。
总之,量子制造能力的竞争已经开始并愈发激烈。所以,我国在超导、离子阱、光量子、中性原子和硅基等多路线布局的基础上,也需要把制造能力作为独立基础设施来建设。
[1]https://newsroom.ibm.com/2026-09-16-anderon,-an-ibm-company,-finalizes-agreement-with-the-u-s-department-of-commerce-for-a-1-billion-chips-award-to-accelerate-r-d-for-u-s-based-pure-play-quantum-foundry
[2]https://www.anderon.com/blog/introducing-the-anderon-leadership-team
[3]https://www.quobly.io/press-releases/quobly-demonstrates-key-quantum-operations-on-single-industrial-silicon-chip-advancing-toward-large-scale-quantum-computing/
[4]https://pulse2.com/anderon-finalizes-1-billion-chips-award-to-expand-u-s-quantum-wafer-foundry/