 五度妙笔
 企业透视镜
 API商城

 数据库
IDC:2026年Q2全球PC出货量6820万台,同比下降4.9%
据IDC最新统计,2026年第二季度全球传统PC出货量为6820万台,同比下降4.9%。这是全球PC市场在连续九个季度增长后首次出现下滑。
IDC指出,持续的内存芯片短缺是本轮市场转向的主要原因之一,厂商此前已尽可能提前拉动库存,但供应压力仍在二季度集中显现。

除内存供应紧张外,存储等其他零部件问题以及地缘政治因素,也持续对PC市场形成影响。IDC消费设备研究总监Jitesh Ubrani表示,当前市场的关键矛盾在于“出货量下降,但收入仍在上升”。
原因是厂商提价速度快于需求下滑速度。其认为,在宏观环境恶化、内存短缺预计到2028年初才可能缓解的背景下,市场不太可能再次出现大规模提前备货,2026年下半年增长率或明显放缓。同时,渠道方面已开始担忧高价位库存积压,厂商也在为2027年进一步涨价做准备。
从行业趋势看,成本压力可能削弱更广泛的PC换机周期。尽管随着云计算成本上升,市场对本地AI处理能力的兴趣仍在增加,但内存短缺带来的持续涨价,或影响消费者和企业采购节奏。
另一方面,市场集中度可能进一步提升。苹果、戴尔、联想等大型厂商凭借在智能手机、服务器等相邻业务中的规模优势,更容易获得内存供应,从而在竞争中挤压中小厂商空间。
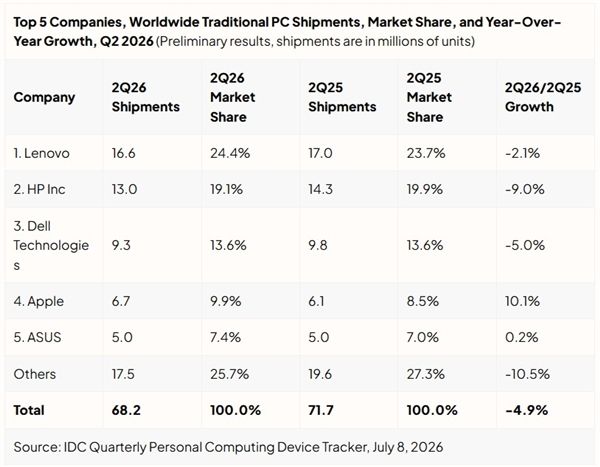
厂商排名方面,联想仍居全球第一,二季度出货1660万台,市场份额24.4%,同比下降2.1%;惠普出货1300万台,份额19.1%,同比下降9.0%;戴尔出货930万台,份额13.6%,同比下降5.0%。
苹果表现突出,出货670万台,同比增长10.1%,市场份额升至9.9%。IDC称,苹果份额提升与其最新产品MacBook Neo发布有关,尽管其同样上调价格,但在行业成本压力普遍存在的情况下仍保持相对有利位置。华硕二季度出货500万台,基本持平,同比增长0.2%。
整体来看,全球PC市场正从此前的增长周期进入调整阶段。供应链管理能力、采购规模和价格传导能力,正在成为厂商竞争的重要变量。
更多阅读:


