
 五度妙笔
 企业透视镜
 API商城

 数据库
RUNTO:2026年上半年中国笔记本电脑市场线上全渠道销量557万台,同比下降12.1%
根据洛图科技(RUNTO)数据显示,2026年上半年,中国笔记本电脑市场在线上全渠道平台的销量为557万台,同比下降12.1%;销额为397亿元,同比下降4.9%。
自2025年第四季度起,市场已连续三个季度的销量规模呈现同比下滑。
市场大盘衰退的主要原因有三个方面:
-2025年国补政策提前透支了大量换机需求,而2026年补贴力度退坡,优惠比例降至15%且设置配额,两者的反差共同影响了当期市场表现。
-2025年Windows 10停服引发的企业/个人换机潮亦引发了需求释放的前置。
-AI服务器“吸干”了存储产能,导致消费级笔记本电脑的成本飙升:DRAM/SSD的价格自2025年低点暴涨3倍以上;英特尔的CPU全线涨价,并削减低端处理器产能。成本压力传导至终端市场,致售价大幅上涨,进一步抑制了市场需求和交易。
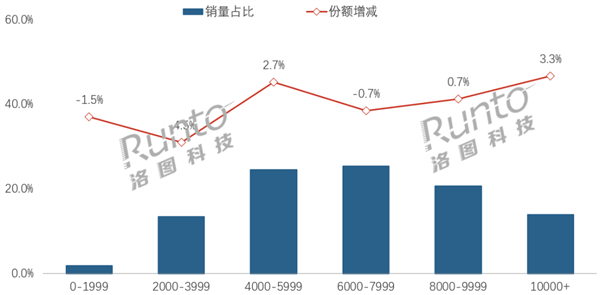
数据显示,2026年上半年,中国笔记本电脑线上全渠道市场的均价为7120元,同比上涨8.2%。
在以京东、天猫等为代表的传统主力销售平台上,4000元以上价位段市场的销量份额增长了5.9个百分点,至84.6%。
其中,6000-7999元为销量最大的价位段市场,销量份额为25.4%。
同时,4000-5999元价位段受苹果的热销单品拉动,份额同比提升2.7个百分点。
1万元以上的高端市场受益于满额补贴(政策补贴比例为15%,上限为1500元)与专业创作刚需,销量份额升至14.0%,较去年同期提升了3.3个百分点,生态旗舰机型是该价位段的销售主力。
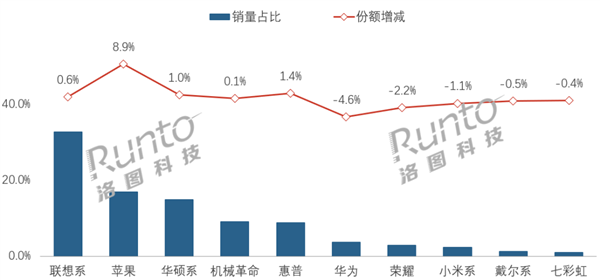
市场下行周期中,头部品牌的抗风险能力凸显,马太效应进一步强化,在中国传统主流电商平台上,笔记本电脑市场的集中度持续提升。
联想系、苹果、华硕系、机械革命、惠普位列销量前五,合计的市场份额为82.3%,较去年同期提升11个百分点。
联想系以约33%的销量份额稳居线上主流销售平台的榜首,凭借其全价位段产品布局、成熟的供应链管控与深度渠道覆盖,其几乎相当于紧随其后的苹果份额的两倍。
更多阅读:


