五度妙笔
 企业透视镜
 API商城

 数据库
股价暴涨翻倍:国产芯片独立测试龙头何以备受资本厚爱

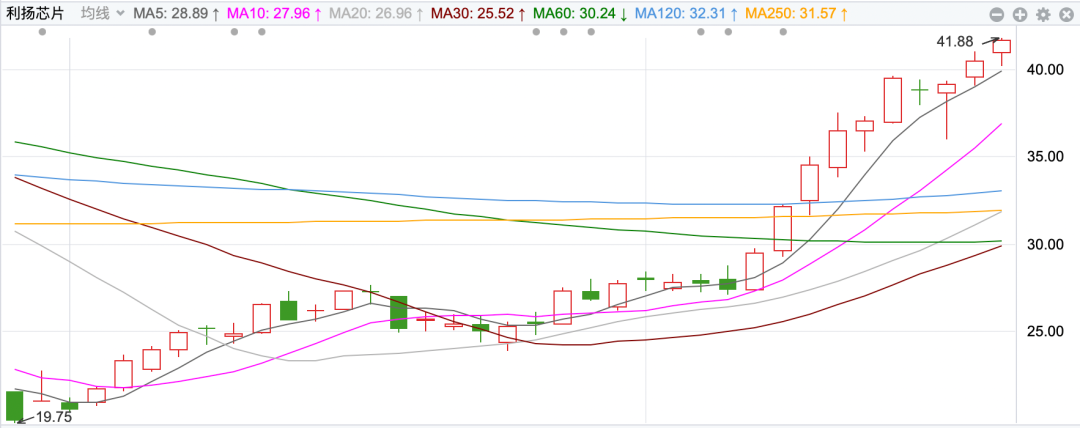
1、9 月的第二周,国产芯片独立第三方测试龙头利扬芯片股价从27.35元一路攀升至37.07元,单周累计暴涨35.54。同期上证指数缩量阴跌、全周累计下跌1.07%,周五全市场超4800只个股飘绿,利扬芯片走出了一波名副其实的"逆势暴涨"行情。
2、2026年上半年利扬芯片实现营业收入3.56亿元,同比增长25.45%,创成立以来同期历史新高;归母净利润1537.49万元,较上年同期成功扭亏为盈;经营活动现金流量净额1.48亿元,同比大增46.98%,净利润现金含量超600%。
3、行业层面,一场由AI算力引爆的封测涨价潮正在蔓延:2026年初头部存储封测厂集体调价,部分急单涨幅高达30%;利扬芯片亦明确表示"部分产品线测试产能较为紧张,有部分客户主动要求涨价获得产量"。测试环节正从成本中心变成稀缺产能,行业价格体系迎来历史性重估。
4、2025年中国第三方集成电路测试市场规模达113亿元,同比大增41.25%,渗透率从2021年的20.10%升至26.16%;中国集成电路测试产业整体规模已从2021年的209亿元攀升至432亿元。赛道高景气叠加国产化率从30%向60%跃升的长期趋势,独立第三方测试迎来黄金十年。
5、目前,利扬芯片以测试服务为主体、晶圆磨切为左翼、无人驾驶光谱芯片为右翼的"一体两翼"战略全面落地,叠加福耀科技大学超高精度贴装技术撬动的新型显示晶圆增量,公司正从"业绩拐点"迈向"量价齐升"的黄金增长期。
文/王老师
9 月的第二周,A股整体氛围并不友好。复盘数据显示,本周上证指数呈现"缩量阴跌、重心下移"格局,全周累计下跌1.07%,周五报收3888.11点,失守3900点整数关口。全周日均成交额约1.89万亿元,周四成交额骤降至1.66万亿元创年内次低,周五三大指数低开低走,全市场超4800只个股下跌。
但就在这样的市况下,利扬芯片却画出了一条几乎与大盘完全背离的陡峭曲线:
五个交易日,股价从27.35元到37.07元,累计涨幅35.54%,换手持续放大,量价齐升特征极为典型。
而如果从 8 月初计算,至今的一个半月内,利扬芯片股价已经上涨翻倍。下面,旭日大数据将详细拆解利扬芯片的业务成长逻辑。

01
上半年营收创历史新高,净利润同比大增
首先是业绩层面,前不久,利扬芯片披露2026年半年度报告,交出了一份堪称"翻身仗"的成绩单。
数据显示,公司上半年实现营业收入3.56亿元,同比增长25.45%,创下公司成立以来的同期历史新高;实现归属于上市公司股东的净利润1537.49万元,成功实现扭亏为盈。
更值得关注的是盈利质量的改善。上半年公司经营活动产生的现金流量净额高达1.48亿元,同比大增46.98%,净利润现金含量超过600%,说明利润是"带着现金流"的真利润,而非账面数字。
截至6月末,公司归属于上市公司股东的净资产15.97亿元,较上年末增长39.75%;基本每股收益0.07元,加权平均净资产收益率1.10%,较上年同期增加1.74个百分点。研发投入占营业收入的比例为11.11%,在业绩反转的同时依然保持了高强度的技术投入。
对于业绩增长的原因,公司表示:一方面,行业结构性景气延续,存储、汽车电子、工业控制、端侧智能化(AIoT及SoC)等领域的订单持续放量;另一方面,公司依托持续夯实的技术能力,与客户合作持续深化、粘性稳步提升,多家重点客户芯片相继完成导入并实现量产落地,共同推动营业收入实现增长。
从业务结构看,上半年公司芯片成品测试收入1.75亿元,占比49.02%;晶圆测试收入1.51亿元,占比42.26%;两者合计贡献超九成营收,测试主业的"压舱石"地位稳固。
尤为亮眼的是,作为集成电路测试业务的延伸,晶圆磨切业务上半年实现收入1044.60万元,随着客户不断积累并实现量产,前期布局的产能逐渐释放,该业务收入较上年同期实现较大增长——这正是公司"一体两翼"战略中"左翼"开始兑现的明确信号。
02
"一体两翼"战略:测试主业的进化与边界扩张
实际上,此次其股价与业绩的双双爆发,本质上是市场对利扬芯片"一体两翼"战略价值的重新发现。
所谓"一体两翼",即以"独立第三方晶圆测试、芯片成品测试等技术服务"为主体,以"晶圆激光开槽、隐切、减薄等技术服务"为左翼,以"面向无人驾驶和具身智能应用的光谱芯片等技术服务"为右翼。
主体业务上,利扬芯片深耕独立第三方测试十余年,是国内规模最大的独立第三方专业测试基地之一。集成电路测试是芯片制造的"最后一道质检关",贯穿芯片设计、制造、封装全流程。
随着芯片制程向先进节点迭代,测试成本在芯片总成本中的占比已从28nm制程的8%-10%提升至先进制程的15%-20%,测试环节的战略价值与日俱增。而在全球测试市场长期被泰瑞达、爱德万等国际巨头垄断、国内国产化率不足三成的背景下,独立第三方测试的国产替代空间巨大。
据行业预测,2025年中国半导体测试市场规模约380亿元,未来五年复合增长率保持在18%以上,国产化率有望从当前的30%提升至2030年的60%。
卡位这一黄金赛道,利扬芯片已构建起覆盖数字、模拟、混合信号、射频、存储等多工艺的核心技术体系,形成44大类芯片测试解决方案,完成数千种芯片型号的量产测试,客户覆盖阿里平头哥等头部芯片设计企业。
公司此前更透露:"公司部分产品线的测试产能较为紧张,有部分客户主动要求涨价获得产量。"客户主动加价,是测试产能稀缺性最直接的注脚。
而真正打开公司成长想象空间的,是左右两翼。
03
左翼:晶圆切割加工,从"配套延伸"到"第三增长曲线"
据悉,利扬芯片的左翼业务由全资子公司利阳芯运营,提供晶圆减薄、抛光、激光开槽、激光隐切及碳化硅棒激光剥片等全套晶圆磨切加工服务。
需要注意的是,这项业务的技术含金量,远超市场的一般认知。
在超薄晶圆减薄方面,利阳芯采用全自动研削抛光一体化设备,实现背面研削与去除应力一体化作业,可稳定实施厚度25μm以下的薄型化加工,这是业内最高标准的超薄晶片减薄加工技术。
在激光开槽方面,采用非接触式激光加工去除晶圆切割道表面的金属布线层,开槽宽度20-120μm连续可调,深度可达26-30μm,适用于切割道存在多金属、厚金、Low-K、钝化层等多种复杂情形,解决常规刀片切割带来的崩边、金属卷边、金属残留等品质异常,避免芯片产品的可靠性风险。
在激光隐切方面,公司拥有业内领先的无损内切激光隐切技术——将激光聚焦于晶圆内部形成改质层,配合扩片将晶圆分割成裸片。该技术可加工最窄20μm切割道的晶圆,而传统金刚石切割的标准划片道宽度在60μm以上。切割道从60μm缩窄至20μm,意味着同等面积的晶圆可产出更多裸片,晶圆面积利用率大幅提升,预计可降低芯片综合成本最高达30%以上。
同时,激光隐切属于干式环保工艺,无液体污染、无机械应力,可以抑制加工碎屑产生,防止芯片正背面崩边,对钝化层保护更加完好,是高可靠性芯片及特种芯片提升品质的最佳解决方案。
市场数据验证了这项业务的高成长性:2025年,公司晶圆磨切业务营收1537.37万元,同比大增81.04%,累计导入客户近90家;2026年上半年,该业务收入继续实现较大增长。
公司更规划投入1亿元建设"晶圆激光隐切项目(一期)",提前卡位微型芯片加工产能。配合2024年发行可转债募资建设、将于2028年全部投产的东城大型集成电路测试基地,"测试+磨切"一体化的稀缺产能正在加速成型。
目前,行业多数企业仅能单一提供切割或减薄单项服务,客户需对接多家供应商,物流、交期、品质管控成本高企。
而利扬芯片则可提供"晶圆抛光→超薄减薄→激光开槽→激光隐切→CP中测→封装→FT终测"的一站式连续服务,这种全流程闭环能力,在国内第三方服务商中屈指可数。
04
右翼:无人驾驶光谱芯片,卡位第四代传感器
如果说左翼解决的是"当下",那么右翼布局的则是"未来"。
利扬芯片全资子公司上海光瞳芯已与上海叠铖光电达成深度战略合作,光瞳芯将独家承担叠铖光电"全天候超宽光谱叠层图像传感芯片"的晶圆异质叠层及测试等关键工艺技术服务。
这颗芯片来头不小。它属于全球首创的多光谱第四代传感器,可有效解决目前第三代传感器——摄像头、激光雷达、毫米波雷达的痛点和难点,具有全天候工作、高识别率、弱化算力需求、时空同步信息等优势,能够显著提升自动驾驶的安全性。
在无人驾驶向高阶演进的产业浪潮中,感知层的技术革命是最确定的增量之一;而在具身智能、人形机器人加速落地的今天,环境感知芯片同样是机器人"看懂世界"的核心部件。
从产业逻辑看,叠铖光电负责芯片定义与设计,利扬芯片独家承担晶圆级叠层工艺与测试服务,双方形成深度绑定。
一旦第四代多光谱传感器在无人驾驶和机器人领域规模化放量,利扬芯片作为独家工艺服务商,将直接分享这颗"未来之芯"从0到1、从1到N的全部成长红利。这正是"一体两翼"战略中最具想象力的期权。
05
未来新型显示:撬动全国25%晶圆的万亿级风口
除了左右两翼的既有布局,一个全新的巨大风口正在向利扬芯片迎面而来——新型显示。
前不久,福耀科技大学校长王树国对外披露:学校建校未满一年,便联合企业自主研制出超高精度贴装生产线,能在0.2×0.2毫米的极小面积上镶嵌四颗独立管控的芯片。依托这项技术打造的新型显示智能窗口,相比传统LED大幅节能、显色效果更优,还能作为车路云联网信息终端。王树国测算:"成果落地后,可能消耗全国四分之一的相关晶圆,直接带动上中下游一整条产业链。"
这一技术覆盖新能源汽车车载透明显示、车路云协同基础设施、智慧建筑与家用智能玻璃三大场景,每一个都是万亿级赛道。以车载显示为例,智能窗口将调光、环境感知、车联网信号收发芯片集成于车窗玻璃内部,单车芯片搭载量提升3-5倍。
但鲜有人注意到,这项新技术对后道加工提出了极为苛刻的要求:芯片集成于玻璃内部,厚度存在严苛限制,常规晶圆必须经过25μm以下的超薄减薄处理;0.1mm级微型芯片的切割道极窄,传统刀片切割极易崩边报废,必须采用激光隐切工艺;数模混合的车载微型芯片,还需要定制化的CP/FT全流程测试与车规可靠性验证。
放眼国内,同时具备超薄晶圆减薄、激光隐切、全品类芯片中测+终测一体化能力的第三方服务商屈指可数,而利扬芯片恰是其中布局最完整的一家:
25μm以下超薄减薄是行业顶级标准,20μm无损激光隐切国内领先,十余年积累的车规芯片全流程测试能力更是深厚。左翼磨切业务与主体测试业务形成闭环,完美匹配新型显示微型芯片的全套后道加工需求。
对利扬芯片而言,当前晶圆磨切业务在营收中的占比尚不足3%,一旦新型显示智能窗口规模化量产、25%的相关晶圆增量流向具备全套工艺能力的服务商,这部分业务有望迎来数倍甚至数十倍的增长,成为继芯片成品测试、晶圆测试之后的第三大营收支柱。这正是市场在重估公司价值时,最为看重的"第二增长曲线"。
06
写在最后:业绩拐点确立,成长空间打开
显而易见,一周暴涨35.54%,表面上是资金情绪的集中宣泄,实质上却是基本面、战略面、产业面三重逻辑共振的必然结果。
基本面上,上半年营收创历史新高、净利润扭亏为盈、经营现金流大增46.98%,业绩拐点全面确立;战略面上,"一体两翼"布局清晰,主体测试业务量价齐升,左翼晶圆磨切高速放量,右翼光谱芯片卡位未来;产业面上,存储涨价、AI算力爆发、汽车电子放量、新型显示风起,每一条赛道都在为公司的成长注入确定性。
从2010年成立到2020年登陆科创板,从单一测试服务到"一体两翼"全链条布局,利扬芯片的成长轨迹,正是中国半导体测试行业国产化的缩影。在国产替代与产业升级的历史性机遇面前,这家以"利民族品牌,扬中华之芯"为使命的企业,正在用业绩与股价的双重爆发,证明自己的价值。
风已至,帆正扬。属于利扬芯片的黄金增长期,或许才刚刚开始。
《歌尔股份2026年半年报:营收超400亿元,扣非净利润同比增长7.96%》