 五度妙笔
 企业透视镜
 API商城

 数据库
华为发布业界首个量产NPO产品:NPO产业链有望快速爆发

1、近期,华为发布业界首个量产NPO(近封装光学)光互联产品Hi-ONE,单引擎传输容量达7.2T,为行业目前最大传输能力、且唯一实现内置光源的NPO产品。
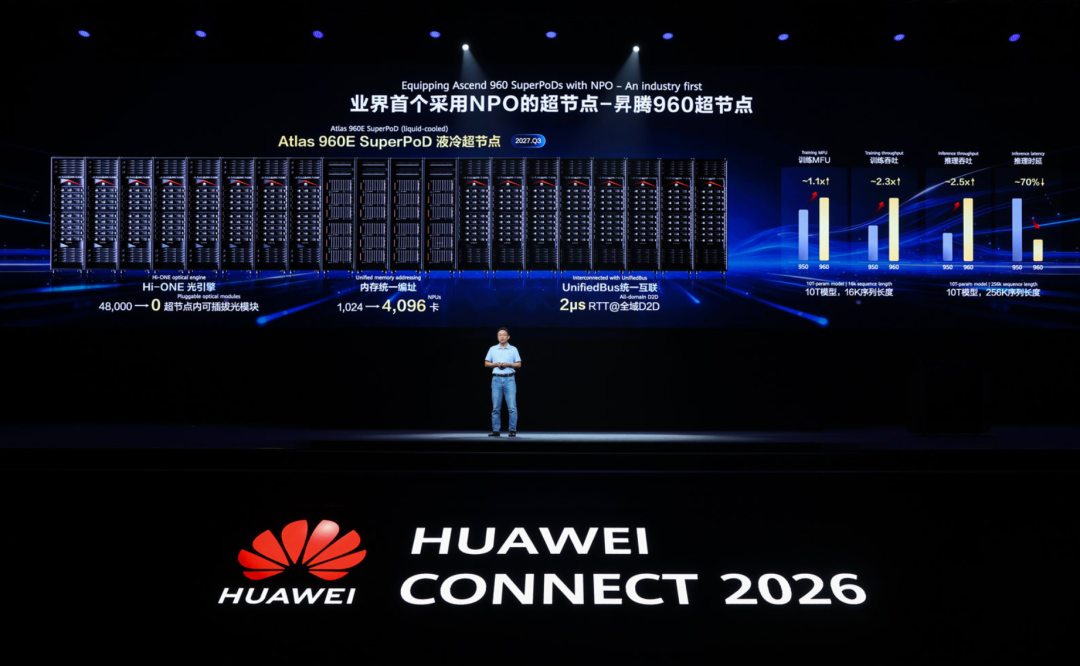
2、基于Hi-ONE与灵衢UnifiedBus,华为打造业界首个采用NPO技术的昇腾960超节点,用5500个光引擎替代原本需要的4.8万颗800G光模块,功耗降低超550千瓦,系统可用度达99.8%。
3、昇腾960芯片研发进度超预期,960DT提前三个季度于2027年第一季度就绪,960PR提前一个季度于2027年第三季度就绪;昇腾970、980将分别于2028、2029年推出,坚持"一年一代"。
4、NPO复用成熟可插拔光模块供应链,量产门槛低、确定性强,NPO产业有望快速爆发;光模块锡膏价值量从400G时代的约6.8元跃升至NPO/CPO封装的约147元,增长超20倍,全球光模块锡膏市场规模有望从2025年约3亿元增至2030年约353亿元,年复合增长率达164%。
5、国内微电子焊接材料龙头唯特偶是国内唯一具备T7级以上光模块锡膏量产能力的企业,T8级产品研发进度居全球行业前列,已实现对华为海思、光迅科技、华工科技等头部客户稳定供货。
文/王老师
近期,华为全联接大会2026在上海举办。华为副董事长、轮值董事长汪涛在"智启新未来,打造智能世界的硅基黑土地"主题演讲中,正式发布了新一代NPO(Near-Packaged Optics,近封装光学)光互联产品Hi-ONE——单引擎实现7.2T传输容量,是业界首个具备量产能力的NPO产品,也是行业目前传输能力最大、且唯一实现内置光源的NPO产品。
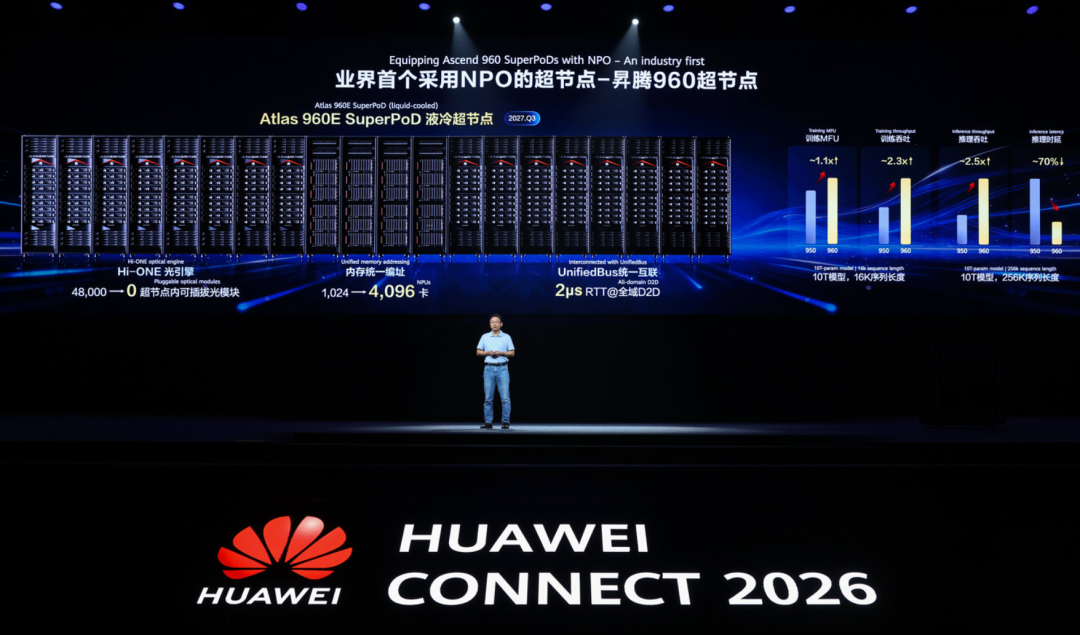

基于Hi-ONE,华为同步打造了业界首个采用NPO技术的超节点——昇腾960超节点。此前,华为已于9月10日在深圳中国国际光电博览会(CIOE)上首次实机演示7.2T NPO方案,并在全球光互联标准组织OIF提出NPO标准立项建议,获得40余家产业伙伴积极响应。
可以预见,该款产品的落地,正在点燃整条NPO产业链。如其中所采用的锡膏,价值量从400G时代的约6.8元跃升至NPO/CPO封装的约147元,增长超20倍,全球光模块锡膏市场规模有望从2025年约3亿元增至2030年约353亿元,年复合增长率达164%。
佰维存储在互动平台表示,公司通过先进封装技术打造生态链,覆盖AI硬件基础设施“存、算、运”三大核心领域,其中,公司主攻高速信号传输的OEC(光电共封装)系列,契合超高速互联的应用需求,公司OEC产品目前正在与客户合作开发6.4T NPO的光引擎封装,预计2026年第四季度完成研发。
01
大模型狂奔之下:"互联"成为新的主战场
毫无疑问,当前AI变革的速度超过历史上任何一次技术革命。目前,大模型参数规模已经快速迈向10万亿,到2030年将达到100万亿以上;智能体已可按小时级连续工作,到2030年将以月为单位执行任务。
中国每日推理Token已增长至每日500万亿左右,到2030年将达到百万万亿级。端侧智能同步增强,手机模型从2024年的3B发展到今天的30B,未来将进一步走向100B级。
与此同时,需求的指数级膨胀,正在改写算力产业的竞争规则。当前,10万卡集群已成为训练十万亿级SOTA模型的标配,但传统服务器架构下,集群内通信耗时超过训练时间的40%——相当于买十张卡,有四张卡的算力在等待数据传输中空转。
根据华为马尔科夫实验室的仿真结果,由4K超节点组成的10万卡集群,相比8卡服务器组成的同规模集群,模型浮点算力利用率(MFU)提升2.75倍。对算力买家而言,这是一笔可以直接换算成钱的账:同样的电费和采购成本,超节点架构跑出的有效算力翻了一倍多。
正因如此,超节点已成为产、学、研在AI基础设施领域的共识——它在物理上由多个计算节点通过高效互联协议紧密连接,具备跨物理节点统一内存编址能力,逻辑上具备"一台计算机"的特征。
而当单颗芯片的制程红利收窄,算力竞争的维度便从单点性能切换到互联、内存编址与光电子的复合赛场:短距离用铜、铜到极限后用光,光引擎离芯片越近,电信号损耗与功耗越低。
光互联由此从"传输管道"升级为算力集群的"主动脉",这正是NPO登上历史舞台的产业背景。据Yole预测,全球光通信市场规模到2031年有望达到1120亿美元,年复合增长率约30%。
02
昇腾960超节点:业界首个NPO超节点的系统工程样本
在本次大会上,华为宣布昇腾960芯片研发进度超出预期,性能实现倍增:960DT比原计划提前三个季度,将于2027年第一季度就绪;960PR提前一个季度,将于2027年第三季度就绪。在此之前,昇腾910C超节点已部署超1000套,昇腾950超节点已实现规模商用。
基于昇腾960芯片与Hi-ONE光互联,华为打造出业界首个采用NPO技术的超节点——昇腾960超节点:单个超节点为4096卡规模,最大可提供8E FP8算力,拥有高达1PB的HBM容量。
在互联层面,超节点中用5500个Hi-ONE光引擎,替代了原本需要的4.8万颗800G光模块,在降低超550千瓦功耗的同时,系统无故障运行时间提升一倍,系统可用度达到99.8%。
华为常务董事、ICT BG CEO杨超斌介绍,4096卡超节点采用光电混合架构后,单个机柜内实现零电缆、零电路损耗,一个超节点节省的铜缆总长196公里——"这根铜缆从上海拉到杭州还有富余"。
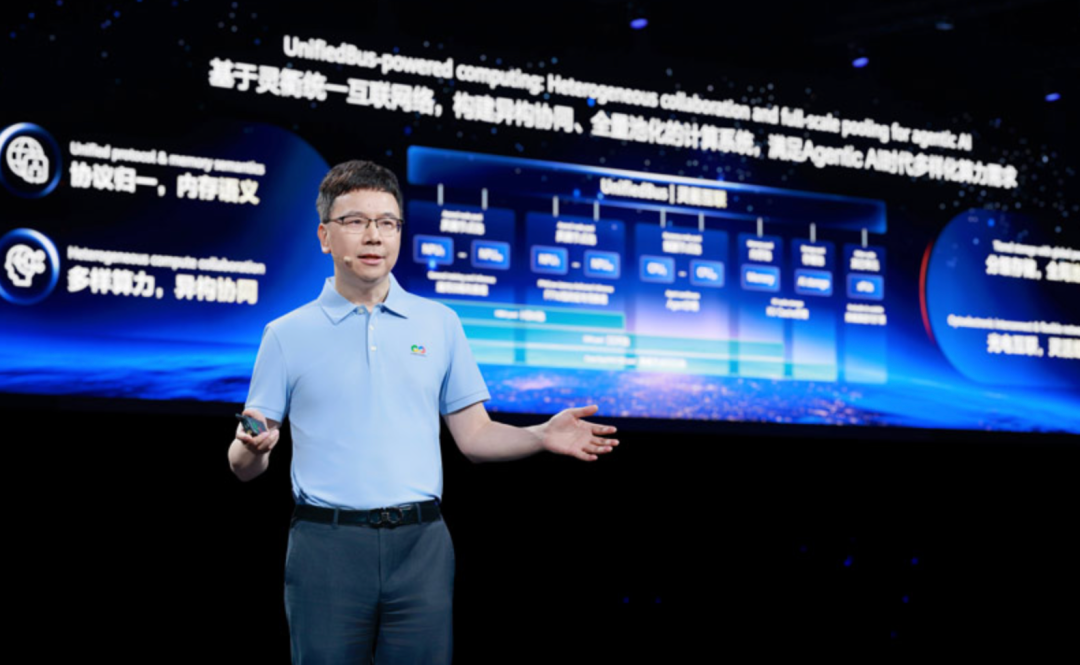
超节点之上,华为进一步给出集群答案:基于灵衢UnifiedBus统一互联,昇腾超节点、鲲鹏超节点、OceanStor M900 KV缓存集群等子系统实现平等互联、免协议转换,通过二层CLOS四平面组网,最大集群规模可达51.2万卡,结合多轨道拓扑技术,最大可支持100万卡昇腾超节点集群。
新一代鲲鹏超节点最大支持4096节点、形成256TB统一内存池;面向Agent推理的OceanStor M900则提供L3.5层PB级KV缓存,SSD读写寿命提升16倍。从单卡到超节点再到百万卡集群,华为完成了一次完整的算力系统架构升级。
华为明确,昇腾系列芯片将坚持"一年一代"的演进节奏:
昇腾960研发进度超预期,性能倍增。960DT于2027年第一季度就绪,960PR于2027年第三季度就绪,均较原计划显著提前;昇腾970预计2028年推出;昇腾980预计2029年推出。
华为表示,后续芯片将依托τ定律的创新方向,实现算力规格继续翻倍,访存带宽、访存容量、互联带宽等也将大幅提升。除昇腾芯片外,华为还基于灵衢UnifiedBus打造了系列化套片,全面覆盖计算、互联、存储、管理等关键能力。
显而易见,在高端制程受限的背景下,华为把竞争维度切换到超节点与光互联:通过更大规模、更高效率的芯片协同,摊薄单芯片性能差距,以"群算力"补"单算力"。
生态侧,昇腾已跨越拐点——CANN进入常态化开源社区运营,外部开发者占比达61%、首次超越内部,社区月活开发者突破5200名;基于昇腾+CANN原生训练的模型超过40个;昇腾已覆盖PyTorch、Triton、vLLM、veRL等90多个主流第三方社区,并正式成为PyTorch官网可直接安装的算力平台,是首个来自中国的算力平台。
由此可见,硬件路线图与软件生态的双重确定性,为NPO等配套产业链提供了可预期的放量节奏。
03
NPO受热捧:产业链有望爆发
从产业链来看,光互联技术沿"可插拔光模块—LPO—NPO—CPO"的路线演进:
可插拔光模块的光引擎位于交换机前面板,高速电信号需在PCB上走过约20厘米;
NPO把光引擎搬到交换芯片封装基板边缘,电信号传输距离缩短至约5厘米,信号损耗与功耗大幅下降;
CPO则更进一步,将光引擎与ASIC共封装在同一基板上,性能最优,但对先进封装与半导体供应链要求极高。
华为先进光电实验室主任Man Jiangwei在CIOE期间表示:"相比CPO,NPO技术更成熟,更容易上量,也更易于维护。NPO是当下最成熟的技术,也是现阶段最务实的选择。"
据了解,Hi-ONE通过光、机、电、磁、热等要素的均衡设计,将多种功能集成进芯片、省去了oDSP,链路时延从100纳秒压缩至10纳秒,降幅达90%,功耗降低约60%,综合成本大幅下降。单引擎7.2T的容量,约相当于Atlas 950超节点所用800G LPO光模块的9倍、Atlas 910C超节点所用400G SR8光模块的18倍。
NPO的另一重优势在于供应链:其光引擎与ASIC物理分离,光芯片工作温度可控制在50—55℃常规区间,可直接复用800G/1.6T时代已跑通的通信级PCB、成熟EML光芯片与存量光模块产线,仅调整耦合夹具即可快速转产;且光引擎支持插座式现场更换,运维流程与现有智算中心完全兼容。
相比之下,CPO需要半导体级IC载板、高功率光源与光电协同先进封装,现有产线覆盖率不足15%,扩产周期长达3—5年。华为在封装领域有约20年积累、光芯片领域约15年积累,覆盖激光器、硅光、VCSEL与交换芯片,Hi-ONE正是这些能力的集大成者。
据了解,华为目前3.2T NPO模块已在今年实现实际部署,7.2T产品将随供应链成熟在未来两年上量,未来不仅用于自有SuperPoD系列,也乐于向下游客户乃至上游供应商开放共享。
标准层面,华为已推动OIF正式立项NPO模块项目,获得超40家企业支持,当前OIF平台上6.4T为主流讨论规格、12.8T为延伸方向。标准统一将进一步完善NPO产业生态,为产业快速爆发扫清互操作性障碍。
据Lightmatter预计,NPO将于2027年开始进入市场、2028年实现大规模普及。从标准、订单到产能,NPO产业爆发的条件已经全部具备。
NPO产业链可分为上游核心元器件与材料、中游封装与模块制造、下游系统集成与应用三大环节,其中上游价值占比约60%、技术壁垒最高。
上游聚焦核心元器件和材料:光芯片(EML激光器、硅光PIC、探测器)、电芯片(Driver、TIA)、外置光源、光学组件(FAU光纤阵列、微透镜、隔离器)、高速PCB,以及焊接封装材料——锡膏正是其中用量随速率指数级攀升的关键耗材。国内代表厂商包括源杰科技、长光华芯、仕佳光子(光芯片),天孚通信(无源器件),深南电路、沪电股份(高速PCB),唯特偶(高端锡膏)等。
中游以光引擎封装与模块制造为核心:NPO光电芯片封装流程分离,可复用九成现有800G/1.6T产线,新易盛、华工科技、光迅科技已发布3.2T/6.4T NPO光引擎产品,中际旭创、新易盛稳居全球光模块第一梯队。此外,MT插芯与精密连接器(太辰光、华丰科技)、耦合与测试设备等环节同步受益。
下游为算力系统与场景:国内由华为牵头发起OPEN NPO MSA联盟,新华三、中兴为核心设备厂商;海外谷歌、微软、Meta等云厂商是最终买单方。NPO光模块已规模化应用于AI服务器柜内Scale-up互联,成为1.6T/3.2T算力集群的标配方案。
整体看,NPO带来的增量不只在光模块本身,而是向光电芯片、FAU与多芯连接器、外置光源、保偏光纤、高速电连接器、先进封装、耦合测试设备,以及高端焊接封装材料全面扩散。竞争逻辑已从单点器件走向系统工程——读懂这场切换,比追逐任何单一爆款产品都重要。
04
锡膏产业爆发:NPO封装链条上"小而锐"的弹性环节
值得关注的是,在NPO/光模块封装中,锡膏主要应用于三大环节:
一是光器件(TOSA、ROSA)的SMT贴装;二是光芯片封装中的高精度倒装焊,如硅光芯片的微凸点焊接;三是PCBA上其他无源元件的表面贴装。
光引擎速率越高、间距越细,对锡膏粉径(T牌号)的要求越高:光模块从400G向1.6T、3.2T迭代,推动锡膏从T3/T4中低端牌号向T6/T7/T8超细粉升级,需满足40微米级细间距印刷要求。
这一升级带来了惊人的量价齐升:据证券测算,单只光模块锡膏价值量将从2025年400G时代的约6.8元,提升至未来NPO/CPO封装场景的约147元,增长超20倍;全球光模块锡膏市场规模有望从2025年约3亿元升至2030年约353亿元,年复合增长率达164%;锡膏用量预计从2025年约29吨升至2030年约1200吨,年复合增长率约110%。上游超细锡粉同步受益,市场规模有望从2025年约0.66亿元增至2030年约29亿元。
壁垒方面,光模块锡膏的核心不在"把锡粉磨细",而在助焊剂配方:抗氧化性能、挥发速度、焊后残留、膏体流变特性,每一项指标都直接影响焊接良率,牌号越高调试难度越大。比技术更难逾越的是客户验证壁垒——高端锡膏必须有下游光模块厂商开放产线、反复配合调试并完成长周期可靠性验证,没有真实量产场景打磨,实验室样品无法商业化。
当前海外厂商垄断高端市场,2025年国产厂商份额不足1%;且海外产品空洞率约50%、常需印刷两遍、损耗率最高达40%,保质期仅约3个月,跨境运输后实际使用窗口只剩7—10天,完全无法匹配国内厂商1.6T乃至更高速率新品的迭代节奏。国产高端锡膏的替代窗口,已经打开。
在这条高壁垒赛道上,国内锡膏龙头唯特偶(301319.SZ)卡位最深。公司成立于1998年,2022年登陆创业板,是国内微电子焊接材料领域首家上市公司,2019—2021年连续三年锡膏产销量位居国内第一,主营产品覆盖锡膏、锡条、锡线、助焊剂、清洗剂、胶粘剂等,合作客户超4000家,涵盖华为、中兴通讯、富士康、捷普、比亚迪、大疆、海康威视、小米等头部企业。
早在2018年、光模块还停留在百G时代时,唯特偶便已立项研发T级光模块锡膏,直至2025年首次通过产品认证,历时整整七年。
如今的唯特偶,已是国内唯一具备T7级以上光模块锡膏批量生产能力的企业,产品矩阵覆盖Type 5至Type 8全牌号超微粉锡膏,T8级产品研发进度位居全球行业前列,已推进至小批量验证阶段,可适配3.2T及以上高速光模块需求。
在产品性能的正面较量中,唯特偶已展现超越海外竞品之势:部分客户验证中空洞率可做到10%(海外约50%),一次印刷即可成型,损耗率降至约10%(海外最高40%),使用窗口期长达6个月(海外约3个月),且无国际贸易与关税壁垒之虞,可常态化配合下游调试迭代。
客户端,公司已实现对华为海思、光迅科技、华工科技等头部光模块企业的稳定供货,与中际旭创的产品验证持续推进,新易盛等龙头厂商验证亦在推进中,2026年底有望完成认证,2027年上半年有望实现小批量乃至大批量供货。
盈利层面,T7级光模块锡膏毛利率可达78%—80%;产能层面,公司现有锡膏产能约3600吨/年,2026年底规划产能将超1万吨/年——对照2030年全行业约1200吨的光模块锡膏需求,产能储备绰绰有余,普通产线改造升级为高端产线仅需1—3个月。
据行业分析,公司在光模块锡膏领域的市占率有望从2025年的约2%提升至2026年的5%、2027年的13%—15%。
此外,公司在先进封装领域已实现供货,水溶性助焊膏可用于倒装芯片助焊工艺,超细粉锡膏适用于晶圆级凸点制备、SiP模块内部微焊接及面板级高密度互连,光模块外壳封装环氧胶亦处于客户验证阶段,正从单一材料供应商走向整套焊接封装解决方案提供商。
05
写在最后:NPO产业爆发的"第一枪"已经打响
显而易见,从昇腾960超节点的系统落地,到昇腾960/970/980一年一代的芯片节奏,再到7.2T Hi-ONE的全球首发与OIF标准立项,华为以一场发布会完成了对NPO产业的"点火"。
NPO凭借成熟供应链、低量产门槛与明确的订单兑现,正在成为可插拔光模块与CPO之间最具确定性的放量形态;而在这条快速膨胀的产业链上,从光芯片、光引擎到高速PCB、精密连接器,再到以唯特偶为代表的高端锡膏等"小而锐"的材料环节,国产供应商正迎来量价齐升与国产替代的双重历史机遇。
以锡膏为例,光模块速率升级推动锡膏向T7/T8超细粉高端牌号升级,单只光模块锡膏价值量从400G时代约6.8元升至NPO/CPO封装的约147元,增长超20倍;全球光模块锡膏市场规模有望从2025年约3亿元增至2030年约353亿元,年复合增长率164%,而2025年国产化率不足1%,替代空间巨大。
唯特偶是国内微电子焊接材料首家上市公司、国内锡膏龙头,也是国内唯一具备T7级以上光模块锡膏量产能力的企业,T8级产品研发进度居全球行业前列并已小批量验证,T7级产品毛利率可达78%—80%。毫无疑问,NPO产业的快速爆发,值得期待。
《歌尔股份2026年半年报:营收超400亿元,扣非净利润同比增长7.96%》