
 五度妙笔
 企业透视镜
 API商城

 数据库
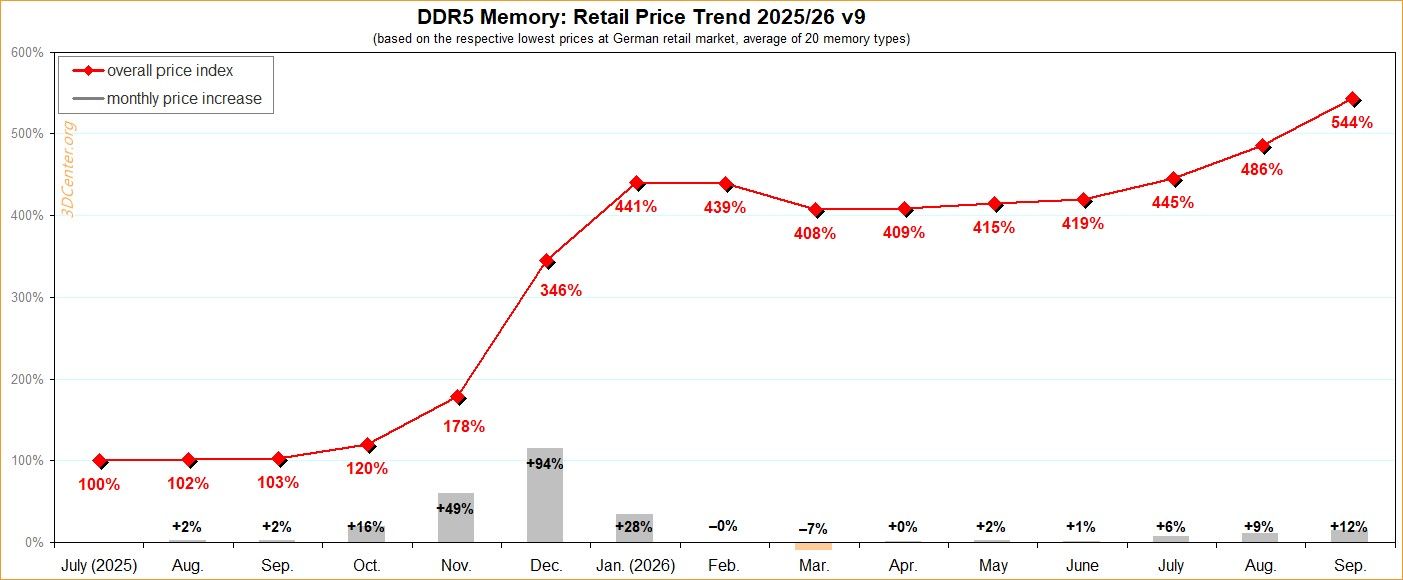
2026年德国DDR5内存价格指数同比增长54.4%
欧洲内存市场持续经历新一轮涨价潮。最新统计数据显示,德国DDR5内存价格指数再次刷新历史纪录,与去年同期相比整体价格已经上涨54.4%,显示出内存市场供应紧张局面仍在持续加剧。
数据显示,自今年年初以来,DDR5内存价格便处于持续上涨通道之中。进入第三季度后,涨价速度进一步加快,多个主流容量和规格产品接连突破此前价格高点。无论是面向普通消费者的桌面内存,还是用于高性能游戏平台和工作站的高频DDR5产品,都出现了不同程度的上涨。
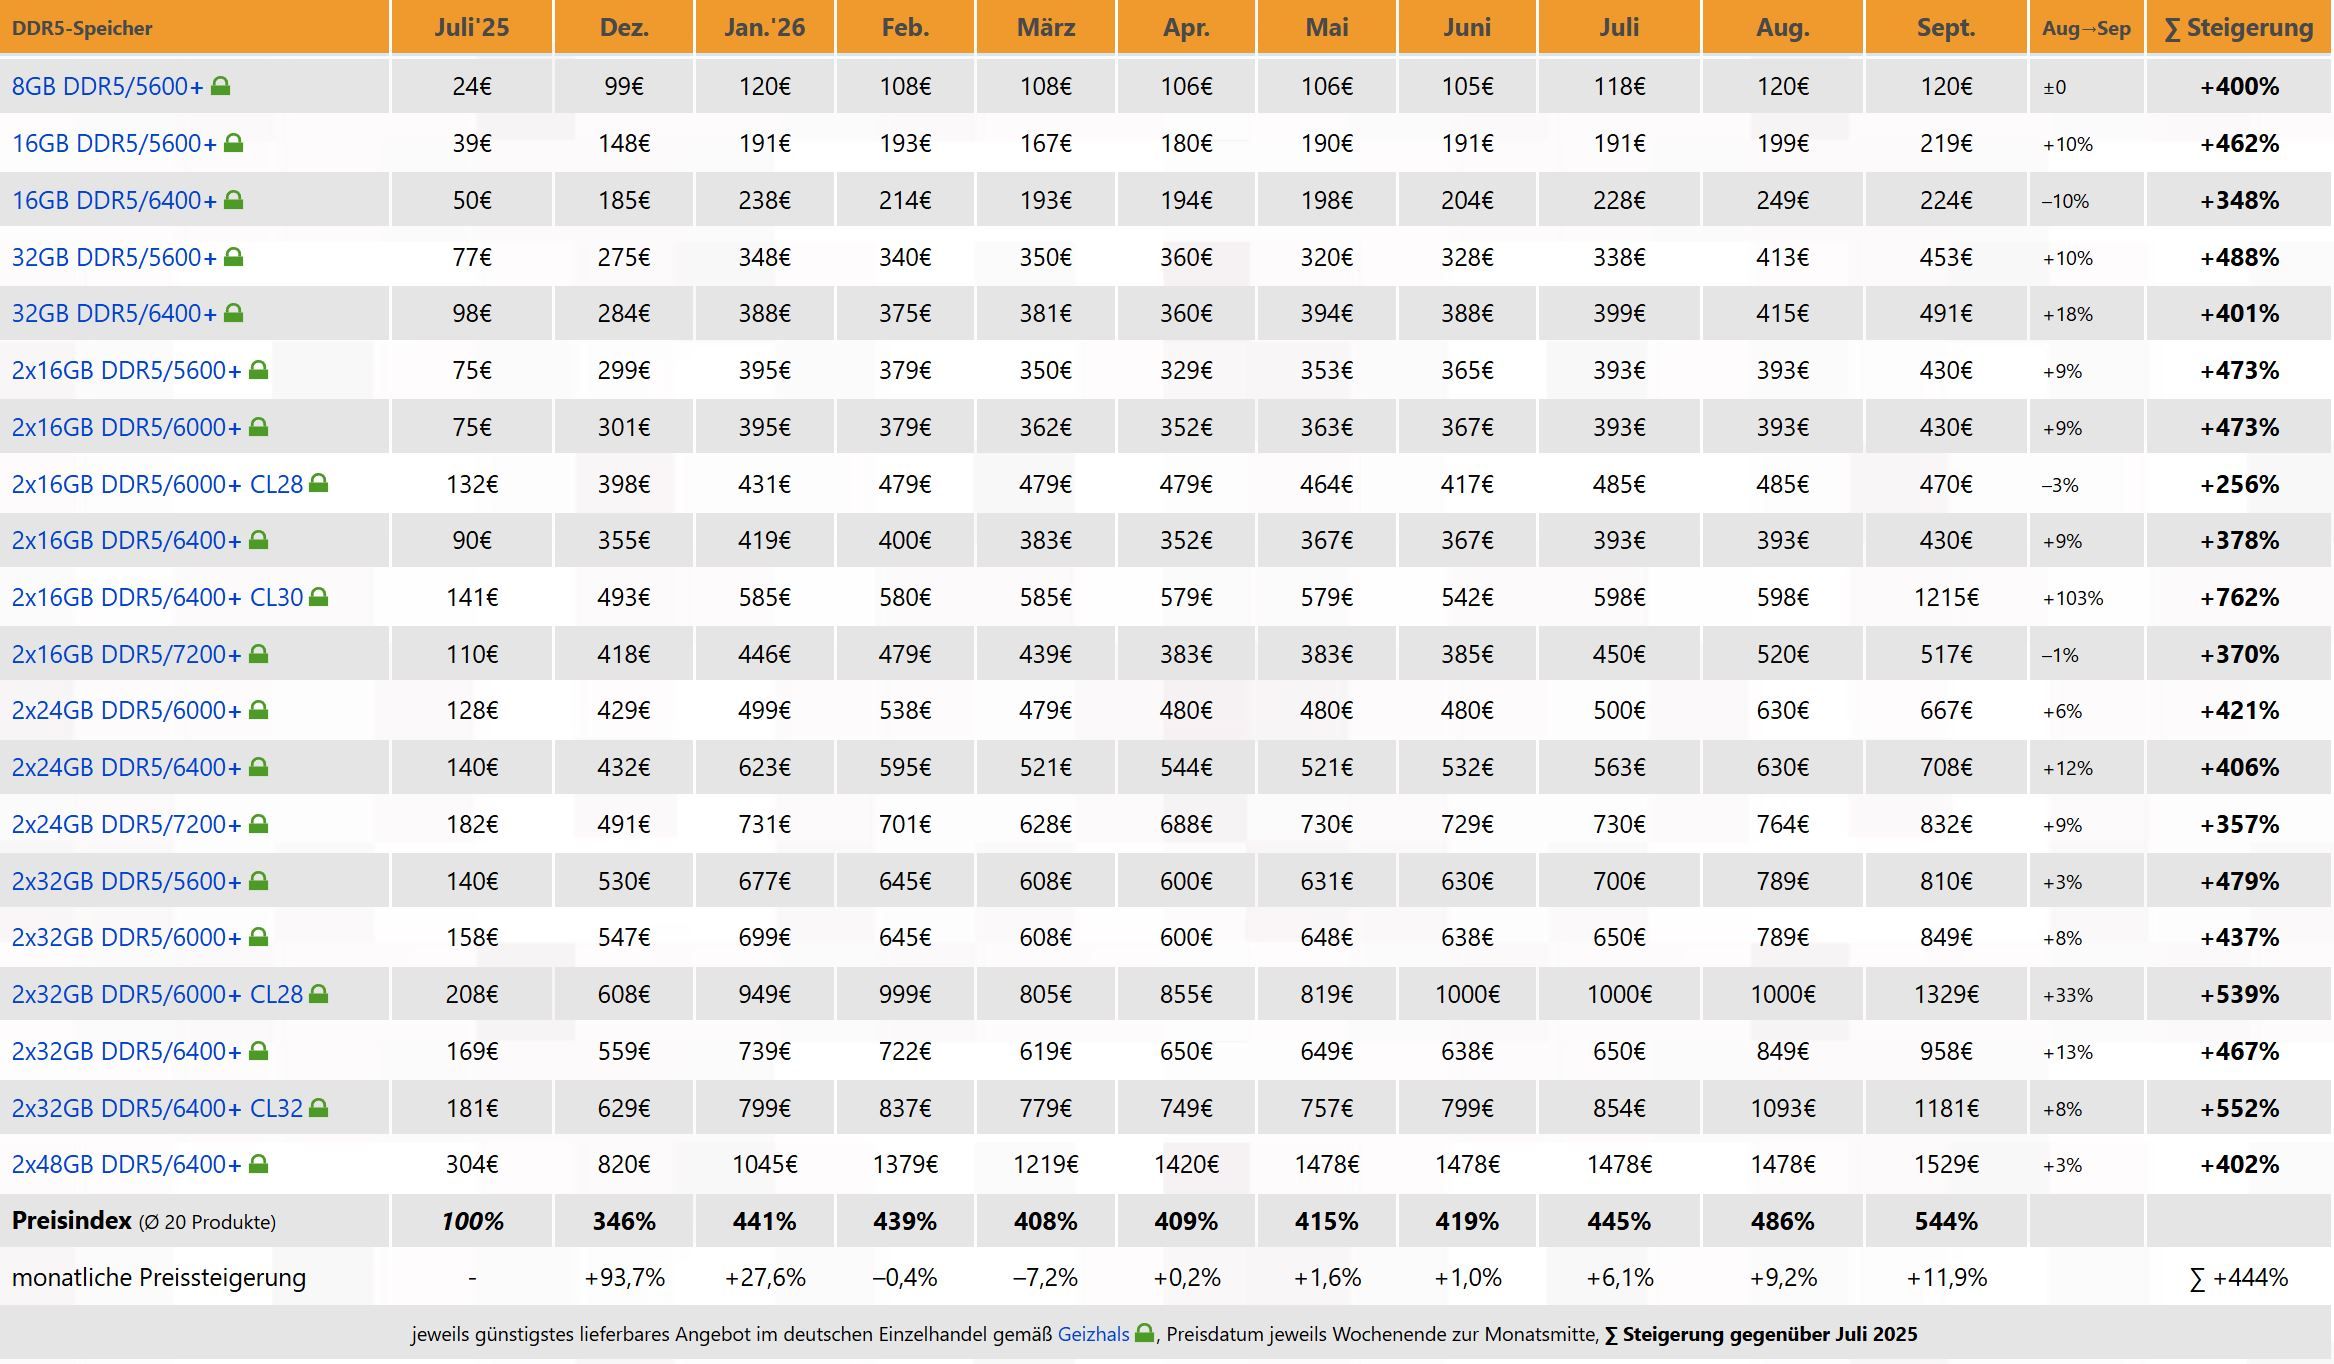
从具体市场情况来看,16GB×2套装、24GB×2套装以及32GB×2套装等主流产品价格普遍高于去年同期。其中部分高频率、低时序型号涨幅甚至超过整体市场平均水平。对于计划组装新电脑或升级现有平台的消费者而言,内存已经成为近期价格上涨最明显的核心硬件之一。
行业分析认为,本轮涨价的根本原因依然来自存储芯片供应结构变化。过去一年中,三星电子、SK海力士和美光等主要存储厂商持续调整生产资源,将更多先进制造能力投入到高利润的HBM高带宽存储器领域,以满足人工智能服务器市场爆发式增长需求。
随着大量产能向HBM转移,用于消费市场的DDR5和GDDR显存生产资源相应减少,导致供给趋于紧张。与此同时,人工智能产业对先进封装、晶圆制造和存储资源的争夺,也进一步推高了整个产业链成本。
除了供应端因素之外,市场需求同样发挥了推动作用。AMD和英特尔近年来全面转向DDR5平台,新装机用户基本无法再选择DDR4方案。随着DDR5逐渐成为桌面电脑和笔记本电脑的主流标准,市场需求持续增长,而供应端却未同步扩张,这进一步加剧了价格上涨压力。
目前涨价趋势尚未出现明显放缓迹象。部分零售商和市场研究机构预计,今年第四季度DDR5价格仍存在进一步上涨可能。尤其是在传统购物季和年末装机旺季来临后,如果供应链状况没有改善,市场或将面临新一轮价格冲击。
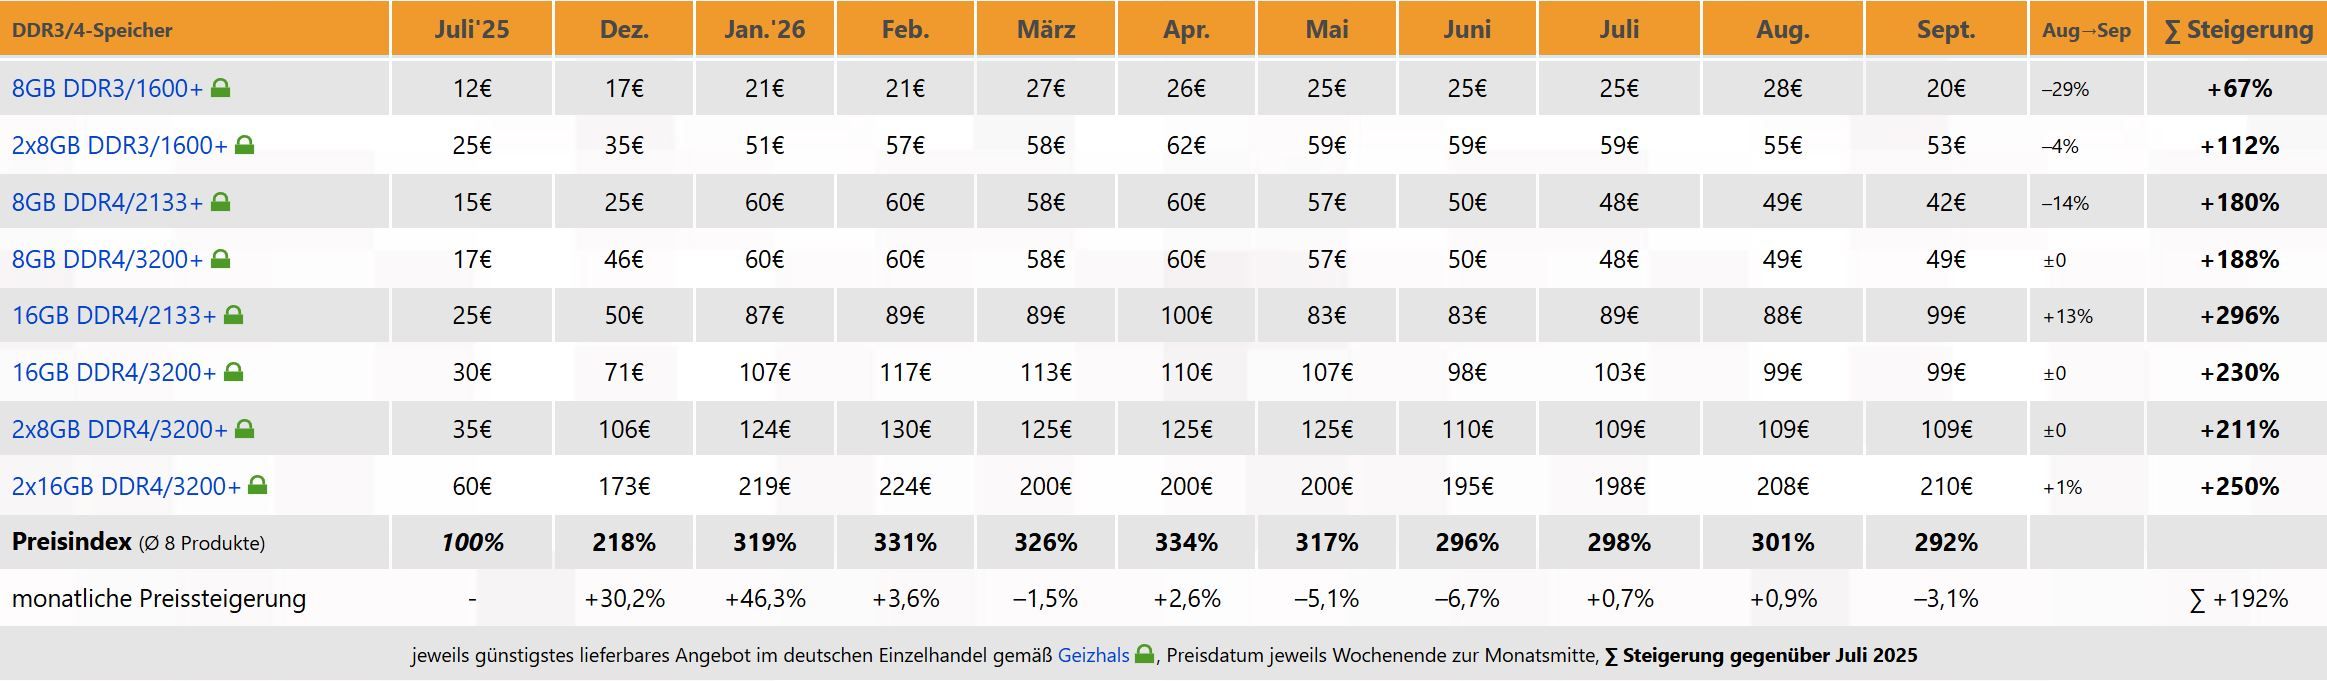
对于普通消费者而言,目前最直接的影响体现在整机装机成本上升。过去一年里,显卡、内存以及部分存储产品价格均受到AI产业需求影响而持续走高,使得新平台升级成本明显高于此前预期。除非主要存储厂商重新增加消费级DRAM产能投入,或者人工智能市场对高带宽存储器的需求增长出现放缓,否则DDR5价格在短期内很难重新回到去年的水平。当前市场表现也反映出一个新的行业现实:人工智能产业正在越来越深刻地影响整个消费电子硬件市场的价格体系。
更多阅读:


