
 五度妙笔
 企业透视镜
 API商城

 数据库
Omdia:2026年显示器面板需求同比增长6%
发布时间:2026-09-20来源:199IT
根据Omdia的追踪报告,2026年显示器面板的总面积需求预计将同比增长6%。尽管由于美国进口关税政策的不确定性以及经济增长速度放缓,出货量预计将下降2%,但对大尺寸显示器面板需求的增长预计将推动显示面积需求保持强劲增长。
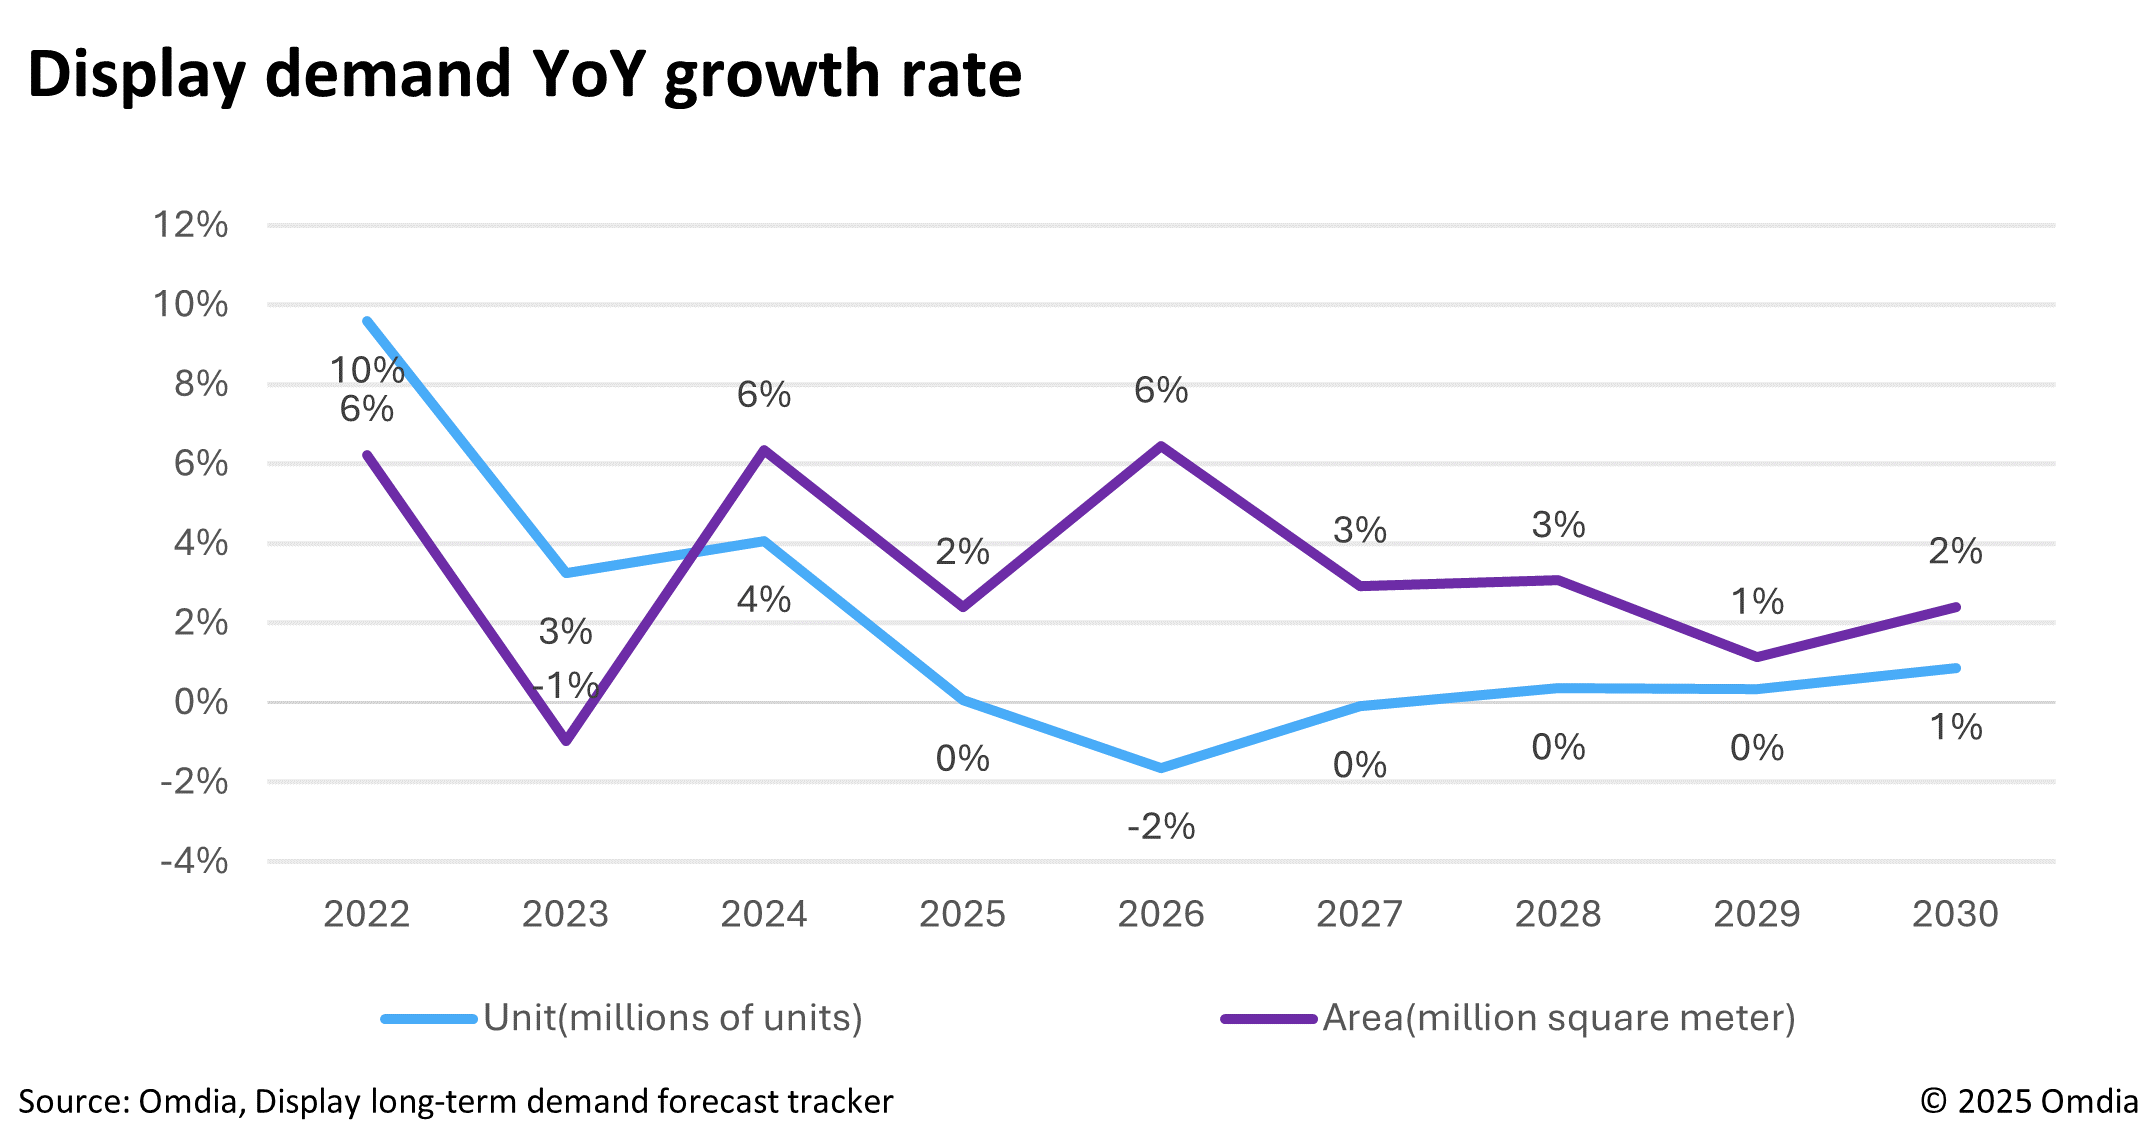
预计2025年显示器面板市场的面积增长率仅为2%,增速低于2024年。这主要归因于美国进口关税政策引发的供应链变化以及消费需求的疲软。
Omdia显示器面板研究部门高级首席分析师Ricky Park表示:”尽管存在关税政策的不确定性,但随着显示技术的进步和大尺寸化趋势的延续,面积需求将保持强劲增长。特别是,随着面板生产成本降低开始见效,我们预计消费者将能够以更具吸引力的价格购买到更大尺寸的显示设备。”
以下因素被确定为关键的增长驱动力:
• 更大尺寸电视和台式显示器市场的加速发展预计将成为最大的增长动力。随着消费者持续偏好更大屏幕,对超大尺寸电视(70英寸及以上)和大型游戏显示器的需求预计将显著增加。
• 生产成本的降低也被确定为一个关键因素。G10.5 LCD和G8.5 OLED产线折旧期的结束预计将导致电视价格下降,从而显著提高消费者的购买能力。
• 对新科技产品的需求也是一个显著的增长因素。可折叠智能手机市场的持续扩张,以及由AI进步驱动的移动PC需求上升,预计将共同促进显示器面板面积需求的增长。
这一展望表明,面板供应商将最大化其现有Gen8和Gen10产线的利用率,并且由于对大尺寸显示器面板需求的增加,预计产线利用率将会提高。
更多阅读:
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。


