五度妙笔
 企业透视镜
 API商城

 数据库
科翔股份的逆袭之路|14个月股价暴涨19倍,从连亏三年半到单季利润暴增6倍

1、科翔股份发布2026年第三季度报告,公司前三季度实现营业收入39.79亿元,同比增长45.92%;归母净利润2.44亿元,同比增幅高达304.01%,一举扭转过去三年持续亏损的困局。
2、更值得注意的是,自2025年4月低点以来,科翔股份股价从5.81元一路飙升至2026年6月高点的116.88元,累计涨幅超过19倍;即便经历三季度后的回调,年内累计涨幅仍超过360%。
3、简单说来,科翔股份2026年前三季度的业绩反转,是AI算力浪潮与企业战略转型共振的结果。从连续十五个季度亏损到单季暴赚3.11亿元,从毛利率不足6%到突破30%,这家深耕PCB行业二十余年的制造企业,在AI基础设施建设的时代大潮中,抓住了属于自己的结构性机遇。

文/李老师
近期,科翔股份发布2026年第三季度报告,数据显示,公司前三季度实现营业收入39.79亿元,同比增长45.92%;归母净利润2.44亿元,同比增幅高达304.01%,一举扭转过去三年持续亏损的困局。
其中最令市场震撼的是第三季度单季表现:营收18.50亿元,同比翻倍增长100.90%;归母净利润3.11亿元,同比暴增638.54%;扣非净利润3.09亿元,同比增长614.82%。这是科翔股份自2023年以来、连续十五个季度(超过三年半时间)亏损之后,首次真正意义上的单季盈利翻身。


更值得注意的是,自2025年4月低点以来,科翔股份股价从5.81元一路飙升至2026年6月高点的116.88元,累计涨幅超过19倍;即便经历了三季度后的回调,年内累计涨幅仍超过360%。
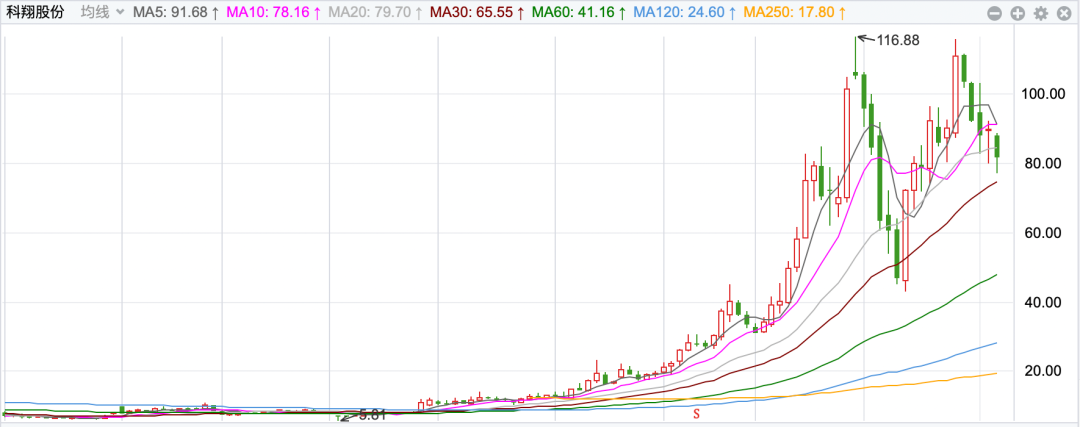
一家曾经深陷亏损泥潭的二线PCB厂商,为何能在AI算力浪潮中完成如此惊人的逆袭?其业绩爆发是周期红利还是转型硕果?
01
业绩拐点:十五个季度亏损后的绝地反击
回顾科翔股份的历史财报,其实表现实在有些不理想:
2023年至2025年,科翔股份连续三年录得归母净亏损,分别为1.59亿元、3.44亿元和2.46亿元;扣非净亏损更是达到1.97亿元、3.67亿元和2.43亿元。2025年前三季度,公司归母净利润为-1.20亿元,扣非净利润为-1.26亿元,销售毛利率仅为6.98%,净利率为-4.91%——这是典型的"卖一块板亏一块板"的行业寒冬写照。
然而进入2026年,一切发生了根本性逆转:
2026年前三季度,科翔股份实现营业收入39.79亿元,同比增长45.92%;归母净利润2.44亿元,同比增长304.01%;扣非净利润2.34亿元,同比增长276.60%;基本每股收益0.56元。从亏损1.2亿元到盈利2.44亿元,这一正一反之间,利润摆动幅度高达3.64亿元。
此外,前三季度扣非净利润与归母净利润的比值约为95.9%,说明利润几乎全部来自主营业务,而非政府补贴、资产处置等非经常性损益。这在经历了多年亏损的制造业企业中尤为难得——它意味着公司的造血机能正在实质性恢复,而非依赖一次性"财技"粉饰报表。
如果说前三季度的数据已经足够亮眼,那么第三季度单季的表现则堪称"炸裂"。
2026年第三季度,科翔股份单季实现营业收入18.50亿元,同比增长100.90%——这意味着一个季度就做了去年同期两倍的生意。单季归母净利润3.11亿元,同比增长638.54%;扣非净利润3.09亿元,同比增长614.82%。
而在毛利率方面,2026年一季度,公司综合毛利率仅为8.31%;上半年回升至9.25%;到了第三季度,毛利率陡然跃升至30.07%——单季度毛利率环比提升超过20个百分点,这在PCB行业的历史上都极为罕见。
30.07%的毛利率意味着什么?对比来看,PCB行业龙头沪电股份2026年上半年毛利率约为35%左右,生益电子约为30%。科翔股份作为一家二线PCB厂商,第三季度毛利率已经直追行业龙头水平,这一变化的驱动力值得深入拆解。
对此,科翔股份相关工作人员表示,毛利率上升主要得益于两个因素:一是产能逐步释放带来的规模效应,二是产品涨价。
从产业链来看,据数据显示:铜箔、树脂、玻纤布占覆铜板成本的比重分别约为40%、26%、19%,合计约85%。原材料价格上涨首先推高覆铜板(CCL)价格,覆铜板作为PCB的核心基材,其涨价再传导至PCB制造端。在供需紧张的市场环境下,PCB厂商得以将成本压力向下游转嫁,同时实现产品提价。
科翔股份董秘郑海涛曾公开表示,公司坚持"上游涨——下游涨"的传导逻辑,实行成本精细化管理。在市场供需紧张的大背景下,不仅高端PCB产品价格上涨,就连此前陷入同质化价格战的中低端PCB也呈现价格上涨态势。
招商证券2026年9月对PCB产业链的调研指出,"非AI领域PCB环节的涨价大超预期",核心原因是普通覆铜板货源非常紧张。这一判断在科翔股份第三季度的业绩中得到了充分验证——涨价并非AI高端产品的专利,而是全行业性的供需紧平衡带来的系统性重定价。
02
产业东风:AI算力浪潮重塑PCB价值
而PCB 产业的风口自然不用多说,2023年以来生成式AI的爆发,正在从根本上改变PCB行业的价值逻辑,尤其是 2024 年下半年以来,AI服务器行业的爆发,使得 PCB 更是成为香饽饽。
而AI服务器与普通服务器最大的区别在于,它需要搭载大量GPU、HBM高带宽内存、交换芯片等高性能计算芯片。这些芯片之间需要极高密度、极高速度的信号传输,对PCB的层数、材料、工艺提出了远超传统服务器的要求。
根据IDC预测,2026年全球AI服务器出货量有望突破200万台,同比增长28.3%,明显高于全服务器行业12.8%的增速。而单台AI服务器对高端PCB的价值量需求,达到普通服务器的近10倍。这意味着AI服务器不仅出货量在增长,单台设备的PCB采购额更是量级跃升。
TrendForce数据显示,2026年全球AI Server出货量同比增长28.3%。更关键的是结构变化:AI服务器所用PCB集中在高层板(18层以上)、高阶HDI、高频高速板等高端品类,这些产品的技术壁垒高、毛利率高、竞争格局好,与传统中低端PCB的"红海竞争"形成鲜明对比。
Prismark的数据显示,2026年全球PCB市场产值预计达957.8亿美元,同比增长12.5%;而基于一季度的强劲表现,Prismark已将全年增速预测上调至18.8%。
在整体大盘增长的背后,是高端品类的爆发式增长。Prismark统计显示,2026年18层以上多层板市场规模预计同比增长72.8%至79.0%,HDI增长23.0%,封装基板增长28.8%——这些正是AI服务器、高速网络设备所需的核心PCB品类。
与需求端的爆发相对应的是供给端的紧张,高端PCB产线的建设周期通常需要18至24个月,且涉及大量专用设备投入和工艺积累,短期内难以快速扩产。上海证券报2026年8月的报道指出,高阶HDI、高多层PCB等高端产品持续处于供不应求状态,部分头部厂商订单已排至2027年。有行业人士判断,高端PCB供需偏紧格局可能延续至2028年。
价格方面,行业正经历一轮全产业链涨价潮,从上游的铜箔、树脂、玻纤布,到中游的覆铜板,再到下游的PCB制造,涨价正在沿产业链逐级传导。2026年以来,国内PCB企业扩产投资总额累计超过700亿元,新增产能几乎全部瞄准AI服务器等高端赛道。
据悉,单台AI服务器对高端覆铜板的需求量为普通服务器的数倍,这块"电子产品之母"已从连接件升级为算力核心载体。资本加速涌入的背后,是AI算力基础设施建设进入新一轮投资周期。
当然,科翔股份的业绩爆发并非孤例,而是整个PCB行业景气度上行的集中体现。
如沪电股份预计前三季度净利润54.5亿元至57亿元,同比增长100%以上,单三季度环比增幅在50%至65%之间;崇达技术前三季度净利润预增89.73%至118.43%;生益电子在AI算力高景气拉动下预增68%至75%。
2026年上半年,A股PCB板块上市公司的半年报整体亮眼。总而言之,AI算力需求增长、产品结构升级及产能释放成为推动企业业绩增长的三大核心因素。
PCB行业正在经历从"规模扩张"向"技术提升"的增长模式转型——与以往由消费电子周期主导的行业景气不同,本轮行业上行更多来自算力基础设施投入的快速增长,使得PCB高端产品需求占比持续提升。
03
科翔股份的蜕变:从传统PCB厂商到AI算力供应链新贵
回顾科翔股份的历史,其创立于2001年,总部位于广东惠州大亚湾,2020年11月在创业板上市。公司专注电子电路产品研发、生产和销售二十余载,是国内少数实现PCB全类型、多领域产品布局的企业之一。
根据中国电子电路行业协会发布的《2025中国电子电路行业主要企业营收表》,科翔股份位列综合PCB百强第30位。公司拥有八大事业部,专业从事高多层板(HLC)、HDI板、挠性板、刚挠结合板、厚铜板、金属基板、陶瓷基板等全品类PCB产品的研发制造。
在上市后的前几年,科翔股份的产品结构以双面板、普通多层板为主,主要应用于汽车电子、消费电子、工业控制等传统领域。这些领域需求稳定但竞争激烈,产品同质化严重,毛利率长期处于低位。2023年至2025年连续三年亏损,正是公司在低端PCB红海中挣扎的真实写照。
然而,困境中的科翔股份并未坐以待毙。自2023年起,公司启动了向高端PCB转型的战略升级,瞄准AI服务器、光模块、高速通信等高增长赛道,持续加大研发投入和产能建设。
但是到了2025年9月,科翔股份董事长郑晓蓉明确提出,公司将以募投项目为核心支点,批量投产适配400G和800G及以上传输速率的高多层、高阶HDI等高端产品,增强公司在服务器、光模块等高增长领域的场景化产品覆盖能力。
这一战略方向的选择,精准踩中了AI算力基础设施爆发的时间窗口。
在技术研发层面,科翔股份聚焦高多层PCB产品,针对AI服务器44至46层板的需求,研究HVLP3/HVLP4级别低粗糙度铜箔的应用,将表面粗糙度Rz优化至0.6μm以下——这一技术指标直接对标高端AI服务器主板的工艺要求。
在客户拓展层面,公司延续汽车电子、高端消费电子、新能源等重点行业大客户销售策略的同时,加大光模块、服务器以及其他AI相关领域的客户拓展力度。2026年上半年,公司PCB业务收入同比增长16.53%至19.06亿元,营收贡献率89.52%。
目前科翔股份已成功进入比亚迪、安波福、均胜汽车等全球领先的汽车电子供应链,以及华勤技术、立讯精密、大疆等智能终端和工业控制巨头。这些行业头部客户不仅提供了稳定的基本盘收入,更为公司向高端产品转型提供了验证场景和工艺积累。
为了抓住AI算力市场的爆发性机遇,科翔股份于2025年12月公告,拟募资3亿元用于高端服务器用PCB产线升级项目。
2026年3月19日,公司公告使用募集资金2.4亿元向全资子公司智恩电子(大亚湾)有限公司增资,专项实施"智恩电子高端服务器用PCB产线升级项目"。该项目总投资2.49亿元,拟使用募集资金2.4亿元。
据悉,该产线升级后,公司高端服务器PCB产能将提升50%以上。这一产能扩张计划恰好赶上了2026年AI服务器PCB需求爆发的行情,使得公司能够在行业高景气期快速释放产能、兑现业绩。
值得注意的是,科翔股份的产能扩张并非简单的"复制粘贴"低端产线,而是明确瞄准高端服务器用PCB。这意味着新增产能将集中在高多层板、高阶HDI等高附加值品类上,产品结构的升级将直接带动公司整体毛利率水平的提升。
此外,除了传统PCB业务的高端化转型,科翔股份还布局了一个更具想象力的新赛道——陶瓷基板。通过全资子公司广州陶积电,科翔股份专注于AlN(氮化铝)、AMB(活性金属钎焊)等先进陶瓷基板的研发生产。
这一技术不仅面向5G和光通信的散热方案,更是瞄准下一代AI服务器和高功率IGBT封装的关键技术储备,旨在解决大功率IGBT模块散热问题,卡位AI服务器高功率器件封装市场。
更前沿的突破在于材料层面。据2026年中报披露,广州陶积电在低介电常数氮化硅(LDK Si₃N₄)材料上取得关键突破。与普通Si₃N₄相比,LDK Si₃N₄在1GHz下的介电常数(Dk)由约7至8降至约5以下。更低的Dk可以缩短信号传输延时,更低的Df(介质损耗因数)则显著减少高频损耗——这对AI算力芯片的高速高密度封装至关重要。
目前,该材料已完成小批量试制,计划在2026年导入AI服务器市场。浙商证券测算,全球数据中心用陶瓷混压PCB市场到2030年有望达到630亿元,2026年至2030年的年复合增长率高达129%。
04
写在最后:站在AI算力浪潮的新起点
整体看来,AI服务器持续迭代、ASIC加速器加快放量将继续支撑高端PCB需求,而高端产能释放仍需要时间,预计高端PCB供需偏紧格局或延续至2028年。
TrendForce数据显示,2026年全球AI Server出货量同比增长28.3%,而AI推理需求的快速增长正在成为新的增长引擎。随着大模型从训练阶段向推理阶段普及,云端和边缘端的AI算力部署将持续扩大,对高端PCB的需求形成长期支撑。
Prismark已将2026年全球PCB产值增速预测从此前的12.5%上调至18.8%。台湾电路板协会(TPCA)的数据则更为乐观,预计2026年下半年PCB海内外总产值年增24.5%,全年总产值达11365亿元新台币,年增24.2%。
从科翔股份自身来看,未来的成长路径可以概括为"三条曲线并行":
第一曲线:传统PCB业务的量价齐升。在行业涨价周期和产能利用率提升的双重驱动下,公司传统PCB业务(包括汽车电子、消费电子、新能源等领域)的毛利率正在快速修复。这是当前业绩爆发的主要来源,也是未来1至2年内业绩的基本盘。
第二曲线:高端服务器PCB的产能释放。智恩电子高端服务器用PCB产线升级项目投产后,公司高端服务器PCB产能将提升50%以上。随着AI服务器客户导入和订单放量,高多层板、高阶HDI等高附加值产品的收入占比将持续提升,推动公司产品结构升级和毛利率中枢上移。
第三曲线:陶瓷基板等新材料新业务。广州陶积电在氮化铝基板、AMB基板、低介电常数氮化硅材料上的技术突破,为公司打开了更长期的成长空间。如果陶瓷混压PCB能够顺利导入AI服务器市场,公司将从传统PCB制造商升级为高端电子封装解决方案提供商,估值逻辑可能进一步重构。但这条曲线目前仍处于早期阶段,贡献收入尚需时日。
简而言之,科翔股份2026年前三季度的业绩反转,是AI算力浪潮与企业战略转型共振的结果。从连续十五个季度亏损到单季暴赚3.11亿元,从毛利率不足6%到突破30%,这家深耕PCB行业二十余年的制造企业,在AI基础设施建设的时代大潮中,抓住了属于它自己的结构性机遇。


《歌尔股份2026年半年报:营收超400亿元,扣非净利润同比增长7.96%》