五度妙笔
 企业透视镜
 API商城

 数据库
又是一个国产替代的故事:营收不足3亿的金连接IPO拟募资超10亿!


1、金连接招股书显示,2023 年至 2025 年,公司营业收入分别为 9,125.36 万元、15,815.29 万元和 27,628.15 万元,三年复合增长率 74.00%;归属于母公司所有者的净利润分别为 -475.75 万元、524.12 万元和 5,868.82 万元,2025 年同比增幅高达 1,019.75%。
2、但真正让市场侧目的是募资规模,金连接计划公开发行不超过 1,365 万股(占发行后总股本 25%),募资 102,624.73 万元,约合 10.26 亿元。
3、芯片测试探针零件平均售价从 2023 年的 1.07 元/个,降至 2024 年 0.95 元/个(-10.70%),再降至 2025 年 0.88 元/个(-7.59%);射频互连部件从 3.70 元跌到 2.97 元。分品类看,高端钯合金探针单价 1.73→1.65→1.56 元,一路下行。
4、在客户名单里,排名第二的是"励福环保"——励福(江门)环保科技股份有限公司,2025 年销售金额 3,286.41 万元,占营收11.90%。销售内容是"贵金属废沫"。
5、作为科创属性企业,金连接30 项发明专利中,第 1—5 项申请于 2026 年 1—2 月,第 6—14 项申请于 2025 年 8—12 月——合计 14 项,占比 46.7%,全部集中在 IPO 申报前一年内。研究生以上学历人员仅9 人。
文/李老师
2026 年 9 月 30 日,浙江金连接科技股份有限公司(下称"金连接")审核状态变更为"中止",中止原因为"发行上市申请文件中记载的财务资料已过有效期,需要补充提交"。截至本文发稿,其首轮问询回复仍未公开披露。
而金连接科创板首次公开发行股票招股说明书(申报稿)是 6 月底。这家位于浙江省嘉兴市经济技术开发区华云路 111 号的企业,主营芯片测试探针零件——一个在半导体产业链中极少被公众提及、却处在英伟达、AMD 等高端 GPU 出厂前必经环节上的细分品类。
招股书给出了一个漂亮的增长曲线:2023 年至 2025 年,营业收入分别为 9,125.36 万元、15,815.29 万元和 27,628.15 万元,三年复合增长率 74.00%;归属于母公司所有者的净利润分别为 -475.75 万元、524.12 万元和 5,868.82 万元,2025 年同比增幅高达 1,019.75%。


但真正让市场侧目的是募资规模,金连接计划公开发行不超过 1,365 万股(占发行后总股本 25%),募资 102,624.73 万元,约合 10.26 亿元。其中 4.88 亿元投向"半导体芯片检测用探针零件扩产项目",2.37 亿元投向"医疗器械精密零件制造基地建设项目",5,135 万元用于研发中心升级,2.5 亿元用于补充流动资金。
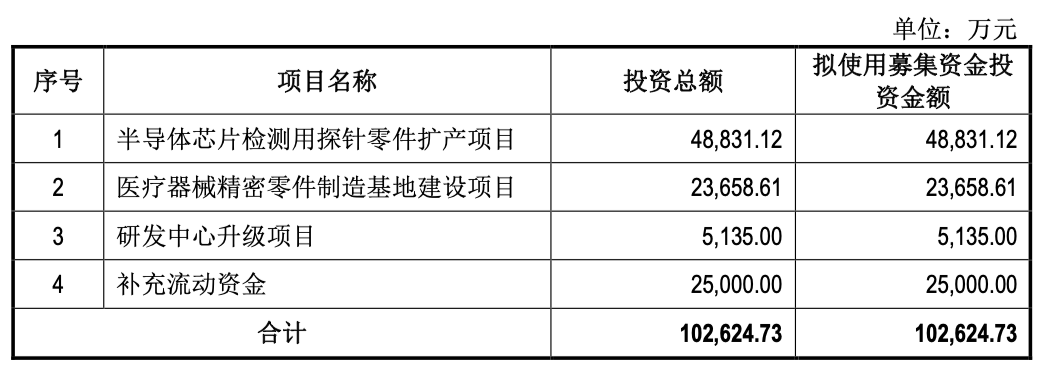
一个简单对比即可说明问题:这家公司 2025 年全年营收 2.76 亿元,归母净利润 5,868.82 万元,期末净资产 4.16 亿元,资产总额 7.10 亿元。它要从公开市场拿走的钱,比它一年卖出去的全部产品还多近三倍。
市场的钱,这么好拿吗?而这背后,无疑又是一个国产替代的故事!
01
全球第五的含金量:营收竟然只有 2.2 亿?
招股书资料显示,金连接是一家全球知名的微细精密零件提供商,目前主要为 Smiths Interconnect、Yokowo、Yamaichi、韬盛科技、和林微纳等国内外主要芯片测试耗材厂商提供核心零件,产品最终应用于国内外主要芯片厂商GPU、CPU、ASIC 等高端芯片的测试环节,是全球高端芯片供应链体系的重要一环。
而一颗芯片从晶圆到成品,要经历数百道工序。在封装完成后的"后道测试"环节,测试探针是被测芯片与测试设备之间唯一的物理接口——测试机的所有电信号,都要通过探针与芯片引脚建立连接,才能完成性能、功能与可靠性判定。探针本身由顶柱头、底柱头、套筒、弹簧等几个微细零件组装而成,金连接做的,正是这些零件。
这是一个"卖铲人"的生意。AI/HPC 芯片引脚数从数十个跃升至数万个,单颗芯片测试时长从数百秒延长至 1,500—2,500 秒,探针用量与损耗随之飙升。
市场规模方面,据数据显示如下:


关键在于:金连接所处的"零件"市场,2024 年全球规模仅 52.7 亿元人民币。这并不是一个宽阔的赛道,而是一个高精尖的窄口。金连接 2025 年芯片测试探针零件收入 2.24 亿元,对照沙利文测算的 2025 年全球零件市场约 55.1 亿元,份额约在 4% 左右。
招股书最引以为傲的表述是:"根据沙利文咨询发布的行业报告显示,2024 年公司测试探针零件市场份额位居全球第五位,亦是唯一跻身全球前五的中国本土测试探针零件厂商。"
但把排名表摊开,"全球第五"的成色需要重新掂量:
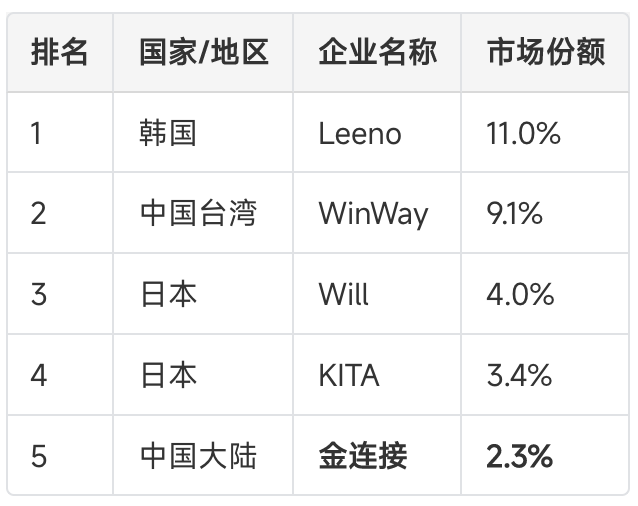
前五名份额合计仅 29.8%,意味着逾七成市场分散在大量中小厂商手中——这是一个高度碎片化的行业,"第五"与"第十"之间的距离,可能远比名次显示的要近。
更重要的是结构性差异。招股书自己就写明了:行业内厂商分两类,一类是自产零件但主要自用的探针/插座厂商(Leeno、WinWay、KITA、和林微纳),另一类是专门生产零件并对外销售的第三方(日本 Will、金连接)。
换而言之,剔除那些"自己造自己用"的巨头后,金连接在真正对外供货的第三方零件商中排第二,份额 2.3%,仅为日本 Will(4.0%)的一半略多。
还有一个更微妙的叙事裂缝。所谓"国产替代"的金连接,其客户名单几乎是一份外资花名册:Smiths Interconnect(英国史密斯集团旗下,现归美国莫仕)、Yokowo(日本)、Yamaichi(日本)……2025 年前五大客户中,仅韬盛科技、和林微纳、日拓电子为中国企业。产品最终应用于"国内外主要芯片厂商 GPU、CPU、ASIC 芯片测试环节"。
也就是说,金连接完成的是"进入外资主导的供应链",而非"把外资挤出去"。它是全球半导体分工体系里一个优秀的中国供应商,而非这个体系规则的挑战者。这当然是真本事——但这与资本市场习惯想象的"国产替代=抢洋人的饭碗",并不是同一件事。
真正与之争抢订单的,是日本的 Will、KITA,韩国的 Leeno,以及已在科创板上市、同样在攻城略地的和林微纳。
02
竟是降价抢市场:刚盈利就急不可耐启动IPO
再来看看其业绩,可谓是刚赚钱就急着 IPO:真正意义上"赚钱",只有 2025 年一年。2023 年扣非亏损 990 万元,2024 年扣非仅 -21.18 万元,实质处于盈亏平衡线上。
而 2025 年一年之间,主营业务毛利率从 28.67% 跃升至 45.92%,提升 17.25 个百分点,并从低于同行 13.67 个百分点,一夜之间反超同行 1.52 个百分点。
公司解释:2023—2024 年毛利率低,是因为半导体周期下行、产能利用率严重不足(分别为 42.73%、52.22%)、以及 2024 年搬迁新厂房带来折旧与人工成本上升;2025 年毛利率拉升,源于高毛利产品占比提升、产能利用率回暖(88.39%,下半年达 96.03%)与降本增效。
这套解释在逻辑上成立,但它揭示了一个事实:金连接的盈利能力对产能利用率极度敏感。这是一个固定成本高、经营杠杆大的生意——固定资产从 2023 年末的 1.82 亿元膨胀至 2025 年末的 3.24 亿元,占总资产 45.6%。一旦下游需求掉头,利润会以比营收更快的速度坍塌。2023 年的 -476 万元,就是上一次演示。
还有几处"成色"值得逐项拆开:
其一,单价在跌。芯片测试探针零件平均售价从 2023 年的 1.07 元/个,降至 2024 年 0.95 元/个(-10.70%),再降至 2025 年 0.88 元/个(-7.59%);射频互连部件从 3.70 元跌到 2.97 元。分品类看,高端钯合金探针单价 1.73→1.65→1.56 元,一路下行。
招股书的措辞是"主动调整产品定价以抢占市场份额"——以价换量,是真实的竞争姿态,但也意味着毛利率的抬升主要来自成本端(产能利用率)而非定价权,其可持续性建立在需求不降温之上。
其二,部分产品线长期负毛利。铍铜测试探针零件 2023 年、2024 年毛利率分别为 -4.43%、-2.35%,连续两年卖一件亏一件,直到 2025 年才回升至 26.93%。
其三,税收优惠与政府补助的分量。报告期内税收优惠金额分别为 242.58 万元、736.34 万元、1,181.71 万元,占利润总额的比例为 -33.57%、139.06%、17.32%——2024 年,公司全部利润都来自税收优惠,甚至还不够覆盖。
同期计入"其他收益"的政府补助及增值税加计抵减分别为 788.81 万元、1,246.90 万元、1,384.02 万元,2025 年一项即相当于税前利润的约五分之一。
03
48%的营收来源于第一大客户,第二大客户竟是收废料的
其次,再看看其客户群体情况,金连接所有风险中,最尖锐的一条写在招股书"重大事项提示"的第一行。
报告期各期,前五大客户销售收入占当期营业收入比例分别为 63.90%、76.10%、80.82%——三年从六成升到八成。其中第一大客户 Smiths Interconnect 一家的销售额分别为 3,368.19 万元、7,836.38 万元、13,231.22 万元,占营收 36.91%、49.55%、47.89%。
这也就是说,每卖出 100 元产品,有近 48 元来自同一家客户。而招股书同时披露:2026 年 4 月,Smiths Interconnect 的控股方从英国史密斯集团变更为美国莫仕电子技术控股有限公司(Molex),股权转让已于 2026 年上半年完成。莫仕是全球连接器巨头,年销售额超百亿美元,拥有自己的供应链体系、内部采购标准与全球供应商评估流程。
新东家入主后至少存在三重不确定性:是否会重构 Smiths 原有的供应商名录并引入内部替代?是否会凭更强的议价能力压缩金连接的定价空间?是否会推动产品线整合、减少对外部零件的依赖?
招股书自己承认,若该客户"发展战略发生重大变化"而公司未能及时开拓新客户,"将对发行人盈利能力产生重大不利影响"。
在半导体行业,大客户被收购后重整供应商的案例并不鲜见。而对金连接而言,缓冲垫极薄:公司销售人员仅 13 人(占员工总数 3.33%),销售费用率 1.92%,远低于同行。芯片测试零件的验证周期通常需一至两年,即使现在开始向 Yokowo、Yamaichi 等客户送样扩量,形成规模收入也要到 2027 年之后。
此外,需要注意的是,在客户名单里,排名第二的是"励福环保"——励福(江门)环保科技股份有限公司,2025 年销售金额 3,286.41 万元,占营收 11.90%。销售内容是"贵金属废沫"。
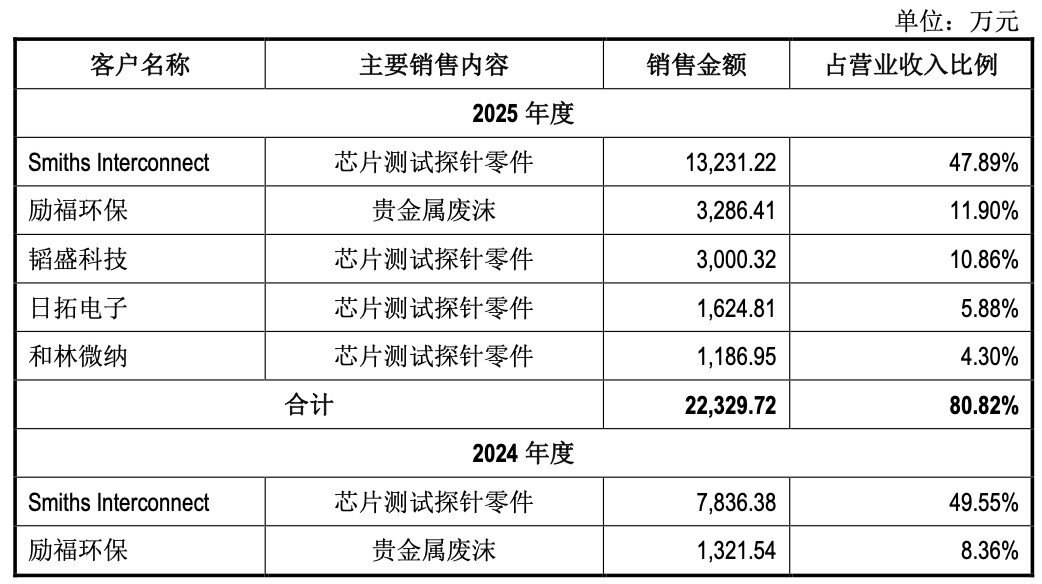
也就是说,金连接向励福环保出售的是生产探针过程中产生的含钯边角料。招股书确认,其他业务收入"主要为生产芯片测试探针零件过程中产生的贵金属废沫",金额分别为 657.46 万元、1,657.44 万元、3,333.87 万元,占营收 7.20%、10.48%、12.07%。而"其他业务收入毛利较低"——报告期内主营业务毛利占比高达 98.82%。
这意味着,2025 年 2.76 亿元营收中,约有 3,334 万元(12%)是一家精密制造公司卖废料换来的现金流。剔除这部分,公司真正的精密零件主业规模约为 2.43 亿元。在评估其"营收不足 3 亿"时,这个折扣不应被忽略。
更复杂的是,励福环保同时是金连接的第一大原材料供应商。2025 年公司向其采购钯片、铂片、银粒 3,243.72 万元,占采购总额 18.72%;而同期向其销售废料 3,286.41 万元。
采购额与销售额几乎等额——同一个交易对手,既是最大供应商,又是第二大客户,交易标的同为贵金属。这种"客商重叠"结构在任何一次 IPO 审核中都会被反复追问:定价是否公允?是否互为循环?是否存在资金体外流转?
此外,前五大客户中的和林微纳本身就是招股书列出的同行业可比公司、且也是竞争对手。竞争对手向自己采购零件,2025 年金额 1,186.95 万元(占营收 4.30%),这既印证了金连接的技术能力,也说明其"客户"关系的脆弱性——一旦对方完成自制替代,订单即告消失。
04
科创属性几何?30 项专利,研究生以上仅 9 人
最后,再看其科创属性,作为一家高科技半导体企业,冲刺科创板拟上市,那么,其科创属性成分到底如何!
金连接符合科创板科创属性评价指标:三年研发投入占营收 7.79%(超 5% 线)、研发人员占比 14.36%(56 人,超 10% 线)、应用于主营业务的发明专利 30 项(超 7 项线)、三年营收复合增长率 74.00%(超 25% 线)。四项均达标,但都是"刚过线"的达标。
细看专利清单的时间分布,痕迹相当明显:
30 项发明专利中,第 1—5 项申请于 2026 年 1—2 月,第 6—14 项申请于 2025 年 8—12 月——合计 14 项,占比 46.7%,全部集中在 IPO 申报前一年内。
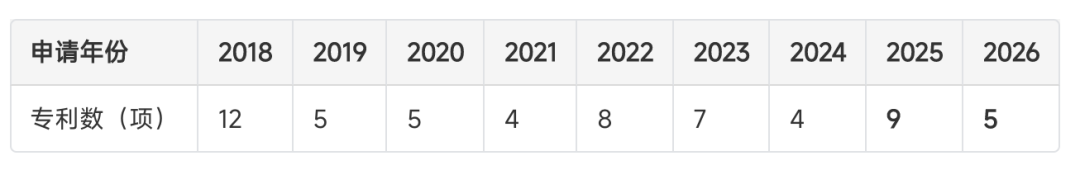
这种"临门一脚"式的专利集中申请,虽不违规,但在审核问询中通常会被要求说明:这些专利是否真正形成核心技术壁垒,还是主要为满足科创属性指标而布局。
研发投入的绝对额同样不起眼:2025 年研发费用 2,061.67 万元,其中还包括 351.09 万元的委外研发费(用于微弹簧项目)。这意味着公司核心探针零件中的关键组件——弹簧——仍需委托外部研发。
再来看看人员学历:390 人中,研究生 9 人,高中及以下 197 人
截至 2025 年末,公司员工 390 人。学历结构为:研究生 9 人(2.31%)、本科 75 人(19.23%)、大专 109 人(27.95%)、高中及以下 197 人(50.51%)。人员结构上,生产人员 278 人(71.28%),销售人员仅 13 人(3.33%)。

这与金连接"精密制造"的实质是吻合的——它更像一家技艺精湛的高级加工厂,而非典型意义上的研发驱动型科技企业。高管团队同样带有鲜明的"老师傅"色彩:两名副董事长分别为高中学历与中专学历,均在 1998 年北京金连接成立之初即加入;董事会秘书早年的履历是中学团委书记、嘉兴经济技术开发区制造业招商局项目经理。
05
写在最后:国产替代的故事,已经没那么好讲
整体看来,就金连接而言,一家从通讯线缆组件起家的小厂,在 2004 年切入精密连接器零件、2017 年转向芯片测试探针零件,靠内部技术沉淀而非并购完成两次产业升级。
其能在直径 0.03mm 的探针零件上把公差控制在 ±2μm,在 0.04mm 的顶柱头上做镜面级加工,自产钯合金棒材的维氏硬度达 510-540HV、电阻率 10.5-11.5μΩ·cm,优于日本老牌供应商 Tokuriki;并打进了 Smiths、Yokowo、Yamaichi 的供应体系,间接服务于全球最顶尖的 GPU 与 ASIC 测试产线。
在一个长期被日韩台厂商把持的环节里做到全球第五、中国第一,这是扎实的制造业进步。
然而,"国产替代"是一个在资本市场被反复套用的叙事模板,而模板之下,公司的体量与胃口并不匹配。尤其是当前国产替代的故事已经并不那么好讲。
2.76 亿元营收要撑起 10.26 亿元募资;3 亿件产能要消化 4.3 亿件新增;零营收的医疗器械子公司要承接 2.37 亿元投资;近 2 亿元账面现金要再补 2.5 亿元流动资金;近一半营收系于一家刚刚易主的客户;12% 的收入来自卖贵金属废料;30 项发明专利有近一半是申报前一年内突击申请的;签字保代从未独立做过一单项目。
而监管给出的时间窗口正在收紧。6 月 29 日受理,7 月 1 日抽中现场检查,7 月 21 日问询,9 月 30 日因财报过期中止——四个月过去,首轮问询回复仍未公开。
在一个"入口多、门槛严"的新常态里,金连接要回答的问题清单会很长:客户依赖能否化解于莫仕入主之后?励福环保的双向交易定价是否公允?45.92% 的毛利率是周期红利还是结构性能力?
这些问题没有标准答案。但它们共同指向一个判断:国产替代从来不是免检标签。当"补链者"也要被检查时,故事才刚开始,这个故事,也并不再那么好讲。


《歌尔股份2026年半年报:营收超400亿元,扣非净利润同比增长7.96%》