五度妙笔
 企业透视镜
 API商城

 数据库
扎根中国芯:超科林CKL品牌焕新背后的产业逻辑

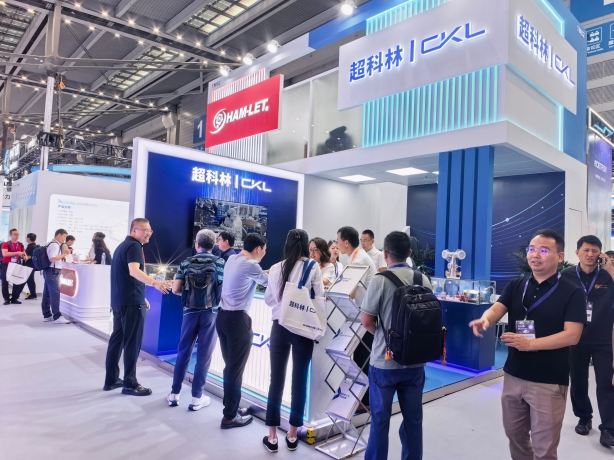
1、近期,超高纯气体与流体传输系统领域的全球龙头企业超科林CKL在上海正式发布全新品牌形象——新的品牌标识、新的品牌口号"超越所见 · 科技成林|Beyond boundaries. Where technology thrives",以及一个被反复提及的战略关键词:“在中国,为中国(In China, for China)”。
2、根据SEMI《World Fab Forecast》的预测,2026年至2030年,全球半导体设备市场的增量规模约为300亿美元,而其中中国区域将独占180亿至200亿美元——也就是说,全球约65%的市场增量将发生在中国。
3、二十二年里,这家公司在超高纯焊接、流路仿真、颗粒控制、泄漏检测、自动化集成等关键工艺上完成了深厚积累,客户名单覆盖全球头部设备商与主流晶圆厂,产品服务于12英寸及以下的逻辑、存储、碳化硅、功率半导体、先进封装等各类工艺节点。

文/孙老师
近期,超高纯气体与流体传输系统领域的全球龙头企业超科林CKL在上海正式发布全新品牌形象——新的品牌标识、新的品牌口号"超越所见 · 科技成林|Beyond boundaries. Where technology thrives",以及一个被反复提及的战略关键词:“在中国,为中国(In China, for China)”。


这不是一次常规意义上的品牌换装。在湾芯展期间举行的媒体沟通会上,超科林全球副总裁Kai Fai Ng、中国区总经理Kevin Ong、销售总监李永岱、高级运营总监Steven Yan与制造工程总监Kevin Shi集体亮相,首次以超科林公司的名义完整面对中国半导体媒体。
新的CKL标识以C、K、L三个字母为基础,通过双线结构、字母穿插与统一比例形成完整图形,三个字母保持各自的识别特征,同时在整体构图中彼此呼应。
据超科林官方阐释称,这体现着CKL在工程协同、系统集成和可靠交付方面的专业能力。而品牌口号"超越所见 · 科技成林",则表达了超越单一产品和一次性交付、与客户共同推动技术成长的愿景。
01
180亿美元的增量市场:战略转向的产业底色
根据SEMI《World Fab Forecast》的预测,2026年至2030年,全球半导体设备市场的增量规模约为300亿美元,而其中中国区域将独占180亿至200亿美元——也就是说,全球约65%的市场增量将发生在中国。
这一数字背后,是中国大陆晶圆厂持续扩产、设备国产化率稳步提升、成熟制程与先进封装多点开花的产业现实。
“所以我们提出China for China战略,要更加重视中国市场。”李永岱在媒体会上的这句话,听起来是企业战略的常规表述,但放在行业坐标系中,它实际上是一个关于资源分配的明确判断:当全球设备产业的增长引擎明确转向中国,任何一家以半导体设备商为核心客户的企业,都必须把中国从"区域市场"重新定义为"主战场。
更深层的变化在于需求结构的迁移。中国半导体设备产业正在经历国产化与制程升级的双重变奏:
一方面,刻蚀、薄膜沉积、清洗、热处理等核心设备环节的本土厂商加速崛起,对上游子系统、核心模块的需求呈指数级增长;另一方面,成熟制程设备向更高稳定性、更低成本、更快交付演进,对供应链的响应速度提出了前所未有的要求。
“客户需求的变化,是明显从单一的'我能要到这个产品',变成对质量、交付、服务、价格、技术的一体化要求,相当于一个‘五边形’——以前只要一边,现在是五边形。”李永岱用“五边形”形容当下客户的期待,这几乎是对中国半导体设备供应链竞争现状最精准的素描。
当设备整机厂自身都在“卷”性能、“卷”成本、“卷”交期时,这种压力必然沿着产业链条向上游传导,最终落在气柜、输送系统、加热模块这些看似不起眼的子系统之上。
超科林管理层的判断是:这一领域“已经形成了特别卷的状态”。而这,恰恰是他们选择此时高调发布新品牌、亮明新战略的直接动因——在竞争最激烈的时刻,用最清晰的方式告诉市场:我们是谁,我们具备哪些优势。
02
二十二年本土制造:从“在中国制造”到“在中国创造”
超科林的故事,始于2004年的上海。那一年,中国半导体产业尚处在中芯国际建厂扩产的初期阶段,国产设备的概念还远没有今天这般清晰。
超科林在张江高科技园区落地,最初的角色是为国际设备大厂的成熟产品提供大规模量产服务——真空腔体组件、化学品传输模块、机电一体化系统,在洁净车间里一件件焊接、清洗、测试、打包,发往全球。
“从2004年至2007年,是制造业务起步的阶段;2008年至2019年,是提升产能与能力跃升的阶段;2020年至2025年,是本土产业链深化升级阶段。”李永岱梳理的这条时间轴,几乎与中国半导体设备产业的发展曲线同频共振。
二十二年里,这家公司在超高纯焊接、流路仿真、颗粒控制、泄漏检测、自动化集成等关键工艺上完成了深厚积累,客户名单覆盖全球头部设备商与主流晶圆厂,产品服务于12英寸及以下的逻辑、存储、碳化硅、功率半导体、先进封装等各类工艺节点。
今天,超科林在上海浦东张江拥有两座生产工厂,总面积15,300平方米,洁净车间达7,000平方米,涵盖百级、千级和万级洁净等级。
超科林高级运营总监Steven Yan在介绍工厂情况时,给出了一个颇具说服力的细节:
焊接中心目前的产能约为每周一万根管路;两台高精度自动切割机实现切割、平口、去毛刺一体化;四台数控弯管机最多可以完成七至八个弯曲的连续加工;大管径焊接车间配置了22个焊接工位,能采用轨道焊接的用轨道焊接,不能的则由高级焊工手工完成。
“大管径手工焊接很容易因为热应变而变形,我们还要控制好精度,对技术能力的要求相当高。”Steven说,“超科林经过二十几年的发展,形成了一套成熟的培训体系和人才沉淀体系。高级焊工是我们的核心资产。”
这句话无意间道出了一个容易被资本市场和行业叙事忽略的真相:在半导体设备这个被光刻机等“明星设备”占据头条的产业里,像超高纯流体输送这样的“隐形环节”,其核心竞争力往往不是某项专利,而是长周期的工艺know-how和难以速成的人才梯队。
一根管路内部的颗粒控制水平,可能直接决定一片晶圆的良率;一个焊接点的微小瑕疵,可能在真空腔体内酿成无法挽回的污染。正是这些“看不见的地方”,构成了设备可靠性的地基。
而现在,超科林要做的是把这块地基从“制造”向“创造”延伸。“以前确实主要是制造基地。”李永岱坦言,但从去年初开始,公司在Kai Fai的领导下组建了中国区销售团队,工程技术团队也开始大规模招兵买马。
位于上海的工程卓越中心(COE)正在成型,核心技术团队目前已具相当规模,明年上半年将再扩,实现规模翻倍;到明年下半年,销售与工程团队将完成整体人员配备。
“中国团队在气体供应系统及设备系统上,拿到了全流程的工程主导权。”李永岱说。这意味着,从阀门、模块、模组到子系统的设计方案,从平台集成到工艺模块的高级组装,中国团队不再只是执行图纸,而是主导定义产品本身。
03
“三个在中国”与“三个不变”:本土化战略的方法论
China for China战略,总结起来就是三句话:研发在中国,制造在中国,服务也在中国。
研发在中国的载体是COE工程卓越中心。其核心逻辑是“把工作前置”——不再是“客户告诉我们要什么产品,我们就提供什么产品”,而是在项目前期就与客户联合开发设计,设计、技术和质量人员一起介入,在前期提出质量标准、排除风险,减少后期返工、返修和影响交期的潜在问题。
制造在中国的底气来自二十二年的在建产能与正在加速的供应链本土化。超科林专门成立了“Tiger Team”推进本土零部件认证,目前气柜的本土化率已经达到50%左右,目标是今年年底达到80%。
值得注意的是,这种本土化并非闭门造车——超科林拥有全球广泛的供应链资源,这是我们相对于友商显著的竞争优势。在拥有这些资源的前提下,我们又在国内开发新供应商。
全球资源加本土备份的双轨结构,再辅以根据客户需求建立的安全库存,指向同一个目标:交付速度与响应速度。
服务在中国则体现为贴近客户现场的工程响应能力。对于中国市场独特的快节奏——客户今天改一个产品,就希望明天拿到——超科林的解法不是牺牲流程去迁就,而是在保持标准化流程的同时,开设Fast Track快速通道,允许在一定范围内灵活变化;同时依靠COE团队的模块化能力,保证供应链的稳定输出。
与“三个在中国”相对应的,是对客户的“三个不变”承诺:品质标准不变,制造工艺技术标准不变,服务团队的服务不变。这一张一弛之间,勾勒出超科林本土化战略的完整轮廓:变的,是组织的位置、响应的速度、供应链的弹性;不变的,是二十二年沉淀下来的质量底线与工程规范。
这种“变与不变”的辩证,或许正是当前中国半导体供应链最需要的平衡。行业的教训并不鲜见:一些供应商为了抢单而放松验证流程,最终在客户端付出良率代价;而完全照搬海外节奏的企业,又往往在中国客户的迭代速度面前掉队。超科林试图走的是中间道路——用标准化守住底线,用模块化换取速度。
04
深耕产业:一个品牌的再定义
整体而言,中国半导体设备的国产化,从来不是整机厂的单打独斗,而是材料、零部件、子系统、整机、产线五个层次的系统工程。
当刻蚀机、薄膜设备整机逐步站稳脚跟,产业的注意力必然向更上游的核心子系统迁移——气柜、流体输送、加热模块这些“沉默的大多数”,正在成为国产化深水区的新战场。这个战场的胜负手,不是单点技术的惊艳,而是工程体系的成熟、供应链的韧性与服务响应的密度。
一家拥有二十二年全球顶级客户淬炼经验的企业,选择此刻把研发、制造、服务全部押注在中国土壤上,本身就是一个强烈的产业信号:中国半导体设备市场的竞争,已经从“替代叙事”进入“体系能力叙事”的下半场。
而在这场下半场里,谁能把国际标准与本土速度焊接到一起——像一根超高纯管路那样,内部洁净、接口精密、长期可靠——谁就能真正扎根中国芯。


《歌尔股份2026年半年报:营收超400亿元,扣非净利润同比增长7.96%》