
 五度妙笔
 企业透视镜
 API商城

 数据库
2026年热泵监测报告:趋势与市场机遇


全球热泵市场正在从政策驱动的早期扩张,转向成本、能源安全与产业竞争共同塑造的新阶段。国际能源署指出,尽管近年来热泵快速增长,目前全球建筑供热需求中由热泵满足的比例仍不足15%,市场扩张空间依然巨大。2021年至2022年全球销量曾创下纪录,2023年后增速放缓,但不同地区表现明显分化,中国成为销量最大的市场,美国则拥有全球最大的存量。
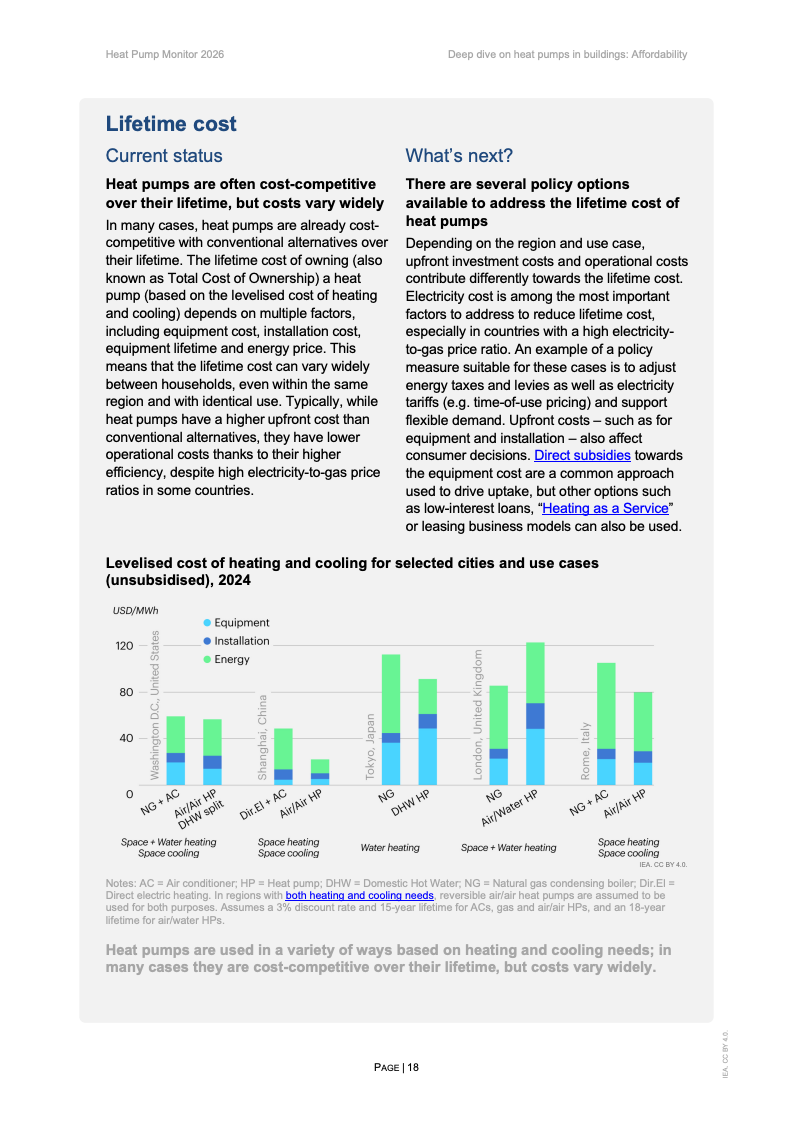
从需求端看,热泵的核心优势正在从单纯的节能技术,转变为建筑能源系统的重要组成部分。热泵通常比天然气锅炉高效3至5倍,但高初始投资和电价仍是制约普及的关键因素。报告显示,电价与天然气价格之比是影响热泵经济性的最重要变量之一;在电价相对低廉的市场,热泵更容易形成生命周期成本优势,而补贴、低息贷款以及分时电价等政策能够进一步改善消费者的投资回报。
能源安全正在成为热泵需求增长的另一条主线。2024年,如果欧洲现有热泵全部改由天然气锅炉替代,建筑供暖天然气需求将增加约12%,即约200亿立方米;日本和中国对应增幅约35%,分别相当于60亿和250亿立方米。到2025年,欧洲、中国和日本三大市场由热泵带来的天然气节约合计已达到约530亿立方米,显示热泵正在从节能设备转变为降低能源进口依赖的战略工具。
产业链竞争则呈现出明显的区域集中。2024年全球热泵制造能力约145吉瓦/年,其中中国占35%,美国占25%,欧盟占20%;全球建筑热泵跨境贸易占比仅约15%,主要市场超过70%的销量来自本地生产。但在关键零部件领域,中国优势更为突出,全球约90%的旋转式压缩机制造能力集中于中国。规模化、垂直整合和较低劳动力成本,使中国成为成本最低的主要生产基地之一。
技术创新正在打开新的增长边界。热泵相关专利数量较2000年代增加近5倍,2022年中国约占全球热泵专利的三分之一。与此同时,工业热泵的应用温度持续提升,2022年前后已出现可达到120摄氏度的产品,超过160摄氏度的商业化设备预计将在2027年前后出现。日本2024年工业热泵装机容量已接近650兆瓦,约为十年前290兆瓦的2.2倍。
区域市场的分化同样值得关注。欧洲占全球热泵销量容量的20%以上,2025年市场出现复苏,到2035年其热泵存量在既有政策情景下预计接近翻倍;美国2025年热泵销量约比化石燃料供暖设备高12%,在当前政策和既定政策情景下,销量到2035年预计翻倍。日本市场相对成熟,短期增长有限;中国则凭借制造成本、政策支持和庞大建筑市场,仍是未来增长最具确定性的区域。
政策最终决定市场扩张速度。报告显示,目前各国最常用的仍是补贴和财政激励,而长期战略、能源价格改革、建筑标准和产业政策的重要性正在上升。制冷剂转型也将加速产业洗牌:基加利修正案要求全球到2050年将氢氟碳化合物使用量削减80%以上,欧洲、日本、中国和美国将陆续转向低全球变暖潜值制冷剂。
未来十年,热泵产业的竞争将不再只是设备效率之争,而是制造成本、电价机制、安装能力、供应链安全、制冷剂技术和政策稳定性的综合竞争。IEA预计,在既有政策情景下,全球建筑热泵销量到2035年将增长超过80%;在既定政策情景下将超过翻倍。真正决定行业空间的,不是热泵能否增长,而是各国能否把价格信号、产业规模与基础设施建设同时推向有利于电气化供热的方向。








文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!

媒体商务合作
商务合作:admin@199it.com


