AI眼镜正在成为更多企业的增长变量
文/VR陀螺 Wickey
“我们预计,智能眼镜等新产品将成为行业的重要增长动力和亮点。”
11月5日,美国眼镜零售商Warby Parker联席CEO Neil Blumenthal在2026年第三季度业绩电话会上表达了对智能眼镜市场的期待。该公司已将智能眼镜的预计收入及相关费用纳入全年业绩指引,使其成为实际经营规划的一部分。
类似的变化,正在越来越多企业身上发生。随着2026年第三季度财报陆续发布,“AI眼镜”频繁出现在各大公司的财务报告和业绩电话会中。
据陀螺研究院不完全统计,截至11月16日,至少46家上市企业在近期财报及相关经营披露中明确提及AI眼镜、智能眼镜或AR眼镜,涵盖Meta、三星、Snap、依视路陆逊梯卡、高通、佰维存储、Enovix等企业,涉及终端品牌、芯片、光学显示、电池及精密制造等多个领域。
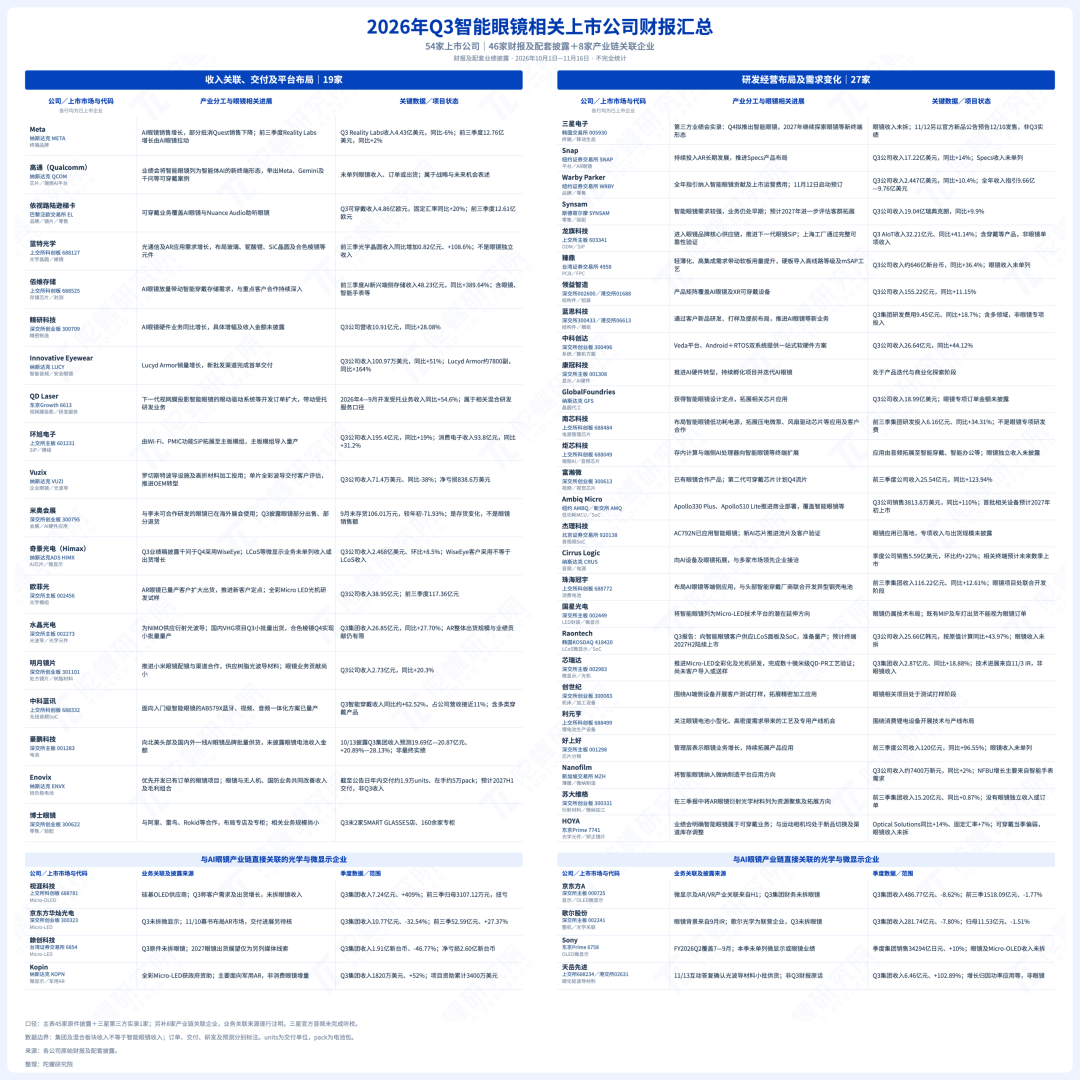
部分企业已披露AI眼镜带来的收入增长、出货及订单进展,另一些则将其纳入未来业绩预期,并调整研发和经营策略。
01
AI眼镜的增长,正在流向哪里?
11月15日,彭博社记者Mark Gurman透露,苹果计划于2027年WWDC发布其首款智能眼镜。可以看到,各大科技企业仍在加紧布局AI眼镜市场,而先行入局的厂商已取得了新的业务进展。
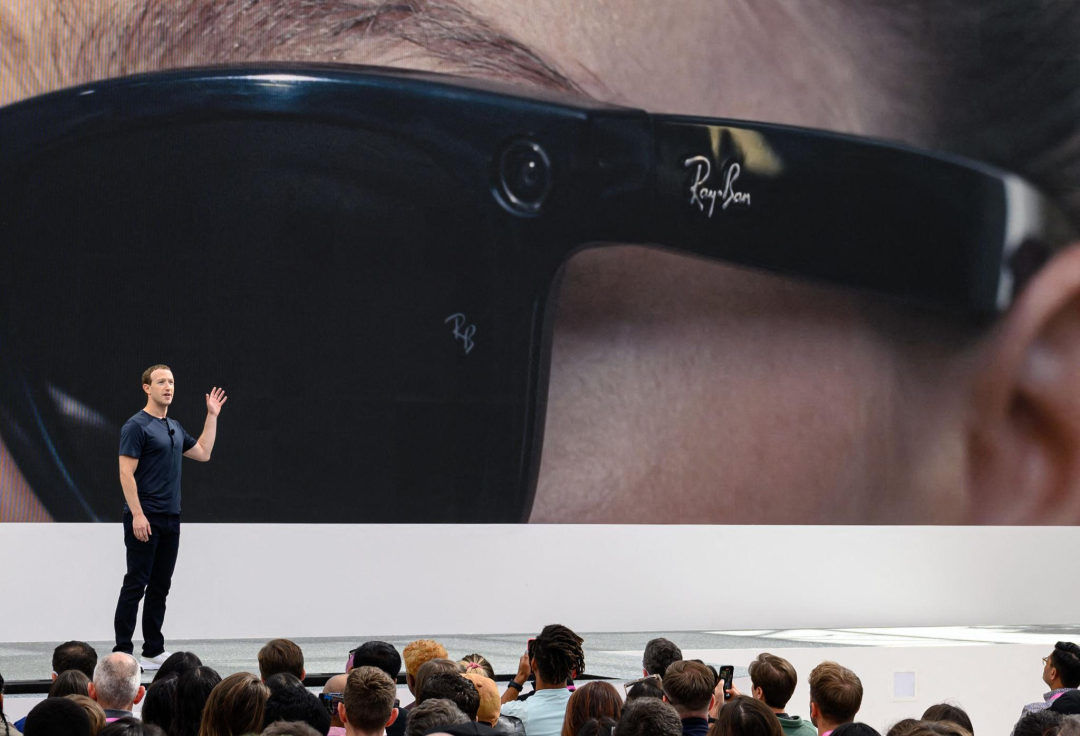
Meta第三季度财报显示,Reality Labs部门当季营收4.43亿美元,同比下降6%,AI眼镜销售增长部分抵消了Quest头显业务下滑的影响(详见《烧掉约963亿美元之后,Meta Reality Labs部门要开始赚钱了》)。Snap第三季度营收则达17.2亿美元,同比增长14%,并实现净利润转正,尽管当前收入仍主要来自互联网业务,但公司明确将持续投入以SPECS眼镜为代表的AR业务。
中小型厂商也实现了销售的增长,美国智能眼镜品牌Innovative Eyewear第三季度净营收约100.97万美元,同比增长51%,旗下Lucyd Armor智能眼镜销量约7800副,同比增长164%。不过,公司当季仍录得228.7万美元净亏损,销售规模的扩大尚未解决企业的盈利问题。
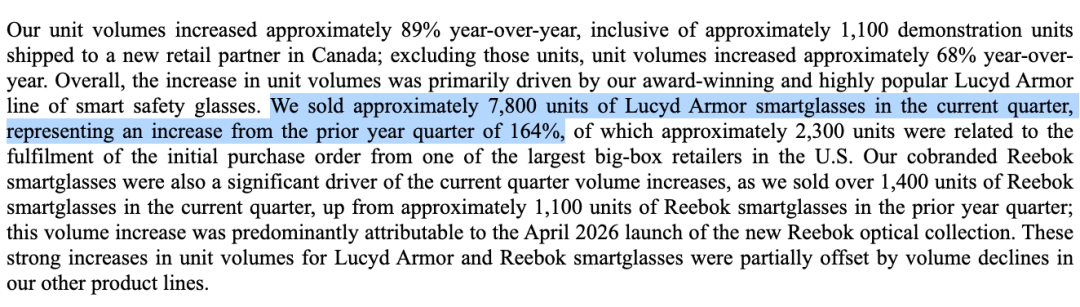
Innovative Eyewear 2026年第三季度财报
智能眼镜出货量的增长,为上游供应商带来了新的订单需求。相较于终端品牌之间激烈的市场竞争,上游供应商可以通过服务不同品牌、参与多个产品项目获得业务增量。
在光学及微显示领域,部分企业已迎来出货及收入增长。Micro-OLED微显示厂商视涯科技第三季度营收达7.24亿元,同比增长409%,主要得益于客户需求增加及出货量大幅增长;京东方华灿光电已实现面向AR应用的Micro-LED单色微屏小批量交付。
欧菲光已与数家国内外头部Micro-LED厂商开展超小型封装业务合作,并将AR眼镜业务列为2027年微电子业务的重要营收增量来源;水晶光电则成为全球第三家获得Lumus反射光波导制造授权的企业,并在第三季度首次实现国内眼镜品牌体全息光波导(VHG)项目的小批量出货。
而随着AI眼镜集成拍摄、音频播放及AI计算等功能,存储及芯片厂商也迎来了新的业务增量。10月29日,佰维存储发布2026年第三季度财报。报告显示,公司前三季度涵盖AI眼镜、智能手表等应用AI新兴端侧存储产品收入约48.23亿元,同比增长389.64%。公司明确提到,随着AI眼镜的放量,其与Meta等重点客户的合作不断深入。
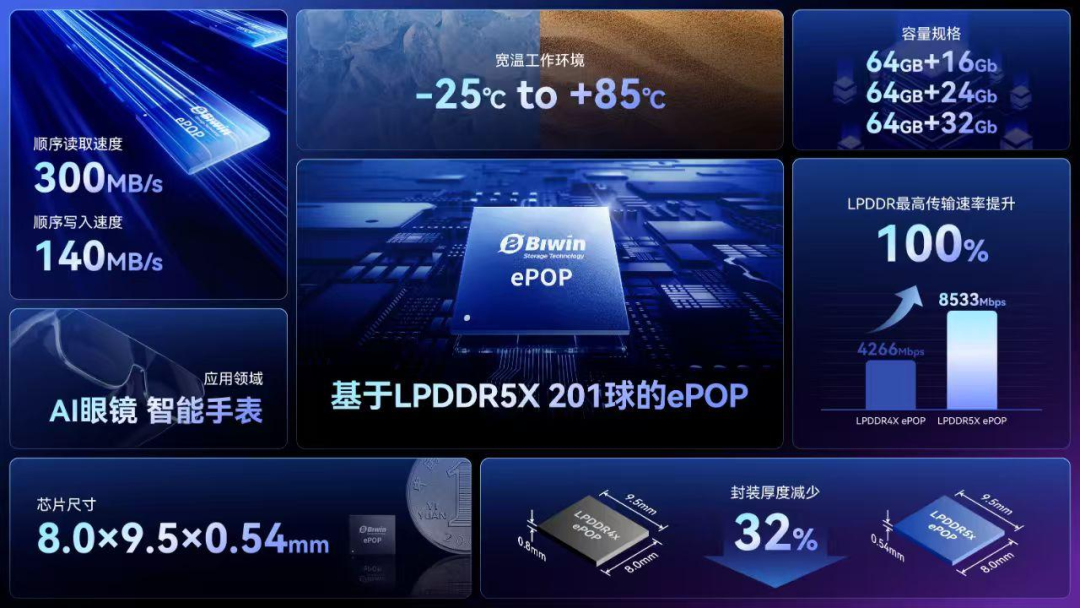
佰维存储面向AI智能穿戴设备推出的ePOP存储产品,图源:佰维存储
芯片方面,中科蓝讯在11月的投资者交流中透露,旗下AB579X单芯片音视频方案已于2026年上半年进入量产,进一步拓展了入门级智能眼镜市场。第三季度,公司智能穿戴业务收入同比增长约62.52%,占整体营业收入接近11%。
精研科技的财报中,也出现了AI眼镜相关业务的增长。公司第三季度实现营业收入10.91亿元,同比增长28.08%。公司同时披露,前三季度AI眼镜硬件业务较上年同期有所增长。作为一家以金属粉末注射成形(MIM)等精密加工技术为核心的企业,精研科技也在分享智能眼镜市场带来的增量。
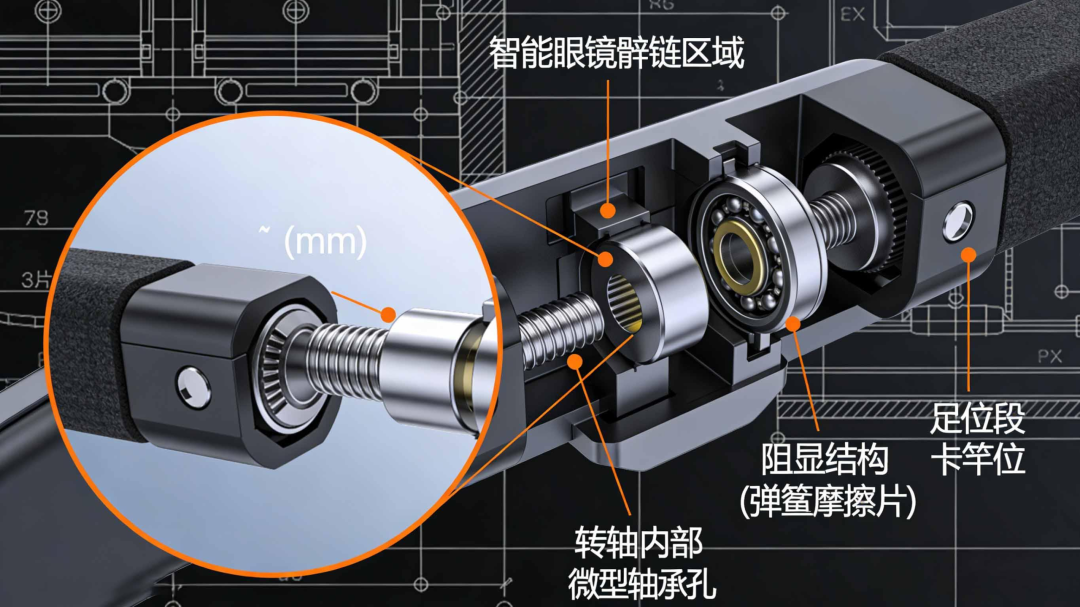
精研科技可穿戴设备相关零部件及应用场景,图源:精研科技
除了零组件供货,产品上市前的技术开发也在为部分供应商带来收入。日本激光显示技术企业QD Laser在近期发布的半年度决算报告中指出,面向下一代视网膜投影智能眼镜的眼动追踪驱动系统等技术开发订单增加,推动受托开发业务增长。2026年4月至9月,该业务收入同比增长54.6%。
AI眼镜产业的增长正在以不同形式转化为企业的收入。尽管终端市场尚未形成普遍成熟的盈利模式,但产业链上的部分企业已经从中获得了实际的业务增量。
02
AI眼镜正在改变企业的经营决策
除了带来新的业务收入,AI眼镜也逐渐成为企业制定经营策略时不可忽视的因素。
全球眼镜巨头依视路陆逊梯卡在第三季度业绩报告中披露,包含AI眼镜及Nuance Audio助听眼镜在内的可穿戴设备业务收入,按固定汇率计算同比增长20%。公司正通过丰富产品组合、拓展价格带及销售市场,进一步扩大智能眼镜的消费群体。Warby Parker也已将智能眼镜的预计收入及相关费用纳入全年业绩指引。
在近期公布的财报中,美国电池厂商Enovix的一项经营决策值得关注:公司正在将硅负极电池的研发重点转向智能眼镜、无人机。11月12日,Enovix发布2026年第三季度财报。报告显示,公司当季营收约1104万美元,同比增长38%。截至公告发布日,其智能眼镜电池年内累计交付约1.9万组,相关5万组电池订单预计于2027年上半年完成交付。
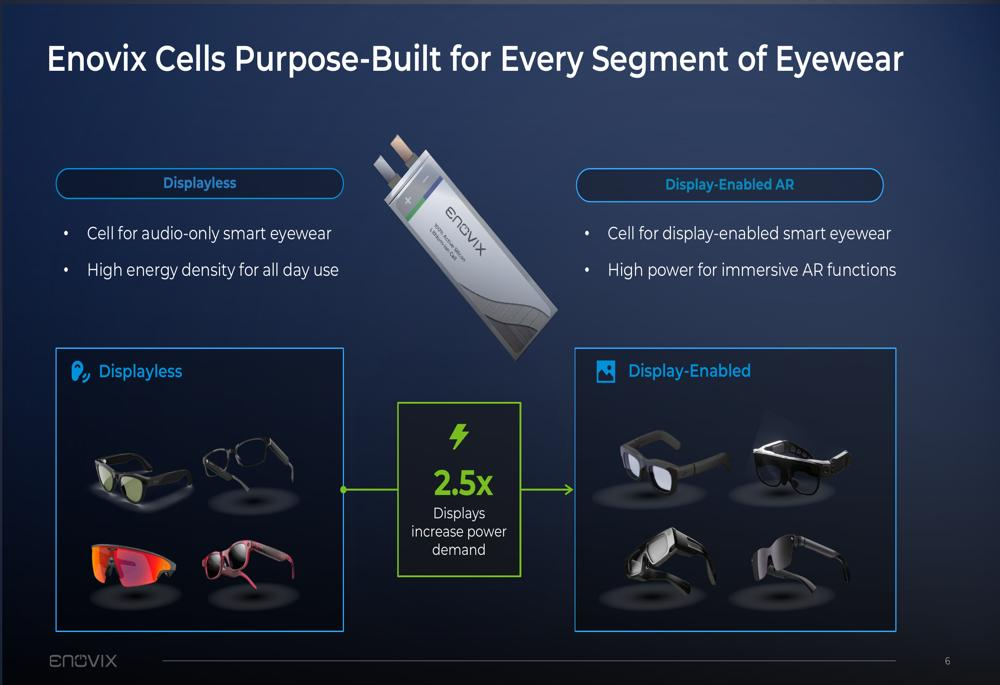
Enovix智能眼镜电池方案及商业化进展,图源:Enovix
Enovix此前也在推进面向智能手机的高能量密度电池研发,但在本次业绩披露中,公司表示将不再推进AI-1电芯在主要智能手机客户处的系统级现场测试,并将硅负极电池的研发资源更多集中于智能眼镜等小型电芯应用。
对于电池厂商而言,AI眼镜的镜腿内部空间有限,拍摄、音频播放及AI计算等功能又对续航提出了更高要求,高能量密度电池在这一产品形态中具备较强的应用价值。Enovix已经获得的客户订单,也为其调整研发优先级提供了明确的商业依据。
PCB厂商臻鼎同样看好智能眼镜带来的业务增量。公司在11月10日发布的第三季度营运成果简报中表示,AI眼镜轻薄化、高集成度的发展趋势将带动软板用量增加,硬板也将引入更高等级的线路及mSAP等工艺。公司预计,AI眼镜业务营收在2026年及2027年均将保持快速增长。
蓝思科技在10月的投资者交流中也提到,公司研发投入增加涉及多个领域的客户新品研发、打样,以及对AI眼镜等新兴产品的提前布局。消费电子制造企业需要在客户产品正式上市前完成技术开发及制造准备,研发费用和生产资源往往先于收入投入。
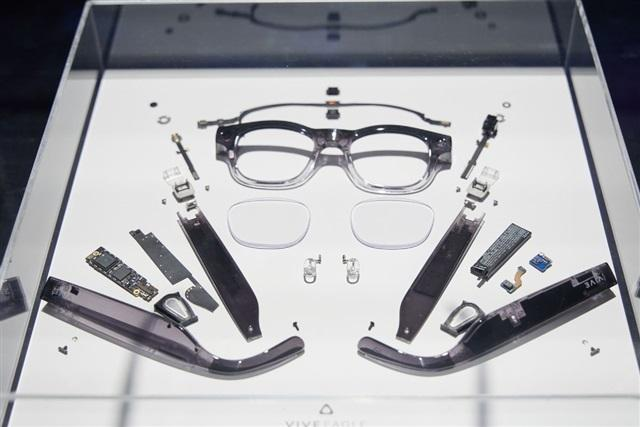
一些供应商则已经进入量产阶段,环旭电子在10月30日披露的投资者互动平台中表示,公司与北美多个智能眼镜客户保持深入合作。去年,公司已将WiFi、PMIC等功能SiP模组导入相关产品,今年进一步实现眼镜主板模组量产。这意味着其供应范围正在扩大,也有望提高单台设备中的产品价值量。
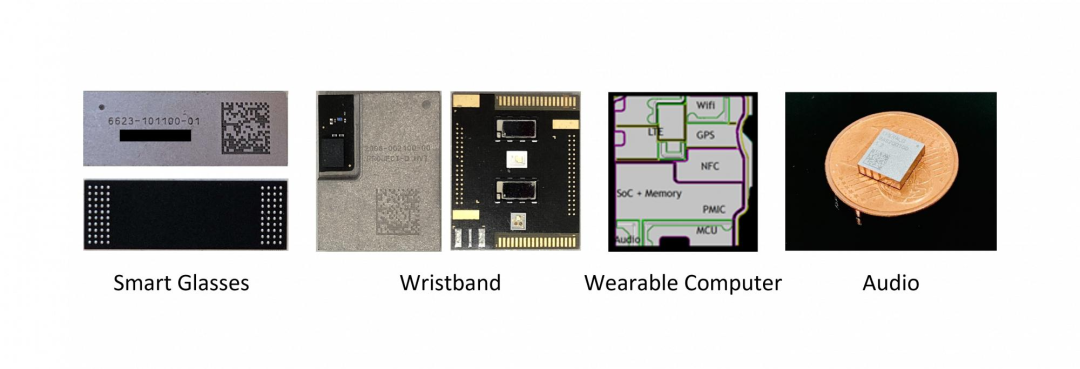
环旭电子面向智能穿戴设备推出的SiP模组,图源:环旭电子
AI眼镜已经成为部分企业制定经营决策时不可忽视的因素。随着客户需求逐渐明确,企业也有了进一步投入研发、生产及渠道资源的商业依据。
03
热闹的市场,尚待兑现的业绩
2026年,AI眼镜市场的快速增长让不少企业看到了新的商业机会,但在部分公司的财报中,也能发现这一行业在商业化过程中面临的现实问题。
对于传统眼镜门店而言,AI眼镜带来了新的产品销售及服务需求。特别是具有视力矫正需求的消费者,在购买智能眼镜后仍需要进行验光、配镜等操作,这也让传统眼镜企业在智能硬件市场中拥有了自己的业务切入点。
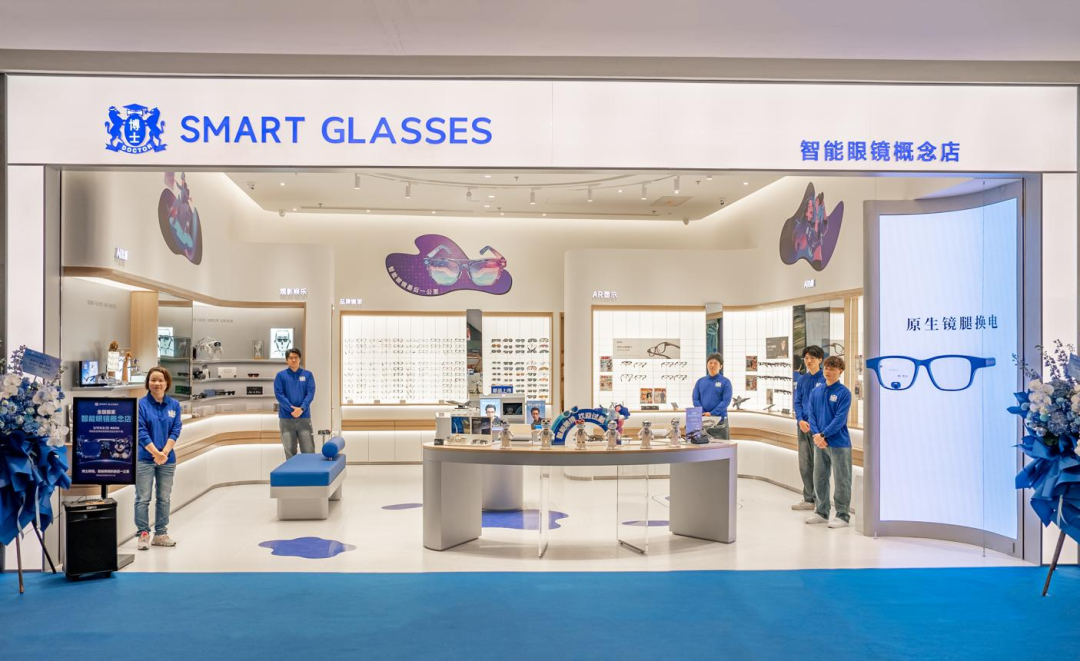
博士眼镜在近期投资者交流中披露,截至第三季度末,公司已开设2家SMART GLASSES门店,并在全国160余家门店设置智能眼镜专柜,与阿里、雷鸟、Rokid等品牌展开合作。公司同时表示,目前智能眼镜镜片验配服务的营业收入规模和占比仍然极小。
明月镜片也在围绕小米智能眼镜开展视力矫正配镜及渠道合作,目前相关业务整体体量不大。瑞典眼镜零售商Synsam在第三季度业绩报告中表示,智能眼镜已经表现出较强的市场需求,预计2027年能够更清楚地评估这类产品在更广泛消费群体中的市场表现。
线下销售渠道的建设,为消费者提供了体验和购买AI眼镜的便利,但如何将进店体验转化为实际购买,如何通过镜片验配、售后服务等业务获得持续收入,也是传统眼镜企业接下来需要考虑的问题。
在垂直行业的应用中,AI眼镜同样需要接受市场检验。10月27日,主营海外展会服务的米奥会展发布2026年第三季度财报,在解释存货变动时提到,存货减少主要系本期AI眼镜“部分出售、部分退货”所致。
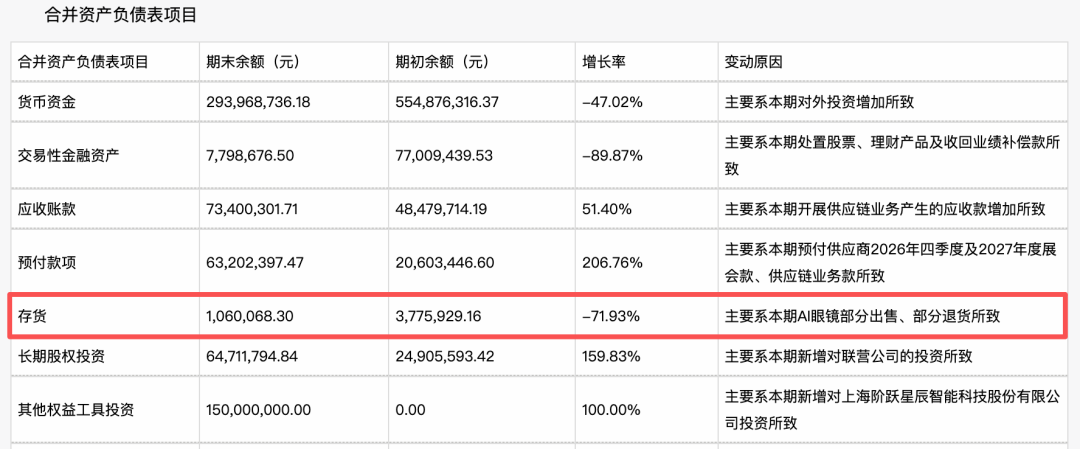
图源:米奥会展
公司并未进一步披露相关产品的具体销售数量及退货原因。跨语言沟通是海外展会中的实际需求,但智能眼镜能否凭借翻译等功能成为参展商、采购商的常用工具,还有待进一步观察。
上游企业也有各自需要解决的问题。11月13日,天岳先进在交易所互动平台上表示,公司与舜宇奥来微纳围绕面向AI眼镜光波导的光学级碳化硅衬底开展合作,相关产品已经实现小批量供货。公司同时提到,实现规模化收入还需要解决批次一致性、缺陷控制、下游加工良率及终端导入等问题。
在陀螺研究院本次梳理的54家上市企业中,单独披露AI眼镜业务收入的公司仍然较少。部分企业已经完成产品开发和客户导入,部分企业正在建设销售渠道,也有企业取得了小批量订单。如何将这些阶段性成果转化为持续的收入和利润,将是AI眼镜产业下一阶段需要回答的问题。
04
写在最后
从财报中发现一个有意思的现象,尽管AI眼镜市场规模与智能手机等成熟消费电子品类仍有较大差距,却已经调动了相当广泛的产业资源。
AI眼镜与现有消费电子产业链有着较高的重合度。芯片、存储、电池、摄像头及精密零部件等供应商,可以在原有技术积累的基础上拓展智能眼镜市场。与此同时,眼镜自身的产品属性,也为传统镜片、零售及验配企业提供了参与智能硬件市场的机会。
2026年,部分企业已经享受到AI眼镜市场增长带来的收益,更多企业则在为下一阶段的增长做准备。财报中频繁出现的AI眼镜,记录了当下产业商业化的进展,同时也承载着企业对未来市场的期待。
推荐阅读