1、TCL 华星前三季度实现营业收入 767.3 亿元,净利润 57.1 亿元,其中归属于 TCL 科技股东的净利润 50.4 亿元,同比增长 29.2%——这一利润增速,在国产面板第一梯队中已位居第一。
2、围绕大尺寸化与高端化优化产品结构,TCL 华星依托自研 HVA 技术形成 HVA Green、HVA Pro、HVA Ultra 三大产品系列,满足客户的差异化需求。
3、TCL 华星在印刷 OLED已深耕 13 年,在武汉,G5.5 代印刷 OLED 产线 t12 于 2024 年 11 月率先量产医疗显示产品,月产能已从 3000 片大板提升至 9000 片,首款产品良率从投产初期的个位数提升至约 70%,IT 类产品于 2026 年第三季度量产,多款产品稳定出货,联想拯救者 R9000P、ThinkVision 27 显示器、微星 Prestige 14 AI+ 等终端产品已经上市。
4、从 2009 年创立至今,TCL 华星用了十余年时间完成从"跟跑"到"并跑"的跨越;2026 年前三季度大赚超 50 亿的三季报,则标记着"领跑"阶段的开端:利润的领跑、格局的领跑,以及在印刷 OLED 这条"中国定义"的技术路线上的领跑。
文/徐老师
前不久,TCL 科技披露 2026 年第三季度报告。财报显示,今年前三季度,TCL 科技实现营业收入 1387 亿元,同比增长 2.03%;归属于上市公司股东的净利润 51.2 亿元,同比大幅增长 68.1%。
作为公司半导体显示业务的运营主体,TCL 华星光电技术有限公司(下称"TCL 华星")前三季度实现营业收入 767.3 亿元,净利润 57.1 亿元,其中归属于 TCL 科技股东的净利润 50.4 亿元,同比增长 29.2%——这一利润增速,在国产面板第一梯队中已位居第一。
在全球显示行业终端需求整体承压、存储等零部件价格上涨推高整机成本、面板企业业绩明显分化的大背景下,这份"大赚超 50 亿"的成绩单显得尤为醒目。
同一报告期内,行业龙头京东方单季转亏,多家 OLED 厂商再度陷入亏损,而 TCL 华星不仅保持盈利,还实现了第三季度营收 264.6 亿元、环比增长 5% 的逆势上扬。一升一降之间,全球显示产业的竞争逻辑正在发生深刻变化:
当韩日厂商加速退出 LCD、中国大陆产能占据全球七成以上,行业已经从"规模扩张"的上半场,进入"格局优化、价值经营、技术定义"的下半场。TCL 华星的这份三季报,恰是观察这场产业大变局的最佳切片。
01
“全球第一矩阵”:极限参数背后是系统性领先
对于业绩的增长,TCL 科技在答复媒体采访函时表示,TCL 华星"坚持价值经营,通过按需生产、结构优化和效率提升应对市场变化,保持较好经营表现"。
分业务来看,LCD 业务盈利整体稳定,大尺寸与中尺寸 LCD 同比去年盈利均改善提升;其中中尺寸业务持续拓展 IT 和车载显示市场,相关业务取得积极进展,成为名副其实的第二增长曲线。
值得注意的是,今年 8 月,TCL 科技完成对广州华星半导体(t9 工厂运营主体)45% 股权的收购,直接及间接合计控制其 100% 股权,自 9 月起相关净利润归属于上市公司股东的比例相应提升。T9 产线是全球少数已实现量产的氧化物背板技术产线,主攻高端 IT、车载及专业显示等高附加值市场,目前已实现满产。
TCL 科技此前公告,t9 产线在 2026 年预计实现 21 亿元以上利润,"当前经营情况符合预期"。这意味着,仅 t9 一条产线,就贡献了 TCL 华星全年利润的可观份额,而股权比例的并表提升,则让这份利润更充分地沉淀到上市公司股东手中。
2026 年前三季度,受存储涨价压制终端采购节奏影响,A 股主要面板企业中营收实现正增长的仅有 TCL 科技和惠科;单看第三季度,京东方营收同比下滑 8.62% 并出现单季亏损,而 TCL 华星第三季度净利润 18.1 亿元、归属于 TCL 科技股东的净利润 17.5 亿元,环比继续改善。
在行业下行期,谁的产线结构更优、成本效率更高、客户绑定更深,谁就能穿越周期——这是三季报给出的第一层答案。
TCL 华星盈利的第一块基石,是大尺寸 LCD 业务,而这一块业务的成色,必须放到全球产业格局的剧变中去理解。
过去几年,全球 LCD 产业完成了一次历史性的产能东移:三星显示全面退出 LCD 业务,LG Display 关停韩国大尺寸 LCD 电视产线并将广州 8.5 代线(即 t11)出售给 TCL 华星,日本夏普堺工厂停产 LCD,JDI 相继关停旗下工厂。
至此,中国大陆 LCD 产能已占全球 70% 以上,韩系份额萎缩至不足一成,行业由过去的粗放扩产、价格血战,迈入头部厂商"按需生产、动态控产"的稳态周期。
格局优化的红利,直接体现在龙头企业的报表上,TCL 华星在大尺寸领域以高端化稳固盈利基本盘:围绕大尺寸化与高端化优化产品结构,依托自研 HVA 技术形成 HVA Green、HVA Pro、HVA Ultra 三大产品系列,满足客户的差异化需求。
与此同时,公司通过并购持续补强产能版图——继完成对原乐金显示(中国)t11 产线的 100% 股权收购、完善大尺寸 LCD 产能布局之后,又以 60.45 亿元收购深圳华星半导体 10.7656% 股权,将其持股比例提升至 94.9761%,进一步把全球最高世代 G11 产线的利润更多归入上市公司。
此外,t11 与 t9 深化协同,t9 聚焦高端市场,t11 承接主流需求,形成高低搭配、优势互补的格局,单位成本较收购前显著下降,产能利用率保持高位。
旭日大数据在分析 TCL 华星业绩时曾指出,TV 和商显等大尺寸产品保持竞争优势,稳固了经营基本盘——2025 年 TCL 华星全年营收突破 1000 亿元、净利润超 80 亿元、经营性现金流净额超 400 亿元,正是"国产面板红利时代"到来的标志性注脚。2026 年前三季度的 57.1 亿元净利润,是这一红利在新产业格局下的延续与确认。
如果说大尺寸是压舱石,那么中尺寸就是 TCL 华星三季报中最凌厉的增长箭头。
报告期内,TCL 华星笔电面板自第二季度起全球市场份额排名升至第二,前三季度销量同比增长 41%;显示器面板全球市场份额位居第二,其中电竞显示器面板出货量及市场份额自 2022 年起连续保持全球第一;车载显示业务前三季度销量同比增长 45%,按出货面积计算整体市场份额稳居全球第三,LTPS 车载面板市场份额位居全球第一。
其中,笔电与显示器市场虽然总量平稳,但电竞化、高刷化、高分化的升级趋势明确,面板价值量持续提升。
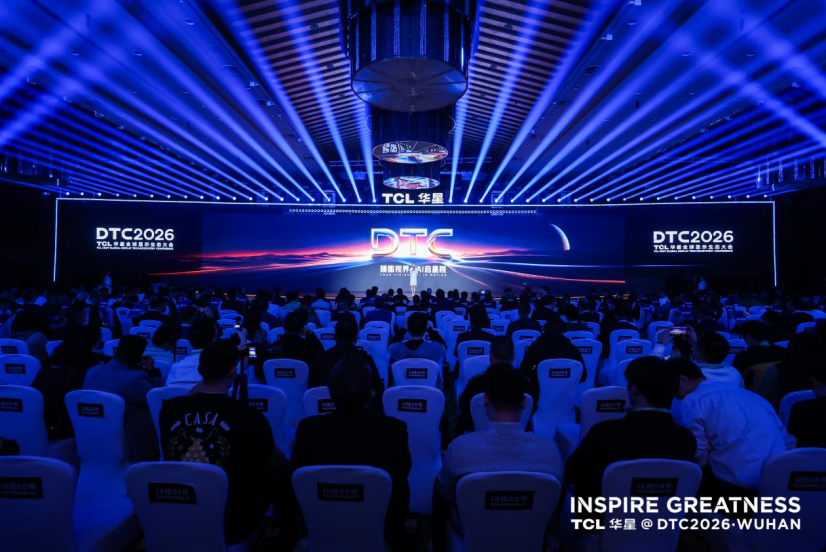
TCL 华星依托 t9 氧化物产线的产能释放和技术特性(高电子迁移率带来的高刷新率、低功耗优势),精准卡位高端 IT 市场,在 11 月举行的 DTC2026 全球显示生态大会上,更展出全球首款原生 1250Hz QHD 电竞显示、原生 FHD 1000Hz 方案等"参数尖峰"产品,把电竞显示的技术标杆一再推高。
实际上,尽管 2026 年笔电与显示器整机市场偏弱,但 AI PC 换机预期、电竞内容生态扩张、企业设备更新周期重启,共同推动高端 IT 面板需求"量稳价升";而电视市场虽然片数增长有限,平均尺寸却持续向 75 英寸及以上跃迁,出货面积保持韧性——"量缩面增、结构升级"成为整个显示需求侧的共同特征,这恰恰是拥有高世代产线与高端产品结构的头部厂商最受益的需求形态。
与此同时,智能座舱多屏化、大屏化趋势加速,单车搭载屏幕数量从传统的 1—2 块向 4—6 块演进。
Omdia 数据显示,中国面板厂在全球车载显示出货量中的占比,已从 2019 年的 28.1% 升至 2025 年的 56.6%,2026 年下半年预计达到 65.2%——全球每三块车载屏幕,就有两块来自中国面板厂。
而随着 JDI 关停茂原 LTPS 产线、海外 a-Si/Oxide 产线加速出清,车载显示的供给缺口正在向中国大陆头部厂商集中。TCL 华星 LTPS 车载面板份额全球第一,正是承接这一轮"海外撤退、中国接盘"红利的最大受益者之一。
02
印刷OLED:开启商业化进程
众所周知,在 OLED 产业数十年的演进中,真空蒸镀几乎是唯一的主流工艺,核心设备与材料长期被少数海外厂商把持。
印刷 OLED 则完全不同:它像打印一样,将有机发光材料以"按需沉积"的方式精准喷印到玻璃基板上,材料利用率超过 90%(传统蒸镀不足 30%),单线产能可达传统路线的 2 到 3 倍,规模化后成本优势超过 15%,且无需全程高真空环境,更适合向大世代线放大。
TCL 华星在这条路线上已深耕 13 年,在武汉,G5.5 代印刷 OLED 产线 t12 于 2024 年 11 月率先量产医疗显示产品,月产能已从 3000 片大板提升至 9000 片,首款产品良率从投产初期的个位数提升至约 70%,IT 类产品于 2026 年第三季度量产,多款产品稳定出货,联想拯救者 R9000P、ThinkVision 27 显示器、微星 Prestige 14 AI+ 等终端产品已经上市。
在广州,全球首条规模化量产的 G8.6 印刷 OLED 产线 t8 总投资约 295 亿元,设计月加工 2290mm×2620mm 玻璃基板约 2.25 万片,自 2025 年 11 月 30 日主体开工以来仅历时 151 天便完成主体封顶、刷新行业"最快封顶"纪录,并于 2026 年 10 月 31 日启动工艺设备搬入,计划 2027 年第四季度量产出货,一期设备国产化目标设定为 50%。
两条产线分工明确:t12 聚焦差异化和高附加值产品,t8 主攻显示器、笔记本、平板等主流消费市场。一条"造得出、规模造、成本优"的产业化闭环已经成型。
把视野放大,这场高世代 OLED 竞赛正进入白热化:京东方成都 8.6 代 AMOLED 产线(总投资 630 亿元)已于今年 6 月量产交付,三星显示牙山 A6 线、维信诺合肥 V5 线(无 FMM 的 ViP 路线)均在推进设备搬入与调试。
而在印刷 OLED 这条路上,从墨水、材料到装备、面板、整机,一条由中国企业主导的产业链已清晰可见——夏禾的新一代 IJP 红光墨水实现 100% P3 色域覆盖、寿命提升 40% 以上,多家材料与设备供应商正围绕 t8 加速集群落地。
此外,在在 MLED 方向,TCL 华星同样多点推进:苏州 COB 直显二期进入量产爬坡,深圳 MLED 项目按计划建设,Micro LED 基于自研 T-Pixel 技术完成相关产品点亮。
例如在DTC2026 上,全球最高亮度单片全彩硅基 MicroLED 显示(0.1 英寸、自发光亮度超 100 万尼特)、全球首款透明 P2P MicroLED PHUD 显示(40.5 英寸、峰值亮度 60000 尼特以上)等前沿产品集中亮相,面向 AR 近眼显示与智能座舱抬头显示等未来场景。
依托半导体显示领域积累的大尺寸玻璃微米级加工、玻璃布线及平整度控制能力,TCL 华星正在探索玻璃基先进封装业务,首发的大尺寸玻璃基封装载板单片 TGV 通孔数量超 500 万个、深宽比达 70:1,面向 AI、HPC 等高算力场景。
与此同时,AI 也在反向改造显示制造本身。TCL 华星自研的星智 X-Intelligence 大模型已在研发、制造环节落地:ADC 自动缺陷分类与 ADR 自动缺陷修补实现"检测—判定—修复"全流程智能闭环;材料研发效率提升 20% 至 30%;从规格解析到电路设计方案生成的流程,从过去至少一个月压缩到一天以内。
TCL 创始人、董事长李东生在 DTC2026 上表示,期望与更多合作伙伴携手,推动 AI 与显示技术深度融合,"共同开创 AI 驱动的产业新未来"。
03
全球格局:从"中国制造"到"全球定义"
把三季报与上述布局放在一起看,TCL 华星的战略图谱已经完整:以大尺寸 LCD 为利润基本盘,以中尺寸 IT、车载为增长引擎,以柔性 OLED 为改善曲线,以印刷 OLED、MLED、玻璃基封装为未来期权,再以 AI 贯通研发制造全链路。
支撑这张图谱的,是全球显示产业格局的历史性重绘:
在 LCD 领域,"中国定局"已经写就:京东方、TCL 华星、惠科构成"一超一强一专"梯队,合计掌控七成以上电视面板产能,头部厂商以按需生产维持供需动态平衡,行业价格波动显著收敛。
在 OLED 领域,"韩中竞合"进入新阶段:手机 OLED 中国厂商产能与出货已接近韩国同行,而在印刷 OLED、Micro LED 等新型显示领域,国内外进度相对接近,中国企业第一次在主流技术路线上走出完全自主的产业化道路。
在车载这一增速最快的细分赛道,中国厂商份额逼近三分之二,海外产线持续出清,供应链话语权加速东移。
值得注意的是三季报披露同日的一则公告:TCL 华星股东三星显示株式会社拟将其持有的 TCL 华星 10.16% 股权转让给控股股东三星电子株式会社。
TCL 科技表示,本次股权变动有利于 TCL 华星与三星电子开展更加密切的战略合作,增强与核心客户的战略协同与业务绑定。昔日全球显示霸主以股东与核心客户的双重身份,与中国面板龙头深度绑定——这一细节本身,就是产业权力转移的生动隐喻。
与此同时,在产能与技术之外,TCL 华星正在构筑另一条更难被复制的护城河——标准话语权与产业生态。
其先进显示技术品牌 APEX 臻图汇聚 HVA、HFS、IPS、IJP OLED、FMM OLED、MLED 六大核心技术,全面覆盖 LCD、OLED、MLED 三大显示路线,并围绕"显示体验、视觉健康、绿色低碳、未来想象"四大维度定义"一块好屏"的评价体系。
自 2018 年起,TCL 华星采用北美权威评测机构 Rtings 的用户评分体系指引技术方向,产品评分如今跃居 LCD 行业之首,并助力客户产品通过 G-Sync/FreeSync Premium、VESA DisplayHDR 1400、Dolby Vision 等权威认证。
在视觉健康领域,公司以《视觉健康技术白皮书 2.0》构建宽光谱、无偏振、连续性、漫反射、节律性、空间性六大维度的自然光显示技术体系,把"护眼"从营销话术变成第三方可查证的行业标尺;DTC2026 上展出的全球首款六基色全光谱笔电显示、全球最低功耗高亮场序显示(4000 尼特高亮下功耗仅 300W)等产品,正是这套标准的物化呈现。
生态层面,围绕 t8 项目,已有多家全球领先的材料与设备供应商明确与 TCL 华星开展合作,印刷 OLED 关键材料、核心装备、核心元器件等上下游企业正加速向粤港澳大湾区集群落地,形成覆盖"材料—装备—面板—终端"的全产业链生态。
赵军把这种追求概括为"真善美":以"真"还原世界,以"善"守护人与环境,以创新成就更"美"好的未来。从卖面板到定标准、建生态,这是中国显示企业从未抵达过的新身位。
04
写在最后:厚积薄发引领全球定义
整体看来,电视大尺寸化与高端化仍在推进,车载多屏化方兴未艾,OLED 显示器与笔电面板保持高速增长(Omdia 预计 2026 年全球 OLED 显示器面板出货同比增长约 79%),AI 终端、AI 眼镜等新形态正在创造全新的显示需求。
在这样的市场里,胜负手不再是产能规模,而是技术路线选择权、产品结构升级能力与经营效率——恰恰是 TCL 华星三季报已经证明的东西。
从 2009 年创立至今,TCL 华星用十余年时间完成从"跟跑"到"并跑"的跨越;2026 年前三季度大赚超 50 亿的三季报,则标记着"领跑"阶段的开端:利润的领跑、格局的领跑,以及在印刷 OLED 这条"中国定义"的技术路线上的领跑。
当全球显示产业的"定义权"开始易手,这份三季报的意义,早已超出财务数字本身——它是一个产业从"中国制造"走向"全球定义"的注脚,也是下一场技术竞赛的发令枪。

《歌尔股份2026年半年报:营收超400亿元,扣非净利润同比增长7.96%》