印度纺织业正展现出明显的复苏迹象,受纱线需求增强、纺纱利润改善、产能利用率提高、供需关系改善等因素支撑。印度此前在棉价方面相对于国际市场的劣势也已收窄。360 ONE Capital发布的1份报告显示,印度纺织业经营环境已显著改善,但复苏的速度和可持续性在价值链的不同环节存在差异。纺纱行业经营状况增强棉花纺纱行业在过去2-2年半中经历最强劲的季度之一,得益于健康的需求、高利用率水平、纱线价差的大幅
9月2日(周三),洲际交易所(ICE)ICE期棉期货下跌逾3%至1周低点,因交易商在近期上涨后锁定利润,同时美元走强进一步施压。北京时间21:12,交投最活跃的12月合约下跌2.77美分,跌幅3.03%,报88.78美分/磅,盘中一度触及8月25日以来最低水平。价格连续第2个交易日下跌,从周一触及的93.74美分/磅的2024年初以来高位回落。StoneX风险管理顾问BaileyMcHenry表示
近期,乙二醇价格表现强势,期现市场同步走高,引发行业高度关注。在采访多位业内人士后发现,此轮乙二醇价格上涨的核心驱动力是进口收缩导致的港口库存持续去化,但随着价格攀升,潜在的供应增量和需求负反馈可能限制价格进一步上涨,叠加地缘局势的不确定性,市场风险显著上升。低库存、高基差构成核心支撑新湖期货化工品研究员杨思佳表示,乙二醇价格上涨主要受自身基本面驱动。截至8月31日,华东主港(不含宁波港)库存仅1
一、期货9月2日(周三),洲际交易所(ICE)ICE期棉期货收跌逾2%,盘中跌至1周低点,为连续第2个交易下跌,因交易商在近期上涨后锁定利润。ICE交投最活跃的12月棉花期货合约下跌2.62美分或2.86%,结算价报88.93美分/磅,盘中该合约一度触及8月25日以来最低水平——87.56美分/磅。StoneX风险管理顾问BaileyMcHenry表示:我们似乎正看到大宗商品领域出现较大幅的回调。
8月底至9月初,美伊冲突局势反复,地缘冲突存在升级风险,推动油价强势反弹,WTI原油从80美元/桶上涨至89美元/桶,PTA价格跟随原油上行,主力合约价格从5500元/吨上涨至6000元/吨以上。回顾8月,PTA期价以震荡整理为主,主力合约运行区间为5492-6068元/吨。当月基本面驱动有限,市场围绕供需双缩逻辑展开,价格走势更多受原油指引。受台风等因素扰动,8月沿海地区PTA装置非计划停车频发
从织里棉布城获悉,这周(8月27日至9月2日),整体成交量稍有上升,主要集中在童装面料,涤棉线绢交易量有所增加。除个别全棉布、人棉布上调价格外,整体保持平稳。从品种看,亚麻粘混纺布交易小批量走动,但价格保持。人棉布销量仍呈下滑势头,个别价格稳中上调整。全棉纱卡、牛仔布成交量略有上升,其中黑色棉涤牛仔布销售脱颖而出。全棉纱绢成交量尚可,用于童装两用茄克衫,其中C 20*20 100*50 63"交易
本刊记者-李亚静 一展观万象,同心绘宏图。9月1日,在第十九届中国国际产业用纺织品及非织造布展览会(CINTE26)现场,郑纺机旗下奥特发非织造机械科技(无锡)有限公司(以下简称“AUTEFA公司”)与华孚时尚股份有限公司旗下新疆华孚种业科技股份有限公司(以下简称“华孚种业”)正式签署高端水刺非织造布成套生产线项目合作协议。 AUTEFA公司总经理康桂田,华孚时尚股份有限公司副总裁、华孚种业董事长
2026年1‑7月,我国服装(含衣着附件)出口**894.5亿美元,同比增长1%**,增速较1‑6月(‑0.6%)由负转正,回升1.6个百分点;其中7月单月服装出口164.5亿美元,同比增长8.5%,增幅较上月扩大5.3个百分点。在全球贸易环境复杂、美国多重关税叠加的外部环境下,我国服装出口韧性进一步显现。 从产品结构看,**针织服装保持增长,梭织服装降幅收窄**。1‑7月针织服装出口411.4亿
2026年1-7月我国服装(含衣着附件,下同)出口894.5亿美元,同比增长1%,增速较1-6月(-0.6%)由负转正,回升1.6个百分点。7月服装出口164.5亿美元,同比增长8.5%,较上月增幅扩大5.3个百分点。在全球贸易环境更趋复杂、美国多重关税叠加的背景下,出口韧性进一步显现。针织服装保持增长,梭织服装降幅收窄针织服装出口411.4亿美元,同比增长2.5%,保持稳健增长态势。化纤制针织服
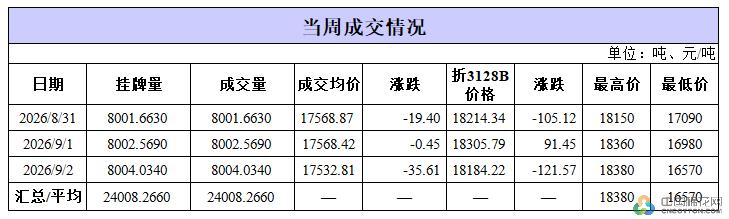
9月2日,中国储备棉管理有限公司计划挂牌出库销售储备棉8004.0340吨,实际成交8004.0340吨,成交率100%。成交均价17532.81元/吨,较1日跌35.61元/吨,折3128B价格18184.22元/吨;成交最高价18380元/吨,最低价16570元/吨。当日情况:进口棉成交均价17532.81元/吨,折3128B价格18184.22元/吨,平均加价956.22元/吨。累计情况:截
9月2日(周三),国际棉花咨询委员会(ICAC)发布的2026年9月《本月棉花》报告显示,2026/27年度全球棉花产量预计达到2620万吨,略高于2590万吨的预估消费量。不过,随着作物生长推进,天气波动、虫害威胁等季初生产风险,有可能压缩这部分供需余量。从历史规律看,随着作物实际生长逐步明朗,全球棉花产量预估会较初始预测下调约10万吨。在季节气候正常的前提下,ICAC预计2026/27年度产量
隔夜ICE期棉因获利回吐、美元走强大幅下挫,叠加国内储备棉持续投放施压,市场做多情绪降温,郑棉震荡走低,主力2701合约减仓回落,跌破万七整数关口,触及2周低点16755元/吨,收盘报16870元/吨,下跌1.72%。隔夜ICE期棉大幅收跌,主因前期天气升水推涨后资金获利了结,且美元走强压制大宗商品。尽管美国主产区干旱仍在持续,优良率处历史低位,但短期天气炒作边际减弱,外盘回调拖累内盘成本支撑逻辑
据生意社价格监测,2026年9月2日大宗商品价格涨跌榜中纺织版块环比上升的商品共6种,涨幅前3的商品分别为PTA(1.93%)、涤纶DTY(1.22%)、涤纶FDY(0.93%)。环比下降的商品共2种,跌幅前2的商品分别为氨纶(-0.56%),生丝(-0.14%)。本日均涨跌幅为0.3%。 商品 行业 9月1日价格 9月2日价格 日涨跌 同比涨跌 PTA纺织6389.756513.25+1.93%
隔夜国际油价强势大涨,聚酯成本强烈拉升,2日主流聚酯工厂POY报价上调50-100元/吨,同时优惠缩减50-100元/吨。其他聚酯工厂涤纶长丝报价主动跟涨聚酯原料价格,涨幅100-150元/吨左右。加弹、织造厂买涨不买跌驱动下,抄底采购、刚需补货增多。目前虽聚酯成本支撑偏强坚挺,但加弹、织造开机率不如往年同期,下游企业消耗自己持有存量,对涤纶长丝现货采购意向力度不足。对于涤纶长丝后市看法较谨慎,聚
据江苏、浙江、福建、广东等地部分棉纱贸易企业、织布厂反馈,8月下旬以来外盘棉纱FOB/CNF/CIF报价走势有所分化,表现不一。尽管ICE期棉主力12月合约累计上涨6.69美分/磅,但越南纱保税、船货报价以企稳为主,仅少数品牌大厂高配包漂纱略跟涨;印度、巴基斯坦纱受国内现货报价、ICE期棉联合大幅上行推动,美金报价继续小幅上调,其中中高支普梳、精梳纱报涨幅度稍大;印尼、马来西亚、孟加拉等中低配气流
AI报告
电话咨询
在线咨询
 五度妙笔
 企业透视镜
 API商城

 数据库